
「相続税がかからないなら、申告もしなくていい?」
「財産がいくらまでなら相続税の申告は不要?」
「配偶者の特例を使って税額が0円なら申告しなくても大丈夫?」
相続が発生したとき、多くの方が迷うのが「相続税の申告が必要かどうか」です。
相続税は、すべての相続で申告が必要になるわけではありません。
基本的には、相続財産等の合計額が相続税の基礎控除額以下であれば、原則として相続税の申告も納税も必要ありません。
一方で、最終的な相続税額が0円であっても、配偶者の税額軽減や小規模宅地等の特例を使う場合など、申告が必要になるケースがあります。
この記事では、相続税の申告が不要なケースと、税金が0円でも申告が必要になるケースの違いを分かりやすく解説します。
- 相続税の申告が必要かどうかは基礎控除で判断する
- 法定相続人の人数ごとの基礎控除額
- 相続税の申告が不要になる主なケース
- 相続税が0円でも申告が必要なケースがある
- 配偶者の税額軽減で0円になっても申告が必要
- 小規模宅地等の特例で0円になっても申告が必要
- 相続税の申告期限はいつ?
- 未分割だと配偶者の税額軽減や小規模宅地等の特例はどうなる?
- 相続時精算課税を使っていた場合は申告が必要?
- 申告不要か判断するときに確認する財産
- 相続税の申告が不要でも他の手続きは必要
- 相続税がかかるか微妙な場合はどうすればいい?
- 申告不要でも税務署から問い合わせが来ることはある?
- まとめ|基礎控除以下なら原則申告不要、特例で0円になる場合は要注意
- 参考情報・出典
相続税の申告が必要かどうかは基礎控除で判断する
相続税の申告が必要かどうかを判断する基本は、相続財産等の合計額が「基礎控除額」を超えるかどうかです。
基礎控除額 = 3,000万円 + 600万円 × 法定相続人の数
相続財産等の合計額が、この基礎控除額以下であれば、原則として相続税の申告も納税も必要ありません。
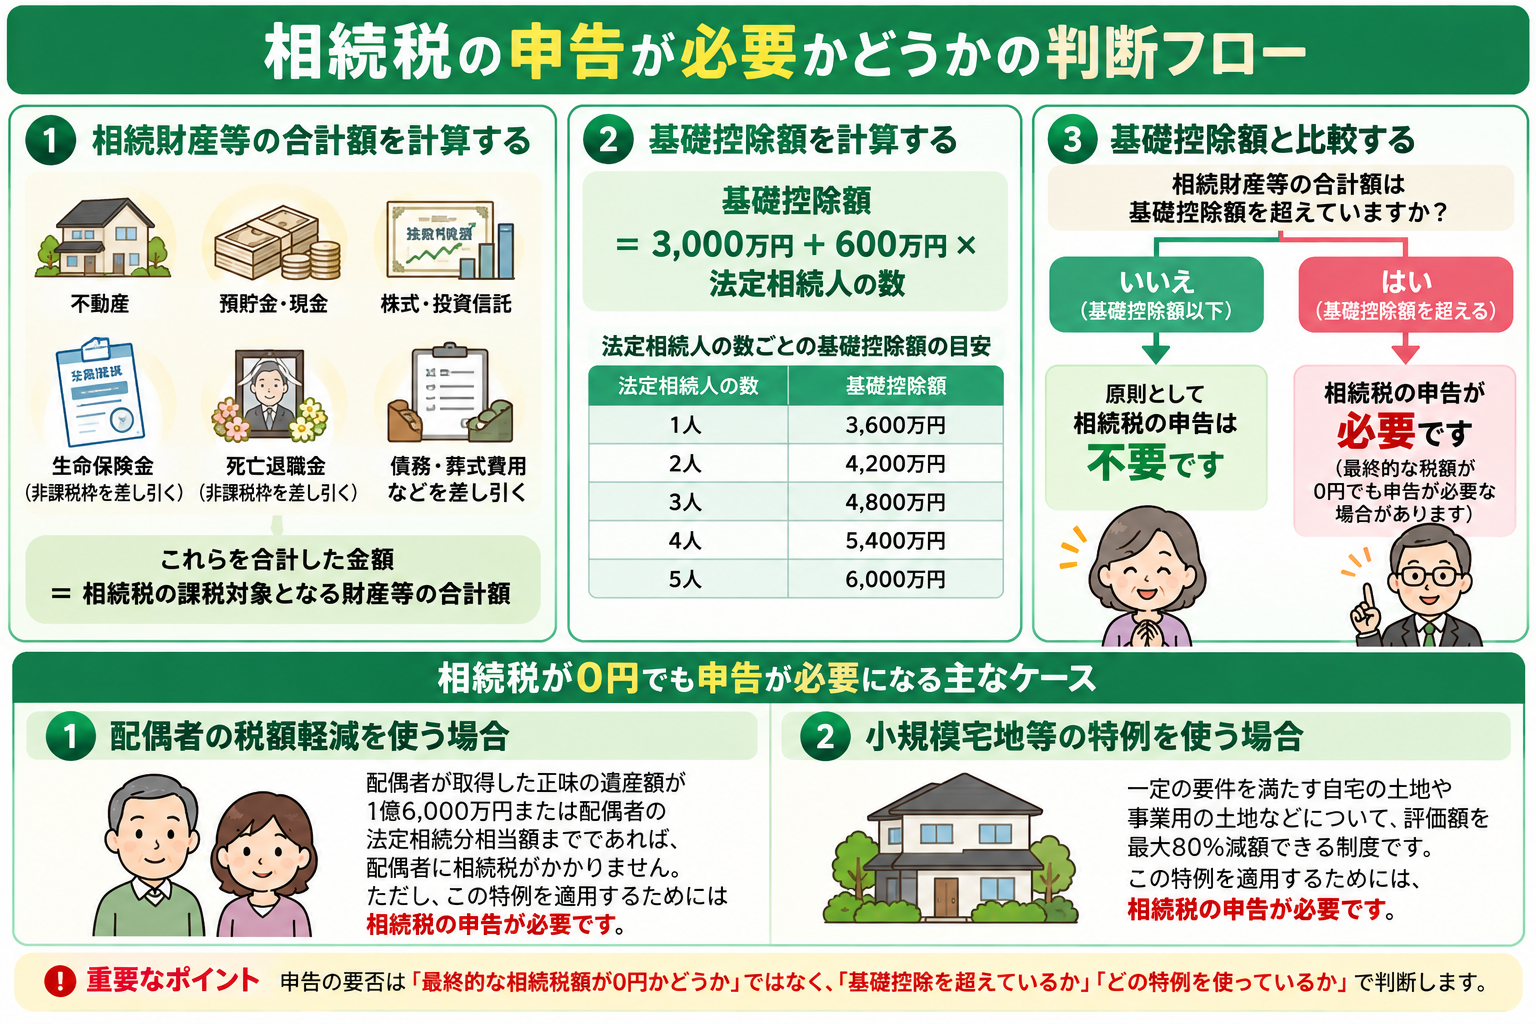
たとえば、法定相続人が3人の場合は、
3,000万円 + 600万円 × 3人 = 4,800万円
が基礎控除額です。
相続税の計算対象となる財産等の合計額が4,800万円以下であれば、原則として相続税の申告は不要です。
法定相続人の人数ごとの基礎控除額
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
法定相続人が多いほど、基礎控除額も大きくなります。
ただし、「実際に財産を受け取る人数」と「法定相続人の人数」は必ずしも同じではありません。
まずは誰が法定相続人になるのかを確認することが重要です。
相続税の申告が不要になる主なケース
相続財産等の合計額が基礎控除以下の場合
最も一般的な申告不要のケースです。
相続税の課税対象となる財産等を計算した結果、基礎控除額以下であれば、原則として相続税の申告は必要ありません。
たとえば、法定相続人が2人なら基礎控除額は4,200万円です。
相続財産等の合計額が3,500万円であれば、基礎控除の範囲内なので原則として相続税の申告は不要です。
債務や葬式費用を差し引いた結果、基礎控除以下になる場合
相続税の計算では、一定の債務や葬式費用を相続財産から差し引ける場合があります。
たとえば、
- 住宅ローンなどの一定の債務
- 未払いの医療費
- 未払いの税金
- 一定の葬式費用
などです。
これらを差し引いた結果、相続税の課税対象となる財産等が基礎控除以下になれば、原則として申告は不要です。
生命保険金や死亡退職金の非課税枠を考慮すると基礎控除以下になる場合
被相続人が保険料を負担していた死亡保険金について、相続人が受け取る場合には、
500万円 × 法定相続人の数
まで一定の非課税枠があります。
死亡退職金についても、一定の条件を満たせば同様の非課税枠があります。
こうした非課税額を考慮した結果、相続税の課税対象となる財産等が基礎控除以下になれば、原則として申告は不要です。
生命保険金の非課税枠については、生命保険の相続税非課税枠とは?500万円×法定相続人を解説も参考にしてください。
相続税が0円でも申告が必要なケースがある
ここは非常に重要です。
「最終的に相続税が0円だから、申告も不要」とは限りません。
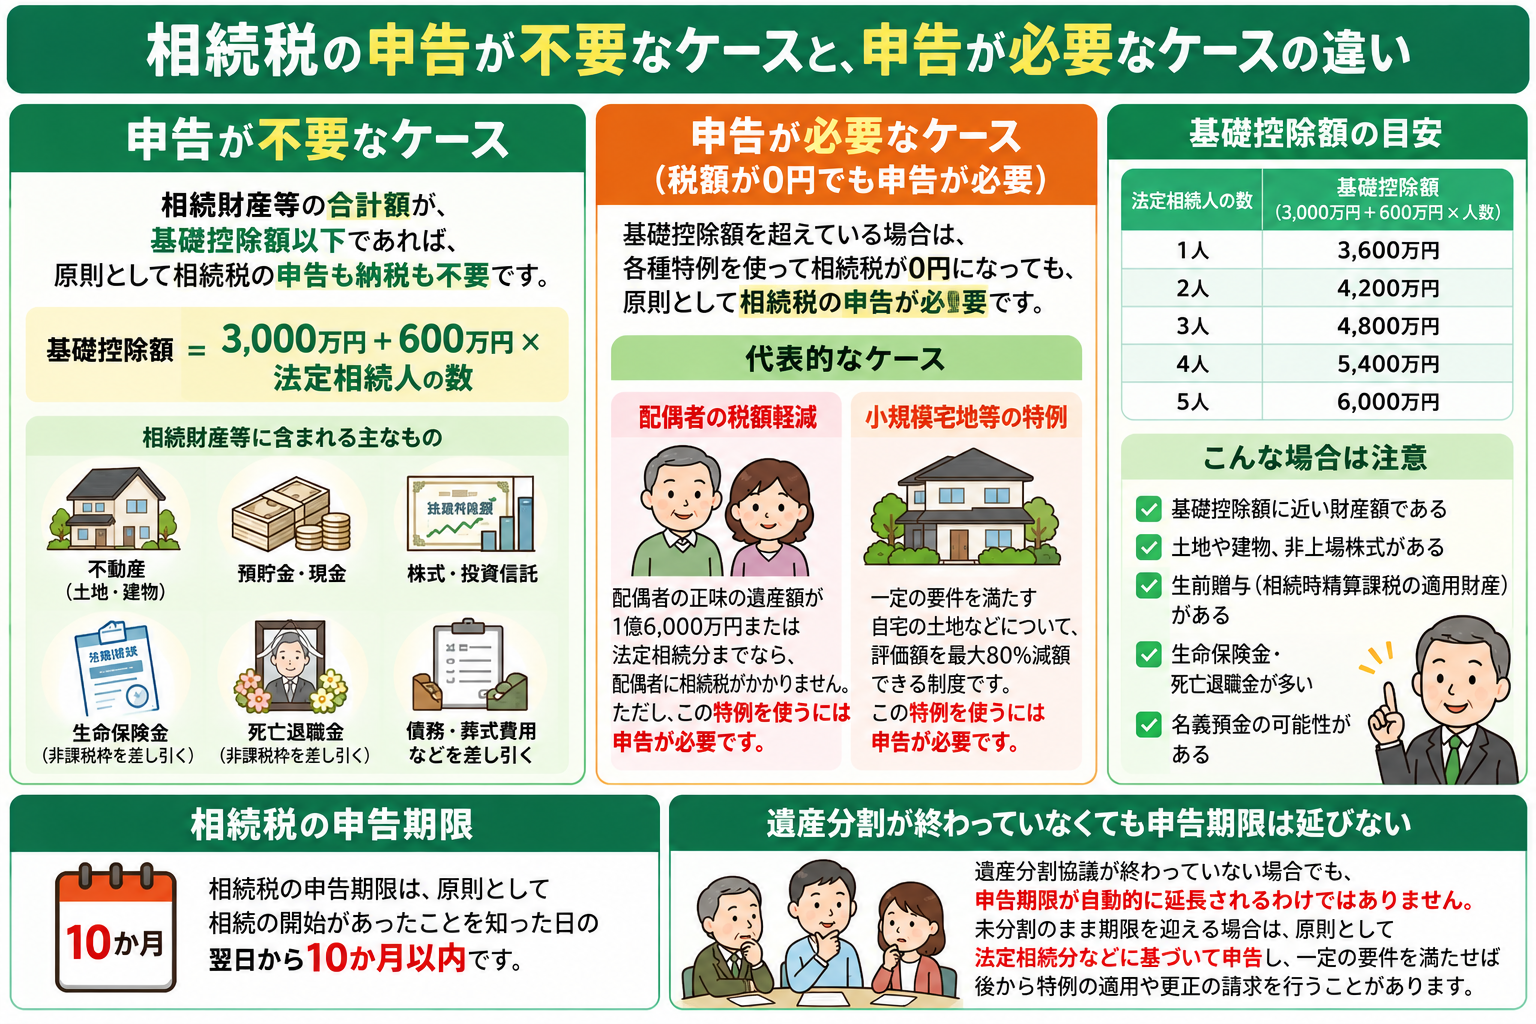
相続財産等が基礎控除を超えていても、各種特例を適用した結果として相続税が0円になる場合があります。
このようなケースでは、特例を受けるために相続税の申告が必要になることがあります。
代表的なのが、
- 配偶者の税額軽減
- 小規模宅地等の特例
です。
つまり、申告の要否を判断するときは、「最終的な税額が0円かどうか」だけではなく、「基礎控除を超えているか」「どの特例を使っているか」を確認する必要があります。
配偶者の税額軽減で0円になっても申告が必要
配偶者の税額軽減は、配偶者が実際に取得した正味の遺産額について、
- 1億6,000万円
- 配偶者の法定相続分相当額
のいずれか多い金額まで、配偶者に相続税がかからない制度です。
非常に大きな税負担軽減効果がありますが、この制度を適用するためには相続税の申告が必要です。
たとえば、相続財産が8,000万円あり、配偶者がすべて相続して配偶者の税額軽減によって相続税が0円になったとしても、基礎控除を超えているので申告が必要になります。
小規模宅地等の特例で0円になっても申告が必要
小規模宅地等の特例は、一定の要件を満たす自宅の土地や事業用の土地などについて、相続税評価額を大きく減額できる制度です。
たとえば、被相続人が住んでいた土地について一定の条件を満たす場合、特定居住用宅地等として、一定面積まで評価額を80%減額できる場合があります。
その結果、相続税が0円になるケースもあります。
ただし、この特例を適用するためには、相続税の申告書に必要事項を記載し、一定の書類を添付する必要があります。
したがって、
「小規模宅地等の特例を使った結果、基礎控除以下になったから申告不要」
ではありません。
特例を適用するために申告が必要です。
相続税の申告期限はいつ?
相続税の申告期限は、原則として、
相続の開始があったことを知った日の翌日から10か月以内
です。
通常は、被相続人が亡くなった日の翌日から10か月以内と考えるケースが多いでしょう。
たとえば、1月10日に亡くなったことをその日に知った場合、原則として11月10日が申告期限になります。
申告期限までに、財産調査、相続人の確認、遺産分割、財産評価、相続税計算などを進める必要があります。
遺産分割が終わっていなくても申告期限は延びない
相続税の申告期限までに遺産分割協議が終わらないケースもあります。
しかし、遺産分割が終わっていないからといって、申告期限が自動的に延長されるわけではありません。
未分割のまま申告期限を迎える場合には、原則として民法上の相続分または包括遺贈の割合などに基づいて一度申告します。
その後、実際に遺産分割が行われた結果、当初の申告税額と異なる場合には、一定の手続きによって修正申告や更正の請求を行うことがあります。
未分割だと配偶者の税額軽減や小規模宅地等の特例はどうなる?
相続税の申告期限までに財産が未分割の場合、その未分割財産については、原則として配偶者の税額軽減や小規模宅地等の特例を当初の申告では適用できません。
ただし、相続税の申告書に「申告期限後3年以内の分割見込書」を添付しておき、原則として申告期限から3年以内に財産が分割された場合には、後から特例の適用を受けられる場合があります。
この場合、分割後に更正の請求などの手続きが必要になります。
遺産分割が申告期限までにまとまりそうにない場合には、早めに税理士へ相談することをおすすめします。
相続時精算課税を使っていた場合は申告が必要?
被相続人から生前に相続時精算課税制度を利用して贈与を受けていた場合には、相続税の計算上、その制度の対象となる贈与財産を考慮する必要があります。
そのため、死亡時点の財産だけを見て「基礎控除以下だから申告不要」と判断しないことが大切です。
相続時精算課税の適用財産なども含めて計算した結果、相続税の申告が必要になることがあります。
また、相続税額がない場合でも、相続時精算課税で納付した贈与税の還付を受けるために相続税の申告が必要となるケースがあります。
申告不要か判断するときに確認する財産
相続税の申告要否を判断するときは、預貯金だけを確認すればよいわけではありません。
主に次のような財産を確認します。
- 現金・預貯金
- 土地・建物
- 株式・投資信託
- 生命保険金
- 死亡退職金
- 自動車
- 貴金属・美術品など
- 貸付金
- 一定の生前贈与財産
- 相続時精算課税の適用財産
「銀行預金は少ないから大丈夫」と思っていても、不動産の評価額を加えると基礎控除を超えるケースがあります。
相続税の申告が不要でも他の手続きは必要
相続税の申告が不要だからといって、相続手続きそのものが不要になるわけではありません。
たとえば、
- 預貯金の相続手続き
- 不動産の相続登記
- 証券口座の名義変更
- 自動車の名義変更
- 生命保険金の請求
- 遺産分割協議
などは、相続税の申告とは別に必要になる場合があります。
特に不動産を相続した場合には、相続登記についても忘れずに確認しましょう。
相続税がかかるか微妙な場合はどうすればいい?
相続財産が基礎控除に近い場合には、自分だけで「申告不要」と判断しない方がよいケースがあります。
特に注意したいのは、
- 土地や建物がある
- 複数の不動産がある
- 非上場株式がある
- 生前贈与が多い
- 相続時精算課税を使っている
- 名義預金の可能性がある
- 生命保険金や死亡退職金が多い
- 基礎控除額ギリギリの財産額である
といったケースです。
不動産や株式などは評価方法によって相続税評価額が変わるため、概算だけでは判断しにくい場合があります。
申告不要でも税務署から問い合わせが来ることはある?
相続税の申告が不要なケースでも、税務署から相続に関する案内や確認書類が届くことがあります。
書類が届いたからといって、必ず相続税の申告が必要という意味ではありません。
まずは相続財産や相続人を確認し、基礎控除額を超えているかを計算しましょう。
判断が難しい場合には、税理士などの専門家へ確認すると安心です。
相続税の申告が必要か分からない方へ
「財産が基礎控除を超えているか分からない」「不動産の評価をすると申告が必要になるのか知りたい」「税額は0円になりそうだが申告が必要か確認したい」といった段階でもご相談いただけます。
にこにこ相続では、預貯金・不動産・生命保険などの財産状況を整理し、必要に応じて税理士などの専門家と連携して、相続税申告の要否を確認します。
まとめ|基礎控除以下なら原則申告不要、特例で0円になる場合は要注意
相続税の申告が必要かどうかを判断する基本は、
3,000万円 + 600万円 × 法定相続人の数
という基礎控除額です。
相続財産等の合計額が基礎控除以下であれば、原則として相続税の申告も納税も必要ありません。
一方で、
- 配偶者の税額軽減
- 小規模宅地等の特例
などを利用した結果として相続税が0円になる場合には、申告が必要になります。
また、遺産分割が終わっていなくても、相続税の申告期限が自動的に延長されるわけではありません。
「税金が0円かどうか」だけではなく、「基礎控除を超えているか」「特例を使っているか」を確認することが、申告要否を判断するポイントです。
参考情報・出典
本記事は、主に以下の公的機関の情報を参考にしています。
※本記事は、相続税に関する一般的な情報提供を目的としています。財産の種類、評価額、相続人の構成、各種特例の適用要件などによって申告の要否は異なります。個別の税務判断については税理士などの専門家へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。
コメント