

相続税の基礎控除は、
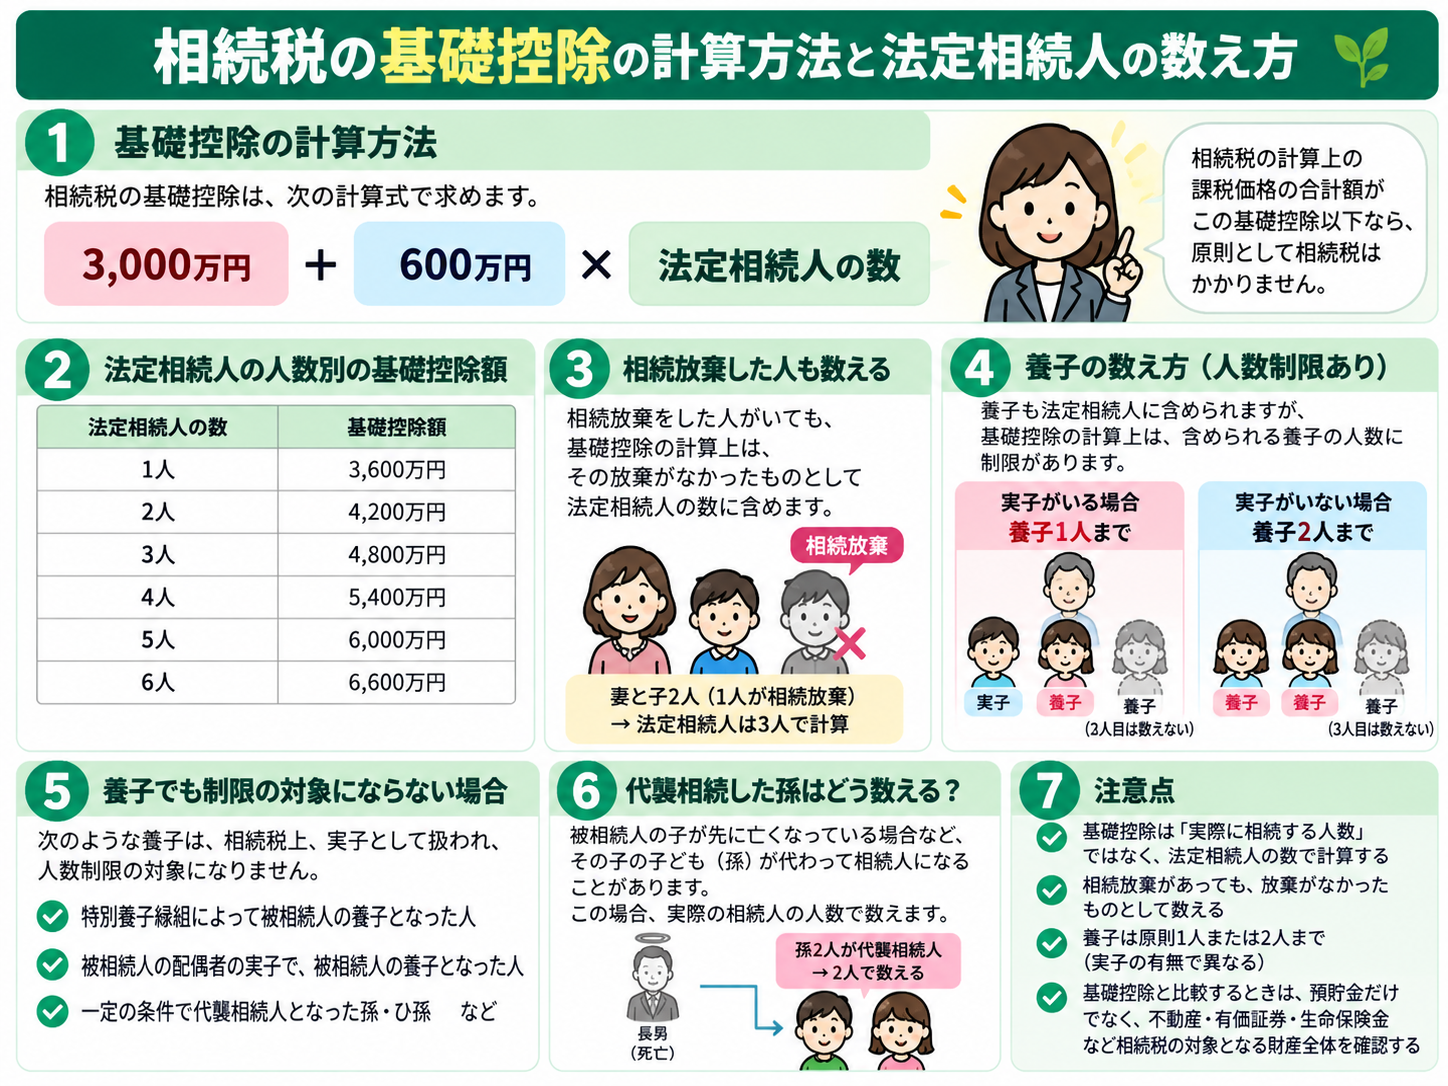
3,000万円 + 600万円 × 法定相続人の数
で計算します。
たとえば、法定相続人が3人であれば、基礎控除額は4,800万円です。
相続税の計算上の課税価格の合計額が基礎控除以下であれば、原則として相続税はかかりません。
ただし、基礎控除の計算で使う「法定相続人の数」には注意が必要です。
相続放棄をした人がいる場合や、養子・代襲相続人がいる場合には、単純に「実際に財産を受け取る人数」で計算するわけではありません。
この記事では、相続税の基礎控除の計算方法と、相続放棄・養子・代襲相続がある場合の法定相続人の数え方をわかりやすく解説します。
相続税の基礎控除とは?
相続税の基礎控除とは、相続税を計算するときに課税価格の合計額から差し引く金額です。
計算式は、
3,000万円 + 600万円 × 法定相続人の数
です。
たとえば、法定相続人が3人の場合には、
3,000万円 + 600万円 × 3人 = 4,800万円
となります。
相続税がかかるかどうかを確認するときの、最初の重要な基準です。
基礎控除を確認したら、自分の場合もチェックしてみましょう
法定相続人の人数と、預貯金・不動産・有価証券・死亡保険金などのおおよその金額を入力すると、相続税がかかる可能性を簡単に確認できます。
相続税額を確定するものではありませんが、「基礎控除を超えそうか」を確認する最初の目安として利用できます。
相続税全体の仕組みや計算方法から確認したい方は、相続税とは?対象財産・税率・計算方法・申告までわかりやすく解説をご覧ください。
法定相続人の人数別|基礎控除はいくら?
法定相続人の人数によって、基礎控除額は次のように変わります。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
| 6人 | 6,600万円 |
法定相続人が1人増えるごとに、基礎控除額は600万円増えます。
具体例|妻と子2人なら基礎控除は4,800万円
父が亡くなり、法定相続人が、
- 妻
- 長男
- 長女
の3人だったとします。
この場合の基礎控除は、
3,000万円 + 600万円 × 3人 = 4,800万円
です。
相続税の計算上の課税価格の合計額が4,800万円以下であれば、原則として相続税はかかりません。
ただし、相続税の対象となる金額は預貯金だけではなく、不動産、一定の生命保険金、死亡退職金、一定の贈与財産なども関係します。
基礎控除を超えた部分だけに税率を掛けるの?
相続税は、単純に「基礎控除を超えた金額×税率」で計算するわけではありません。
課税価格の合計額から基礎控除を差し引いた金額を課税遺産総額といいます。
相続税の総額を計算するときは、この課税遺産総額を法定相続分に応じて取得したものと仮定し、それぞれの金額に税率を適用します。
その後、実際に取得した財産の割合などに応じて各人の税額を計算します。
相続税の計算方法について詳しくは、相続税とは?対象財産・税率・計算方法・申告までわかりやすく解説をご覧ください。
基礎控除の「法定相続人の数」は誰を数える?
基礎控除を正しく計算するためには、誰が法定相続人になるのか確認する必要があります。
配偶者は原則として常に相続人となり、配偶者以外には次の順位があります。
- 第1順位:子などの直系卑属
- 第2順位:父母などの直系尊属
- 第3順位:兄弟姉妹
先順位の相続人がいる場合には、後順位の人は原則として相続人になりません。
法定相続人について詳しくは、法定相続人とは?誰が相続人になるのか順位と範囲をわかりやすく解説をご覧ください。
相続放棄した人は基礎控除の人数に入る?
相続放棄をした人も、基礎控除を計算するときの人数には含めます。
相続税の基礎控除で使う法定相続人の数は、相続放棄があった場合でも、その放棄がなかったものとして数えます。
たとえば、妻と子2人の合計3人が法定相続人で、子1人が相続放棄をしたとします。
実際に相続する人が2人になっても、基礎控除の計算上は法定相続人を3人として数えます。
したがって、基礎控除は、
3,000万円 + 600万円 × 3人 = 4,800万円
です。
相続放棄については、相続放棄とは?3か月の期限・手続き・注意点をわかりやすく解説をご覧ください。
養子も基礎控除の法定相続人に入る?
養子も民法上は子として相続人になる場合があります。
ただし、相続税の計算では、法定相続人の数に含められる養子の人数に制限があります。
原則として、
- 被相続人に実子がいる場合:養子1人まで
- 被相続人に実子がいない場合:養子2人まで
です。
実子1人・養子2人の場合
被相続人に実子1人と養子2人がいるとします。
民法上は3人とも相続人となる場合がありますが、基礎控除を計算するときに法定相続人の数へ含められる養子は、実子がいるため原則として1人までです。
したがって、相続税上の法定相続人の数は、
実子1人 + 養子1人 = 2人
として計算します。
基礎控除は、
3,000万円 + 600万円 × 2人 = 4,200万円
です。
実子がいなくて養子3人の場合
被相続人に実子がおらず、養子が3人いる場合には、基礎控除の法定相続人の数に含められる養子は原則として2人までです。
したがって、基礎控除は、
3,000万円 + 600万円 × 2人 = 4,200万円
となります。
養子なら必ず人数制限の対象になる?
すべての養子が、この1人・2人の人数制限の対象になるわけではありません。
相続税上、一定の人は実子として扱われ、法定相続人の数にすべて含められます。
たとえば、
- 特別養子縁組によって被相続人の養子となった人
- 被相続人の配偶者の実子で、被相続人の養子となった人
- 一定の条件で代襲相続人となった孫・ひ孫など
です。
そのため、「養子だから必ず1人または2人まで」と単純に判断することはできません。
養子が複数いる場合や家族関係が複雑な場合には、個別に確認しましょう。
代襲相続した孫はどう数える?
被相続人の子が相続開始前に亡くなっているなど一定の場合、その子の子どもである孫などが代わって相続人になることがあります。
これを代襲相続といいます。
たとえば、本来相続人となる長男が先に亡くなっており、長男に子どもが2人いた場合には、その孫2人が長男に代わって相続人になることがあります。
この場合、法定相続人の人数が増えることがあり、基礎控除額にも影響します。
そのため、基礎控除を計算する前に、戸籍などを確認して相続関係を正確に把握することが重要です。
「基礎控除を何人で計算すればいい?」と迷っている方へ
相続放棄、養子、代襲相続、再婚、前婚の子などが関係すると、法定相続人の人数が分かりにくくなることがあります。
人数を間違えると、基礎控除額そのものが変わり、相続税がかかるかどうかの判断にも影響します。
にこにこ相続では、ご家族と財産の状況を整理し、まず基礎控除や相続税について確認すべきポイントを一緒に整理します。
具体的な税務判断が必要な場合には、税理士などの専門家と連携して対応します。
基礎控除以下なら相続税の申告も不要?
申告を必要とする特例を利用しない状態で、課税価格の合計額が基礎控除以下であれば、原則として相続税の申告は必要ありません。
ただし、
- 配偶者の税額軽減
- 小規模宅地等の特例
などを利用した結果として税額が0円になる場合には、その特例を利用するために相続税の申告が必要になることがあります。
「最終的な相続税額が0円=必ず申告不要」ではありません。
申告要否について詳しくは、相続税の申告は必要?不要なケース・0円でも申告が必要な場合を解説をご覧ください。
現金・預金だけで基礎控除と比較しない
基礎控除と比較するときは、銀行口座の残高だけを見て判断しないことが重要です。
相続税の計算には、たとえば、
- 現金・預貯金
- 土地・建物
- 株式・投資信託
- 一定の生命保険金
- 一定の死亡退職金
- 相続時精算課税の適用を受けた財産
- 加算対象となる一定の生前贈与
などが関係します。
一方で、一定の債務や葬式費用などを差し引くことができる場合もあります。
「預金が3,000万円しかないから相続税はかからない」と単純に判断せず、相続税計算に関係する財産全体を確認しましょう。
相続財産については、相続財産とは?相続の対象になる財産・ならない財産をわかりやすく解説をご覧ください。
生命保険の非課税限度額でも法定相続人の数を使う
法定相続人の数は、基礎控除以外の相続税計算にも使われます。
一定の場合に相続人が受け取る死亡保険金には、
500万円 × 法定相続人の数
の非課税限度額があります。
この法定相続人の数についても、相続放棄をした人がいても、放棄がなかったものとして計算します。
死亡保険金の非課税限度額について詳しくは、生命保険の相続税非課税枠とは?500万円×法定相続人の計算方法を解説をご覧ください。
基礎控除を確認するときのチェックポイント
相続税の基礎控除を確認するときは、次の順番で整理すると分かりやすいです。
- 亡くなった方の戸籍などを確認する
- 誰が法定相続人になるのか確認する
- 相続放棄をした人がいるか確認する
- 養子がいる場合は相続税上の人数制限を確認する
- 代襲相続人がいるか確認する
- 法定相続人の数から基礎控除額を計算する
- 相続税の計算に関係する財産全体を確認する
基礎控除の計算式自体は簡単ですが、法定相続人の人数を間違えると基礎控除額そのものが変わります。
法定相続人の人数とおおよその財産額が分かれば、相続税がかかる可能性チェック|無料かんたん診断で基礎控除との比較を簡単に確認できます。
相続税について次に確認したい記事
- 相続税がかかる可能性チェック|無料かんたん診断
- 相続税とは?対象財産・税率・計算方法・申告までわかりやすく解説
- 相続税はいくらからかかる?基礎控除と財産額別の目安を解説
- 相続税の申告は必要?不要なケース・0円でも申告が必要な場合を解説
- 相続税の申告期限は10か月|いつからいつまで?間に合わない場合も解説
- 生命保険の相続税非課税枠とは?500万円×法定相続人の計算方法を解説
まとめ|基礎控除は「3,000万円+600万円×法定相続人」
相続税の基礎控除は、
3,000万円 + 600万円 × 法定相続人の数
で計算します。
たとえば、
- 法定相続人1人:3,600万円
- 法定相続人2人:4,200万円
- 法定相続人3人:4,800万円
- 法定相続人4人:5,400万円
です。
特に注意したいのは、
- 相続放棄をした人も、放棄がなかったものとして人数を数える
- 養子は原則として、実子がいる場合1人まで、実子がいない場合2人まで
- 特別養子縁組など、相続税上実子として扱われる人もいる
- 代襲相続によって法定相続人の人数が変わる場合がある
という点です。
まず誰が法定相続人になるのかを正確に確認し、その人数から基礎控除額を計算しましょう。
法定相続人の人数が分かったら、相続税がかかる可能性を無料でチェックすることもできます。
参考情報・出典
本記事は、主に以下の公的機関の情報を参考にしています。
※本記事は、相続税に関する一般的な情報提供を目的としています。相続放棄、養子、代襲相続などがある場合には、相続税計算上の法定相続人の数の判定が複雑になることがあります。具体的な相続税の計算や申告要否については、税理士または税務署へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。


コメント