

死亡保険金には、一定の条件を満たす場合、相続税の計算上、
500万円 × 法定相続人の数
の非課税限度額があります。
たとえば、法定相続人が3人なら非課税限度額は1,500万円です。
ただし、死亡保険金であればすべてこの非課税枠を利用できるわけではありません。
被相続人が保険料を負担していた死亡保険金で、相続人が受け取る場合など、一定の条件を満たす必要があります。
また、保険料負担者・被保険者・受取人の関係によっては、相続税ではなく所得税や贈与税の対象になることがあります。
この記事では、生命保険の相続税非課税枠について、計算方法、基礎控除との違い、複数の相続人が保険金を受け取る場合、相続放棄や養子がいる場合の扱いまでわかりやすく解説します。
- 生命保険の相続税非課税枠とは?
- 法定相続人の人数別|非課税限度額はいくら?
- 生命保険の非課税枠は相続税の基礎控除とは別
- 具体例|死亡保険金2,000万円・法定相続人3人の場合
- 複数の相続人が保険金を受け取った場合は?
- 死亡保険金にかかる税金は契約形態によって変わる
- 非課税枠を利用できるのは原則として相続人
- 相続放棄した人は非課税枠を使える?
- 養子がいる場合の法定相続人の数は?
- 死亡保険金は遺産分割協議の対象になる?
- 生命保険が相続対策に使われる理由
- 非課税枠いっぱいまで生命保険に入ればよいとは限らない
- 生命保険の非課税枠を確認するときのチェックポイント
- 生命保険と相続について次に確認したい記事
- まとめ|死亡保険金の非課税枠は500万円×法定相続人
- 参考情報・出典
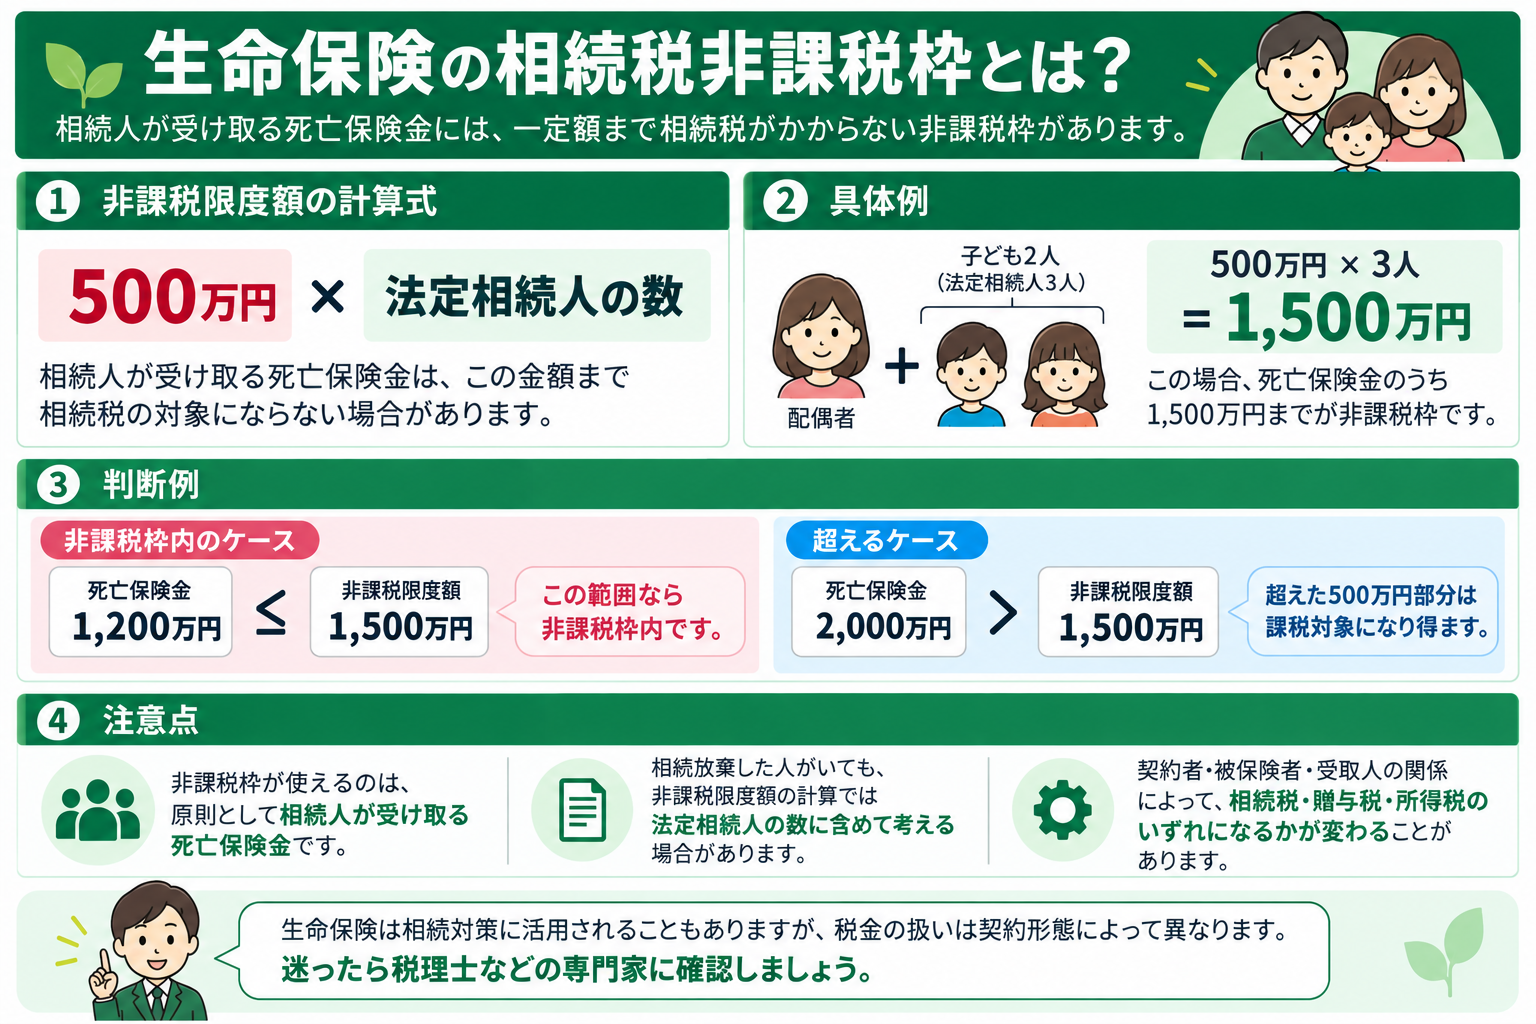
生命保険の相続税非課税枠とは?
被相続人の死亡によって取得した死亡保険金のうち、被相続人が負担した保険料に対応する部分は、相続税の計算上、相続や遺贈によって取得したものとみなされる場合があります。
このような死亡保険金は、いわゆる「みなし相続財産」として相続税の対象になります。
そして、相続人が取得した一定の死亡保険金には、
500万円 × 法定相続人の数
という非課税限度額が設けられています。
生命保険を相続対策として活用する全体像については、生命保険は相続対策になる?メリット・活用方法・注意点をわかりやすく解説をご覧ください。
法定相続人の人数別|非課税限度額はいくら?
法定相続人の人数ごとの非課税限度額は次のとおりです。
| 法定相続人の数 | 死亡保険金の非課税限度額 |
|---|---|
| 1人 | 500万円 |
| 2人 | 1,000万円 |
| 3人 | 1,500万円 |
| 4人 | 2,000万円 |
| 5人 | 2,500万円 |
たとえば、夫が亡くなり、法定相続人が妻と子2人の合計3人であれば、
500万円 × 3人 = 1,500万円
が死亡保険金の非課税限度額です。
生命保険の非課税枠は相続税の基礎控除とは別
死亡保険金の非課税限度額と、相続税の基礎控除は別の制度です。
相続税の基礎控除は、
3,000万円 + 600万円 × 法定相続人の数
です。
一方、相続人が受け取る一定の死亡保険金には、
500万円 × 法定相続人の数
の非課税限度額があります。
法定相続人が3人なら、
- 相続税の基礎控除:4,800万円
- 死亡保険金の非課税限度額:1,500万円
です。
ただし、単純に「4,800万円+1,500万円=6,300万円まで相続税がかからない」と考えることはできません。
死亡保険金の非課税制度は、対象となる死亡保険金に対して適用される制度です。
預貯金、不動産、有価証券、一定の贈与財産、債務なども含めて、相続税全体を計算する必要があります。
相続税の基礎控除については、相続税の基礎控除とは?計算方法と法定相続人の数え方をわかりやすく解説をご覧ください。
具体例|死亡保険金2,000万円・法定相続人3人の場合
次のケースを考えてみましょう。
- 夫が死亡
- 法定相続人:妻と子2人
- 法定相続人の数:3人
- 相続人が受け取った対象となる死亡保険金:合計2,000万円
非課税限度額は、
500万円 × 3人 = 1,500万円
です。
そのため、
2,000万円 − 1,500万円 = 500万円
となり、この単純化した例では、死亡保険金のうち500万円が相続税の課税価格に算入されます。
複数の相続人が保険金を受け取った場合は?
死亡保険金を複数の相続人が受け取る場合、非課税限度額を単純に「1人500万円ずつ」と割り当てるわけではありません。
相続人全員が受け取った対象となる死亡保険金の合計額が非課税限度額を超える場合には、原則として、それぞれが受け取った保険金額の割合に応じて非課税額を計算します。
たとえば、法定相続人が妻と子の2人で、
- 妻:4,000万円
- 子:1,000万円
を受け取ったとします。
非課税限度額は、
500万円 × 2人 = 1,000万円
です。
死亡保険金の合計は5,000万円なので、受取割合は、
- 妻:80%
- 子:20%
です。
したがって非課税額は、
- 妻:1,000万円 × 80% = 800万円
- 子:1,000万円 × 20% = 200万円
となります。
相続税の課税価格に算入される死亡保険金は、
- 妻:4,000万円 − 800万円 = 3,200万円
- 子:1,000万円 − 200万円 = 800万円
です。
死亡保険金にかかる税金は契約形態によって変わる
生命保険の税金を考えるときは、誰が実際に保険料を負担していたのかを確認することが重要です。
被保険者・保険料負担者・死亡保険金受取人の関係によって、相続税・所得税・贈与税のどれが対象になるかが変わります。
| 保険料負担者 | 被保険者 | 死亡保険金受取人 | 主な税金 |
|---|---|---|---|
| 夫 | 夫 | 妻 | 相続税 |
| 妻 | 夫 | 妻 | 所得税 |
| 妻 | 夫 | 子 | 贈与税 |
そのため、単に「夫が亡くなって生命保険金を受け取った」という事実だけでは、税金の種類を判断できません。
実際の保険料負担者を確認することが重要です。
非課税枠を利用できるのは原則として相続人
死亡保険金の非課税制度を利用できるのは、原則として相続人が受け取った対象となる死亡保険金です。
相続人以外の人が死亡保険金を受け取った場合には、この「500万円×法定相続人の数」の非課税制度を利用できません。
たとえば、被相続人が保険料を負担した生命保険で孫が死亡保険金を受け取った場合、その孫が法定相続人でなければ、相続税の対象となる場合でも死亡保険金の非課税枠は利用できません。
そのため、生命保険を相続対策として利用するときは、保険金額だけでなく誰を受取人にするのかも重要です。
受取人の考え方については、生命保険の受取人は誰にする?妻・子の決め方と相続対策の注意点をご覧ください。
相続放棄した人は非課税枠を使える?
相続放棄をした人自身は、死亡保険金の非課税制度を利用できません。
相続放棄をしても、自分が死亡保険金受取人として指定されていれば、契約内容によっては死亡保険金を受け取れる場合があります。
しかし、その人は相続人ではないものとして扱われるため、自分が受け取った死亡保険金に「500万円×法定相続人」の非課税制度を適用することはできません。
一方、非課税限度額そのものを計算するときの法定相続人の数は、相続放棄がなかったものとして数えます。
たとえば、法定相続人が妻と子2人の3人で、子1人が相続放棄した場合でも、非課税限度額は、
500万円 × 3人 = 1,500万円
です。
ただし、放棄した本人が受け取る死亡保険金には、この非課税制度を利用できません。
相続放棄については、相続放棄とは?3か月の期限・手続き・注意点をわかりやすく解説をご覧ください。
養子がいる場合の法定相続人の数は?
死亡保険金の非課税限度額を計算するときも、相続税上の法定相続人の人数ルールを使います。
養子がいる場合、原則として法定相続人の数に含められる養子は、
- 被相続人に実子がいる場合:1人まで
- 被相続人に実子がいない場合:2人まで
です。
ただし、特別養子縁組による養子など、相続税上、実子として扱われる場合があります。
養子・相続放棄・代襲相続などを含めた法定相続人の数え方については、相続税の基礎控除とは?計算方法と法定相続人の数え方をわかりやすく解説をご覧ください。
死亡保険金は遺産分割協議の対象になる?
受取人が指定されている死亡保険金は、一般に受取人が保険契約に基づいて取得する固有の財産とされ、通常の相続財産とは異なる扱いになります。
そのため、原則として遺産分割協議で分ける財産ではありません。
一方で、税務上は一定の死亡保険金が「みなし相続財産」として相続税の対象になります。
つまり、
民法上の遺産としての扱いと、相続税上の扱いは必ずしも同じではありません。
また、受取人が死亡保険金を受け取った後、その一部を別の家族へ渡した場合には、その渡し方によっては受取人から家族への贈与として贈与税の対象になることがあります。
「家族みんなで分ければよい」と安易に考えず、保険金受取後の資金移動にも注意しましょう。
死亡保険金と相続財産の違いについては、死亡保険金は相続財産になる?遺産分割・相続税との違いをわかりやすく解説をご覧ください。
「今の生命保険で非課税枠を使える?」と確認したい方へ
死亡保険金の非課税枠を使えるかどうかは、保険金額だけでは判断できません。
誰が保険料を負担しているのか、誰が被保険者なのか、誰が受取人なのか、受取人が相続人なのか、相続放棄や養子がいるのかなどによって扱いが変わります。
にこにこ相続では、現在加入している生命保険とご家族の状況を整理し、非課税枠や相続全体について確認すべきポイントを一緒に整理します。
具体的な税務判断が必要な場合には、税理士などの専門家と連携して対応します。
生命保険が相続対策に使われる理由
生命保険は、死亡保険金の非課税枠だけでなく、
- 死亡保険金受取人を指定できる
- 相続発生後の現金を準備しやすい
- 相続税の納税資金として活用できる場合がある
といった特徴があります。
特に相続財産の多くを不動産が占める家庭では、相続税を納めるための現金が不足することもあります。
生命保険を使った相続対策全体については、生命保険は相続対策になる?メリット・活用方法・注意点をわかりやすく解説をご覧ください。
非課税枠いっぱいまで生命保険に入ればよいとは限らない
死亡保険金に非課税枠があるからといって、必ずその金額いっぱいまで生命保険に加入すればよいとは限りません。
生命保険を使った相続対策では、
- 年齢・健康状態
- 保険料
- 預貯金や有価証券
- 不動産など他の相続財産
- 相続人の人数
- 誰にどれだけ財産を残したいか
- 納税資金がどの程度必要か
などを合わせて検討する必要があります。
非課税枠だけで保険加入を判断するのではなく、家族全体の資産状況や相続方針から考えることが大切です。
生命保険の非課税枠を確認するときのチェックポイント
死亡保険金と相続税の関係を確認するときは、次の順番で整理すると分かりやすいです。
- 誰が被保険者なのか確認する
- 誰が実際に保険料を負担していたのか確認する
- 誰が死亡保険金受取人なのか確認する
- 相続税・所得税・贈与税のどれに該当するか確認する
- 受取人が相続人か確認する
- 法定相続人の数を確認する
- 500万円×法定相続人の数で非課税限度額を計算する
- 相続放棄や養子がいる場合の扱いを確認する
- 相続税全体への影響を確認する
生命保険は契約形態によって課税関係そのものが変わるため、保険証券や契約内容を確認することが重要です。
生命保険と相続について次に確認したい記事
- 生命保険は相続対策になる?メリット・活用方法・注意点をわかりやすく解説
- 死亡保険金は相続財産になる?遺産分割・相続税との違いをわかりやすく解説
- 生命保険の受取人は誰にする?妻・子の決め方と相続対策の注意点
- 相続税とは?対象財産・税率・計算方法・申告までわかりやすく解説
- 相続税の基礎控除とは?計算方法と法定相続人の数え方をわかりやすく解説
まとめ|死亡保険金の非課税枠は500万円×法定相続人
被相続人が保険料を負担していた死亡保険金を相続人が受け取るなど一定の場合には、
500万円 × 法定相続人の数
の非課税限度額があります。
たとえば、
- 法定相続人1人:500万円
- 法定相続人2人:1,000万円
- 法定相続人3人:1,500万円
- 法定相続人4人:2,000万円
です。
特に注意したいのは、
- 死亡保険金ならすべて非課税になるわけではない
- 保険料負担者・被保険者・受取人によって税金の種類が変わる
- 非課税枠を利用できるのは原則として相続人
- 相続放棄した人自身は非課税枠を利用できない
- 非課税限度額の人数計算では、相続放棄がなかったものとして数える
- 受け取った保険金を後から家族へ渡すと贈与税の問題が生じる場合がある
という点です。
まずは現在加入している生命保険について、誰が保険料を負担し、誰が被保険者で、誰が死亡保険金受取人になっているのかを確認しましょう。
参考情報・出典
本記事は、主に以下の公的機関の情報を参考にしています。
※本記事は、生命保険と相続税に関する一般的な情報提供を目的としています。実際の課税関係は、保険料負担者、被保険者、死亡保険金受取人、相続人との関係、契約内容、相続放棄の有無などによって異なります。具体的な税務上の取扱いについては、税理士または税務署へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。


コメント