
「兄だけ親から住宅購入資金をもらっていたのに、相続するときは兄弟で同じ取り分になるの?」
相続では、このような疑問が出てくることがあります。
相続人の中に、生前に親から多額の贈与を受けていた人がいる場合、その贈与が「特別受益」として相続分の計算に考慮されることがあります。
特別受益は、一部の相続人だけが先に財産を受け取っていた場合に、相続人同士の公平を図るための仕組みです。
ただし、親から受け取ったお金がすべて特別受益になるわけではありません。
この記事では、特別受益の意味、対象になりやすい生前贈与、相続分の計算方法、10年ルール、持戻し免除などをわかりやすく解説します。
兄弟の一人だけ生前贈与を受けていたら相続はどうなる?
まず、次のようなケースを考えてみましょう。
父親の死亡時の遺産:3,000万円
相続人:長男と長女の2人
長男:生前に住宅購入資金として1,000万円を受け取っていた
長女:生前贈与を受けていない
父親が亡くなった時点で残っている遺産3,000万円だけを2人で分ければ、長男と長女は1,500万円ずつ相続することになります。
しかし、長男はすでに生前に1,000万円を受け取っています。
長女からすると、「兄はすでに1,000万円もらっているのに、残った遺産まで半分ずつなの?」と感じるかもしれません。
このような場合に問題になるのが特別受益です。
特別受益とは?
特別受益とは、一部の相続人が被相続人から遺贈や一定の生前贈与を受けていた場合に、その利益を考慮して具体的な相続分を調整する仕組みです。
簡単に言えば、
「すでに遺産の一部を先にもらっているのであれば、その分も考慮して相続額を決めましょう」
という考え方です。
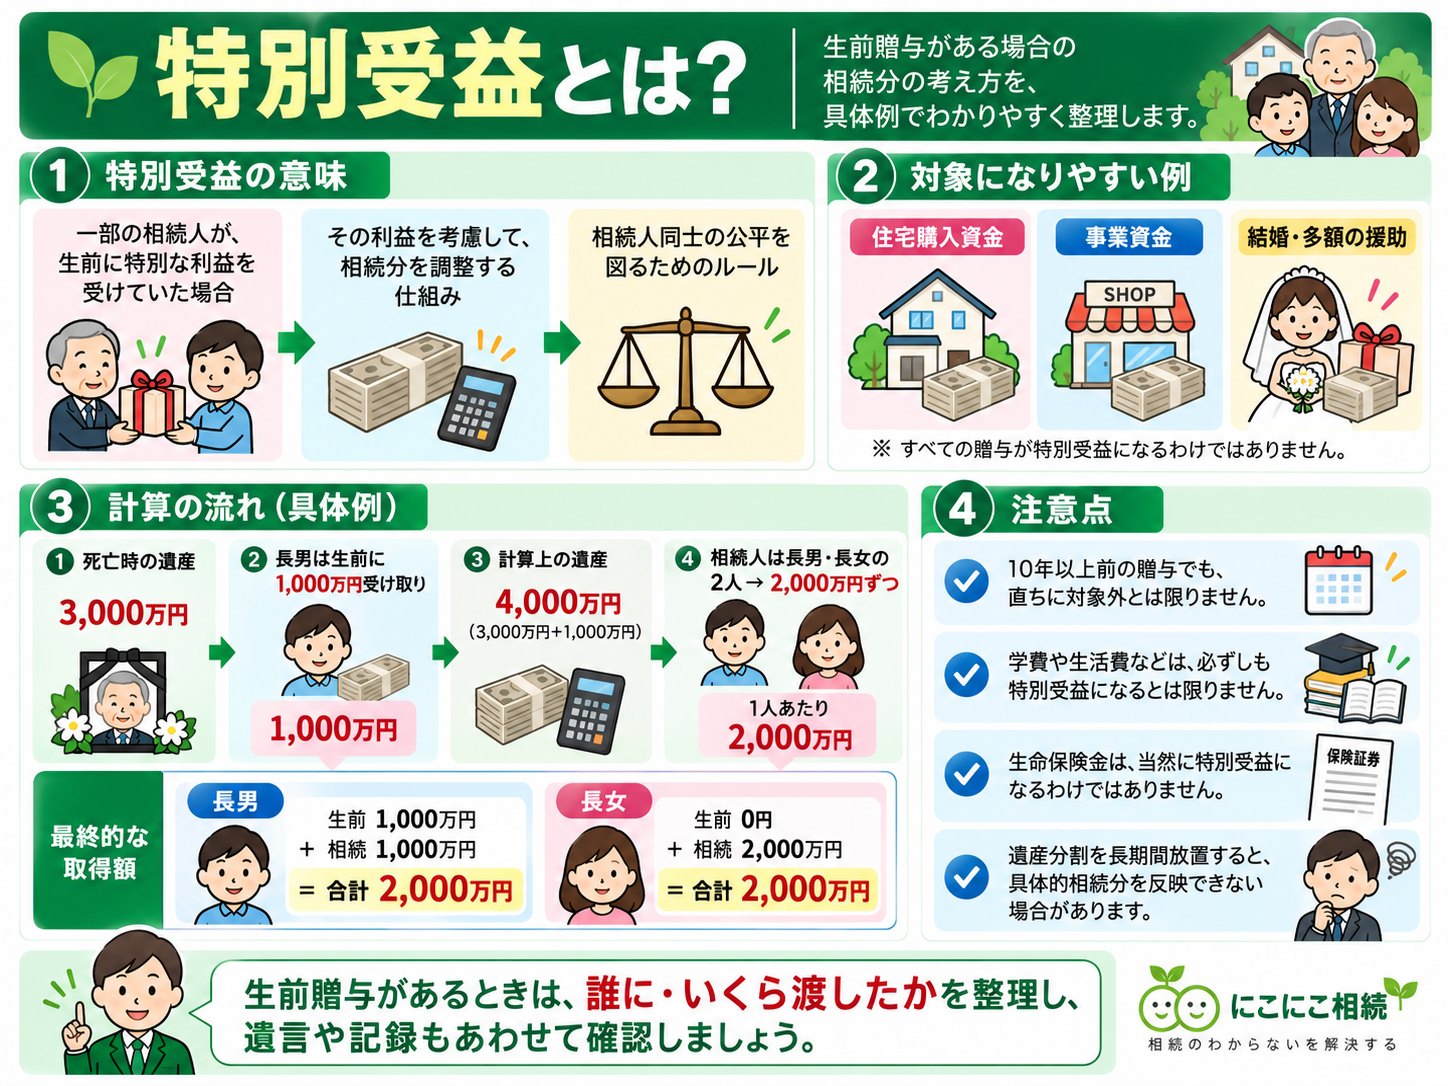
特別受益と寄与分は、どちらも単純な法定相続分だけでは公平にならない場合に、具体的な相続分を調整するための制度です。
- 特別受益:すでに一定の利益を受けている相続人の相続額を調整する
- 寄与分:被相続人の財産の維持・増加に特別な貢献をした相続人の相続額を調整する
どのような贈与が特別受益になる?
親から子どもへお金を渡していれば、すべて特別受益になるわけではありません。
特別受益の対象として問題になりやすいのは、相続財産の前渡しと考えられるような贈与です。
住宅購入資金の援助
代表的なのが、住宅購入のための資金援助です。
たとえば、親が一人の子どもだけに、
- 住宅の頭金として1,000万円を渡した
- 土地を無償で贈与した
- 住宅購入代金の大部分を負担した
といったケースでは、特別受益が問題になる可能性があります。
結婚のための多額の援助
結婚に関連して親からまとまった財産を受け取った場合も、特別受益が問題になることがあります。
ただし、一般的な結婚祝いなど、通常の親子関係の中で行われる程度の援助まで当然に特別受益になるわけではありません。
事業資金や開業資金の援助
子どもが独立したり事業を始めたりする際に、親から多額の資金援助を受けていた場合も、特別受益が問題になることがあります。
- 会社設立資金
- 店舗の開業資金
- 設備購入費
- 事業用不動産の購入資金
高額な学費や留学費用
大学や大学院、海外留学などの費用が特別受益になるかどうかも、相続で争いになることがあります。
ただし、教育費は親の扶養義務の範囲として支払われることも多いため、単に学費を払ってもらっただけで必ず特別受益になるわけではありません。
生命保険金は特別受益になる?
生命保険の死亡保険金は、原則として保険金受取人固有の財産とされ、通常の相続財産そのものではありません。
そのため、死亡保険金が当然に特別受益になるわけではありません。
ただし、死亡保険金の額、遺産総額に占める割合、相続人との関係などを考慮し、相続人間の不公平が著しいと認められる特段の事情がある場合には、特別受益に準じて持戻しの対象として扱われる可能性があります。
生命保険金と相続人の権利との関係については、生命保険金と遺留分の関係をわかりやすく解説も参考にしてください。
特別受益があると相続額はどう計算する?
特別受益がある場合には、生前に受け取った財産を計算上いったん相続財産に加えて考えます。
これを「特別受益の持戻し」といいます。
具体例では、父親の死亡時の遺産3,000万円に、長男が生前に受け取った1,000万円を加え、計算上の遺産を4,000万円とします。
3,000万円 + 1,000万円 = 4,000万円
この4,000万円を長男と長女の法定相続分である2分の1ずつに分けると、1人あたり2,000万円です。
長男はすでに1,000万円を受け取っているため、死亡後に取得する額は1,000万円となります。
| 相続人 | 生前に受け取った財産 | 死亡後に相続する額 | 合計 |
|---|---|---|---|
| 長男 | 1,000万円 | 1,000万円 | 2,000万円 |
| 長女 | 0円 | 2,000万円 | 2,000万円 |
注意したいのは、生前にもらった1,000万円を実際に遺産へ返還するという意味ではないことです。
あくまで相続額を計算する際に、その生前贈与を考慮する仕組みです。
昔の贈与でも特別受益になる?
「10年前にもらったお金だから関係ない」「20年前の贈与だから特別受益にはならない」と単純に判断することはできません。
特別受益に該当するかどうかについて、生前贈与そのものに一律の「何年前まで」という基準があるわけではありません。
贈与が10年以上前だからという理由だけで、直ちに特別受益に該当しなくなるわけではありません。
かなり以前に行われた贈与でも、その内容や目的によっては特別受益として問題になることがあります。
遺産分割を10年以上放置すると特別受益を反映できない場合がある
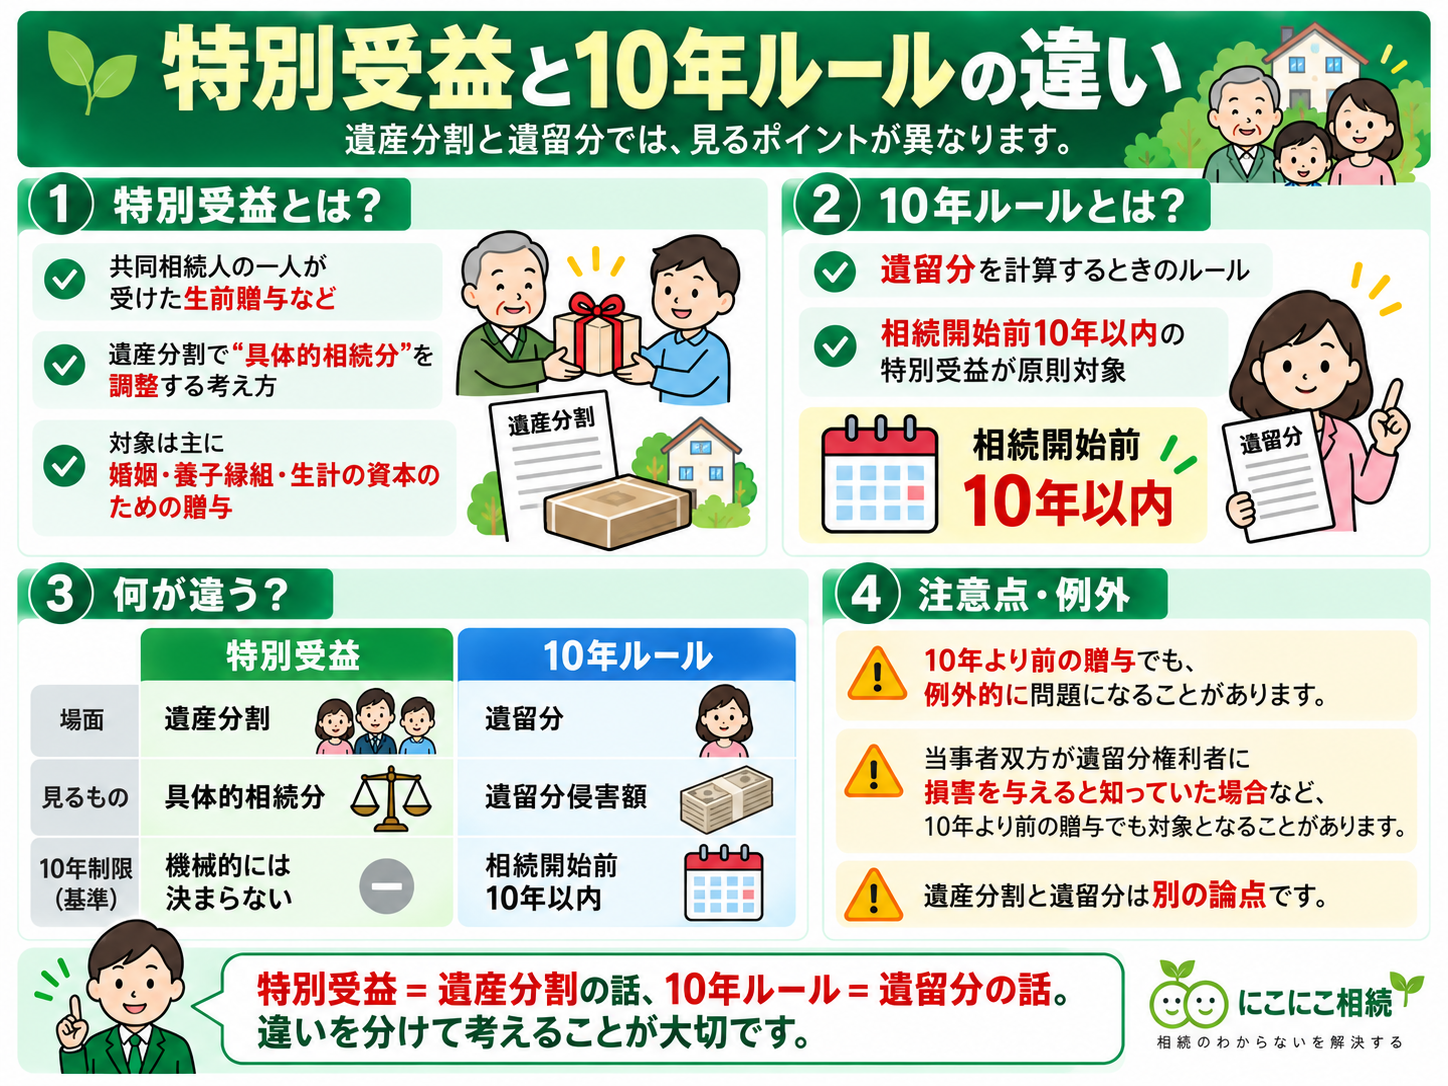
ここで注意したいのが、遺産分割を長期間放置した場合です。
特別受益そのものに「相続開始から10年を過ぎたら特別受益ではなくなる」というルールがあるわけではありません。
ただし、原則として相続開始から10年を経過した後に遺産分割を行う場合には、特別受益や寄与分を考慮した「具体的相続分」による分割ができなくなります。
その場合、原則として法定相続分または遺言によって指定された相続分を基準に遺産分割を行います。
一定の期間内に家庭裁判所へ遺産分割の請求をしている場合などには例外もあります。
また、改正法の施行前に開始した相続については経過措置があるため、古い相続については個別の確認が必要です。
寄与分についても同様のルールが関係するため、親の介護をしたら遺産を多くもらえる?相続の「寄与分」をわかりやすく解説も参考にしてください。
特別受益の「持戻し免除」とは?
特別受益に該当する贈与があっても、必ず相続分の計算に持ち戻すとは限りません。
被相続人が、
「この贈与は、将来の相続のときに差し引かなくてよい」
という意思を示していた場合には、特別受益の持戻しをしないことがあります。
これを「持戻し免除の意思表示」といいます。
持戻し免除の意思は、遺言書などで明確にしておくと、相続発生後のトラブルを防ぎやすくなります。
婚姻期間20年以上の夫婦には特別なルールがある
婚姻期間が20年以上の夫婦間で、居住用建物またはその敷地を贈与・遺贈した場合には、特別なルールがあります。
この場合、原則として「持戻し免除の意思表示」があったものと推定されます。
そのため、通常はその居住用不動産を特別受益として計算上持ち戻さずに遺産分割を行うことになります。
ただし、具体的な財産状況や遺言・贈与の内容などによって個別の確認が必要になる場合があります。
特別受益でもめる原因
特別受益は、相続人同士で意見が分かれやすいテーマです。
- 昔の贈与なので記録が残っていない
- 一方の相続人が「そんなお金はもらっていない」と主張する
- 生活費なのか特別な贈与なのか判断が分かれる
- 兄弟姉妹によって援助された金額が大きく違う
- 親は贈与したつもりでも、子どもは借りただけだと考えている
- 親が相続時の取扱いについて明確な意思を残していない
このような問題があると、遺産分割協議がまとまらない原因になります。
相続人全員で遺産の分け方を話し合う遺産分割協議については、遺産分割協議とは?進め方や注意点をわかりやすく解説も参考にしてください。
特別受益を主張するなら証拠が重要
相続人の一人が「兄は昔、父から1,000万円もらっている」と主張しても、それだけで特別受益が認められるとは限りません。
実際に贈与があったことや、その内容を確認できる資料が重要です。
- 銀行口座の振込記録
- 預金通帳
- 贈与契約書
- 贈与税の申告書
- 不動産の登記記録
- 親子間のメールやLINE
- 贈与の目的が分かる書面
生前贈与をするなら記録を残しておく
特別受益でもめないためには、贈与をする親側も記録を残しておくことが大切です。
特に多額の生前贈与を行う場合には、
- いつ贈与したのか
- いくら贈与したのか
- 何のための贈与だったのか
- 相続時に持ち戻してほしいのか
- 持戻しを免除するのか
などを明確にしておくと、将来のトラブルを減らしやすくなります。
相続でもめないために生前からできること
特別受益の問題は、相続が発生した後に初めて表面化することが少なくありません。
生前贈与の内容を整理しておく
誰に、いつ、いくら贈与したのかを整理しておきましょう。
遺言書で自分の意思を残す
特定の子どもに多く財産を渡した理由や、過去の生前贈与を相続時にどのように扱ってほしいのかを遺言書に残す方法があります。
遺言書については、遺言書とは?種類や作成するメリット・注意点をわかりやすく解説も参考にしてください。
生命保険も含めて財産の渡し方を考える
財産を特定の家族へ残したい場合には、生前贈与や遺言書だけでなく、生命保険を活用する方法もあります。
ただし、生前贈与、遺言、不動産、生命保険をそれぞれ別々に考えると、結果として相続人間のバランスが崩れることもあります。
生命保険を使った相続対策については、生命保険は相続対策になる?メリット・活用方法・注意点をわかりやすく解説も参考にしてください。
過去の生前贈与が相続で問題にならないか気になる方へ
「兄弟の一人だけ多額の援助を受けている」「昔の贈与が特別受益になるのか分からない」「生前贈与と遺言・生命保険をどう組み合わせればよいか整理したい」という段階でもご相談いただけます。
にこにこ相続では、ご家族や財産、生前贈与の状況を整理し、法的な判断や相続人間の紛争対応が必要な場合には、内容に応じて弁護士など適切な専門家への相談をご案内します。
まとめ|生前贈与がある場合は特別受益を確認しよう
相続人の中に、親から多額の生前贈与を受けていた人がいる場合、その贈与が特別受益として相続分の計算に反映されることがあります。
ただし、「親からお金をもらった=すべて特別受益」というわけではありません。
住宅購入資金や事業資金など、相続財産の前渡しと考えられるような贈与であるかどうかが重要です。
また、昔の贈与についても、10年以上前だからという理由だけで当然に特別受益から外れるわけではありません。
一方、遺産分割を相続開始から10年以上放置すると、原則として特別受益や寄与分を反映した具体的相続分による分割ができなくなる点には注意が必要です。
生前贈与を行う場合には、贈与の内容や目的、相続時の取扱いについて記録や意思を残しておくことが大切です。
参考情報・出典
本記事は、主に以下の公的機関の情報を参考にしています。
※本記事は、特別受益・生前贈与・遺産分割に関する一般的な情報提供を目的としています。特別受益に該当するかどうかや具体的な相続分は、贈与の目的・金額・時期、相続開始時期、遺言の内容、家族関係などによって異なります。個別の法律判断については弁護士などの専門家へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。
コメント