
「孫を生命保険の受取人にすると税金はどうなる?」
「相続人以外でも死亡保険金を受け取れる?」
「500万円×法定相続人の非課税枠は使える?」
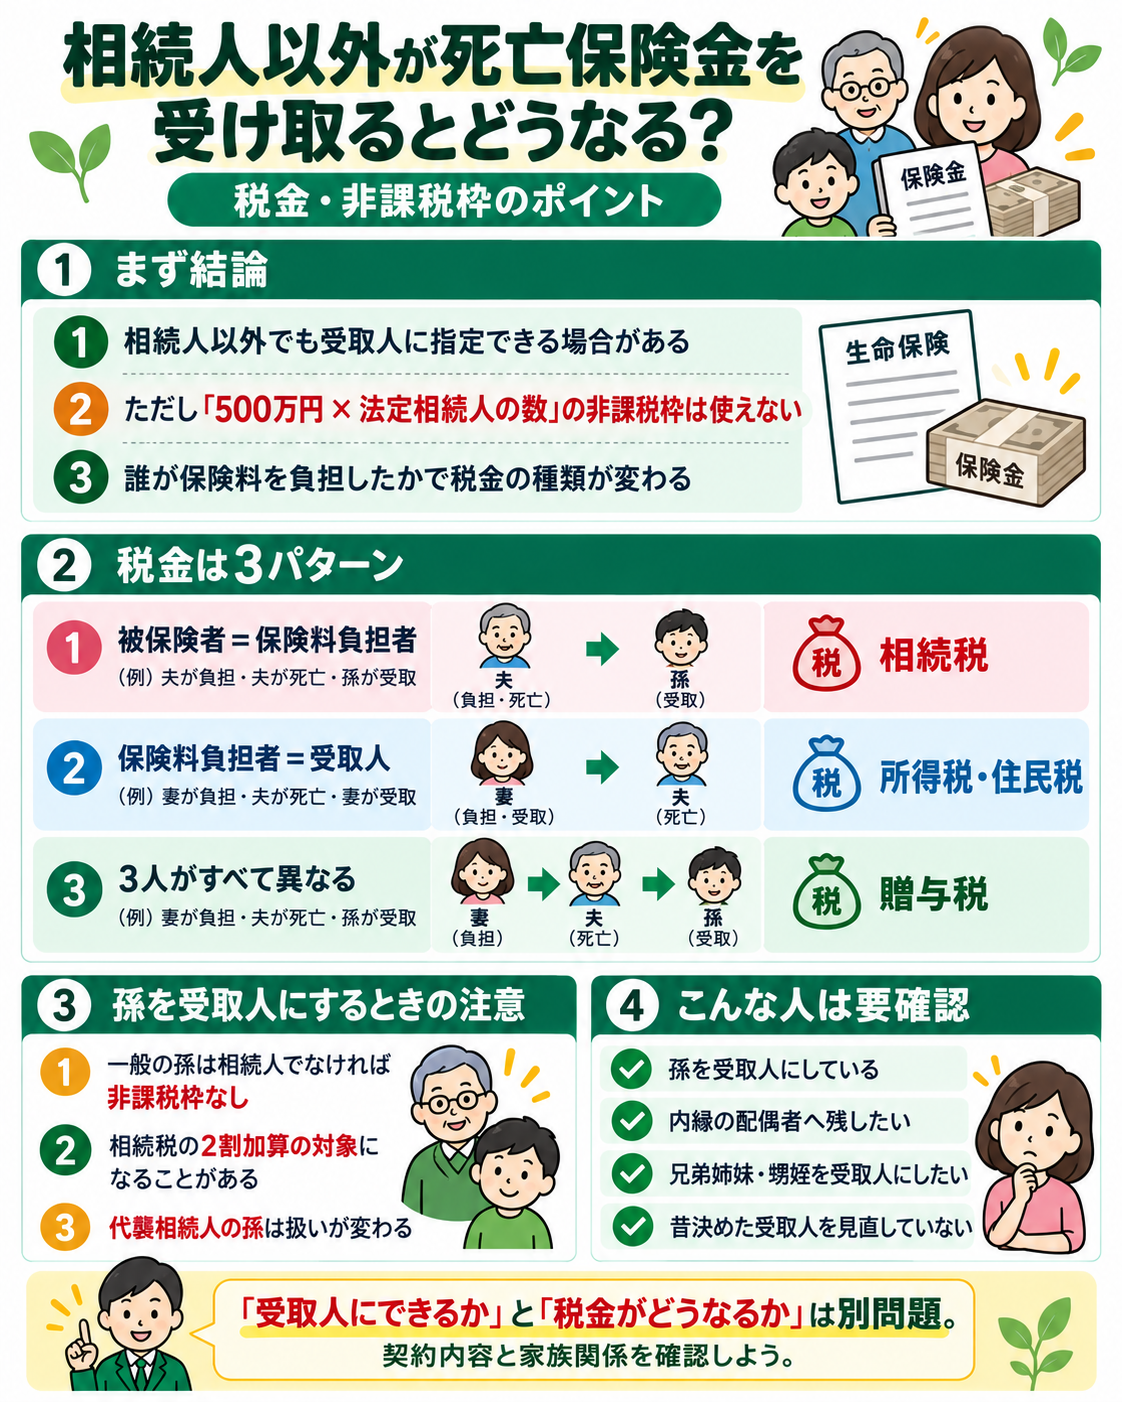
生命保険では、配偶者や子どもだけでなく、保険会社や商品の条件を満たせば、孫やその他の親族などを死亡保険金の受取人に指定できる場合があります。
ただし、相続人以外の人を受取人にするときは、税金について特に注意が必要です。
被相続人が保険料を負担していた死亡保険金を相続人以外の人が受け取る場合、相続税の対象になりますが、「500万円×法定相続人の数」の生命保険金の非課税枠は使えません。
さらに、保険料を誰が負担していたかによっては、相続税ではなく所得税・住民税や贈与税の対象となる場合もあります。
この記事では、相続人以外の人が死亡保険金を受け取る場合の税金、非課税枠、孫を受取人にする場合の注意点などを分かりやすく解説します。
- 生命保険金は相続人以外でも受け取れる?
- 相続人以外が死亡保険金を受け取ると非課税枠は使える?
- 相続人以外が受け取る死亡保険金は相続税の対象?
- 孫を死亡保険金の受取人にした場合はどうなる?
- 内縁の妻・夫を受取人にした場合は?
- 兄弟姉妹や甥・姪を受取人にした場合は?
- 死亡保険金にかかる税金は3種類ある
- 相続人以外を受取人にすると相続税が高くなることがある?
- 死亡保険金は遺産分割の対象になる?
- 相続人以外を受取人にするメリット
- 相続人以外を受取人にするデメリット・注意点
- 受取人が死亡していた場合はどうなる?
- 相続人以外を受取人にした方がよいケース
- 受取人を見直した方がよいケース
- まとめ|相続人以外を受取人にするなら税金と家族関係の両方を確認しよう
- 参考情報・出典
生命保険金は相続人以外でも受け取れる?
生命保険の死亡保険金は、必ず法定相続人が受け取らなければならないわけではありません。
保険会社や商品の取扱条件を満たせば、孫、兄弟姉妹、甥・姪、内縁関係にある人など、相続人以外の人を受取人に指定できる場合があります。
たとえば、
- 孫
- 兄弟姉妹
- 甥・姪
- 内縁関係にある人
- その他の親族
などです。
ただし、「受取人として指定できるか」と「税金がどうなるか」は別の問題です。
受取人を決める際には、契約条件だけでなく税務上の扱いまで確認することが重要です。
受取人の基本については、生命保険の受取人は誰にする?相続で注意したいポイントも参考にしてください。
相続人以外が死亡保険金を受け取ると非課税枠は使える?
結論からいうと、相続人以外の人が取得した死亡保険金には、生命保険金の非課税制度は適用されません。
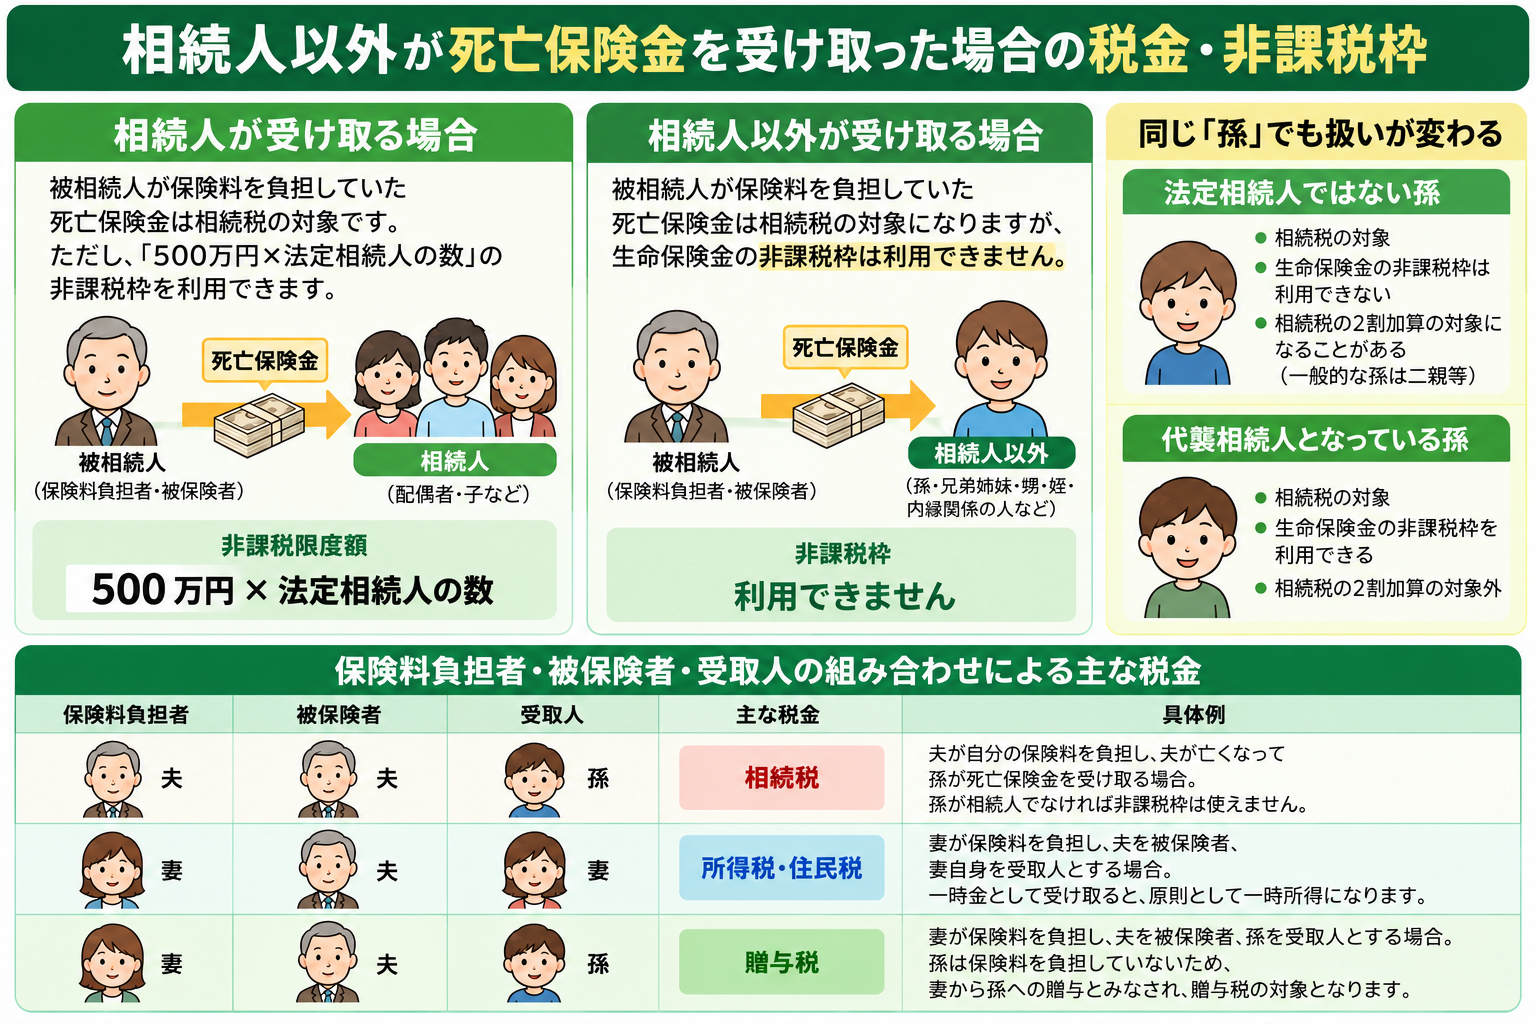
被相続人が保険料を負担していた死亡保険金について、受取人が相続人である場合には、
500万円 × 法定相続人の数
という非課税限度額があります。
たとえば、法定相続人が3人なら、非課税限度額は、
500万円 × 3人 = 1,500万円
です。
ただし、この非課税制度の適用を受けられるのは、相続人が取得した死亡保険金です。
相続人ではない孫などが死亡保険金を取得した場合、その人が取得した保険金については、この非課税制度を利用できません。
生命保険金の非課税枠については、生命保険の相続税非課税枠とは?500万円×法定相続人を解説をご覧ください。
相続人以外が受け取る死亡保険金は相続税の対象?
ここで重要なのが、誰が保険料を負担していたかです。
被保険者本人が保険料を負担しており、その本人が亡くなったことによって死亡保険金が支払われる場合、その死亡保険金は相続税の対象となります。
受取人が相続人の場合には「相続により取得したもの」、相続人以外の場合には「遺贈により取得したもの」とみなされます。
つまり、
「相続人ではない人が受け取ったから贈与税になる」というわけではありません。
亡くなった人自身が保険料を負担していたのであれば、相続人以外の受取人であっても相続税の対象になります。
孫を死亡保険金の受取人にした場合はどうなる?
相続対策では、「子ではなく孫へ直接お金を残したい」と考えるケースがあります。
生命保険を利用して孫を受取人にする方法も考えられますが、税務上の注意点があります。
孫が法定相続人ではない場合
一般的に、被相続人の子が存命であれば、その子の子である孫は法定相続人にはなりません。
このような孫が死亡保険金を受け取った場合、被相続人が保険料を負担していた契約であれば相続税の対象となります。
ただし、孫は相続人ではないため、死亡保険金の「500万円×法定相続人の数」の非課税制度は利用できません。
孫が代襲相続人になっている場合
被相続人の子が先に亡くなっているなどの理由で、その子に代わって孫が代襲相続人となる場合があります。
この場合、その孫は相続人となるため、死亡保険金の非課税制度についても相続人として扱われます。
同じ「孫」でも、法定相続人になっているかどうかによって扱いが変わるため注意しましょう。
孫は相続税の2割加算にも注意
相続や遺贈によって財産を取得した人が、被相続人の配偶者または一親等の血族などに該当しない場合、原則としてその人の相続税額に2割相当額が加算されます。
一般的な孫は二親等なので、相続税の2割加算の対象になることがあります。
ただし、被相続人の子に代わって代襲相続人となっている孫については、2割加算の対象外となります。
そのため、単純に「孫を受取人にすれば一世代飛ばして財産を渡せるから有利」と判断するのではなく、非課税枠や2割加算まで含めて確認する必要があります。
内縁の妻・夫を受取人にした場合は?
法律上の婚姻をしていない内縁の配偶者は、原則として法定相続人にはなりません。
一方、保険会社の取扱条件を満たせば、生命保険の死亡保険金受取人として指定できる場合があります。
被相続人が保険料を負担していた場合には、その死亡保険金は相続税の対象となります。
ただし、法定相続人ではないため、死亡保険金の非課税制度は利用できません。
また、法律上の配偶者に認められている相続税の配偶者の税額軽減も適用されません。
さらに、相続税額の2割加算の対象となる可能性があります。
内縁関係の人へ生命保険で財産を残す場合には、保険金を受け取れるかだけではなく、税負担も確認することが重要です。
兄弟姉妹や甥・姪を受取人にした場合は?
兄弟姉妹や甥・姪については、その人が相続人になっているかどうかによって生命保険金の非課税制度の扱いが変わります。
たとえば、被相続人に子や直系尊属がおらず、兄弟姉妹が法定相続人となっている場合には、その兄弟姉妹が取得した死亡保険金について非課税制度の適用を受けられる場合があります。
一方、子がいるため兄弟姉妹が法定相続人ではない場合、その兄弟姉妹が受け取った死亡保険金には非課税制度は適用されません。
甥・姪についても、代襲相続などによって相続人となっているかどうかを確認する必要があります。
なお、兄弟姉妹や甥・姪が相続や遺贈によって財産を取得した場合には、相続税の2割加算の対象となるのが原則です。
死亡保険金にかかる税金は3種類ある
死亡保険金にかかる税金は、受取人が相続人かどうかだけでは決まりません。
被保険者・保険料負担者・受取人の組み合わせによって、相続税・所得税・贈与税のいずれかになります。
| 保険料負担者 | 被保険者 | 受取人 | 主な税金 |
|---|---|---|---|
| 夫 | 夫 | 孫 | 相続税 |
| 妻 | 夫 | 妻 | 所得税・住民税 |
| 妻 | 夫 | 孫 | 贈与税 |
それぞれ確認してみましょう。
被保険者=保険料負担者の場合は相続税
夫が自分の生命保険料を負担し、夫が亡くなって孫が死亡保険金を受け取った場合です。
この場合、死亡保険金は相続税の対象です。
ただし、孫が相続人でなければ生命保険金の非課税制度は使えません。
保険料負担者=受取人の場合は所得税・住民税
妻が保険料を負担し、夫を被保険者、妻自身を死亡保険金受取人としている場合です。
妻が自分で負担した保険料に基づく死亡保険金を受け取るため、所得税の対象になります。
一時金として受け取る場合には、原則として一時所得として扱われます。
3人すべてが異なる場合は贈与税
妻が保険料を負担し、夫を被保険者、孫を受取人としている場合などです。
この場合、孫は保険料を負担していないため、保険料負担者である妻から孫への贈与とみなされ、贈与税の対象となります。
相続対策で生命保険を使う場合には、単に「誰を受取人にするか」だけでなく、誰が実際に保険料を負担するのかまで確認することが重要です。
詳しくは、相続対策で生命保険を使うメリットとは?預金との違い・注意点をわかりやすく解説も参考にしてください。
相続人以外を受取人にすると相続税が高くなることがある?
相続人以外を死亡保険金の受取人にすると、相続人が受け取る場合より税負担が大きくなるケースがあります。
主な理由は、
- 生命保険金の非課税制度を利用できない
- 相続税の2割加算の対象になる場合がある
- 法律上の配偶者でなければ配偶者の税額軽減を利用できない
といった点です。
ただし、税金が増える可能性があるからといって、相続人以外を受取人にしてはいけないわけではありません。
「誰に財産を残したいのか」という本人の希望も重要です。
税負担と資産承継の目的を両方確認して設計することが大切です。
死亡保険金は遺産分割の対象になる?
受取人が指定されている死亡保険金は、原則としてその受取人固有の財産となり、本来の相続財産には含まれません。
そのため、通常は遺産分割協議で相続人全員が分ける財産ではありません。
たとえば、死亡保険金の受取人として長男が指定されている場合、長男が受け取った死亡保険金を「相続人全員で分け直す」のが当然というわけではありません。
契約上の受取人が死亡保険金を受け取った後、その一部を別の人へ渡した場合には、その移転が贈与として扱われ、贈与税の対象となることがあります。
死亡保険金と相続財産の関係については、死亡保険金は相続財産になる?をご覧ください。
相続人以外を受取人にするメリット
税務上の注意点はありますが、相続人以外を受取人にすることにはメリットもあります。
- 法定相続人ではない人へ現金を残せる
- 特に支援したい人へ直接資金を準備できる
- 遺産分割とは別に資金を残せる
- 相続発生後の生活資金を準備できる
たとえば、長年生活を共にしてきた内縁のパートナーには法律上の相続権がありません。
そのような場合に、生命保険が資産承継の選択肢となることがあります。
相続人以外を受取人にするデメリット・注意点
一方、次の点には注意が必要です。
- 生命保険金の非課税制度を利用できない
- 相続税の2割加算の対象となる場合がある
- 他の相続人との間で不公平感が生じる可能性がある
- 遺留分との関係が問題になる場合がある
- 受取人が先に死亡していると手続きが複雑になる
死亡保険金は原則として受取人固有の財産ですが、相続財産全体と比較して保険金額が著しく大きいなど特段の事情がある場合には、特別受益に準じて考慮される可能性があります。
生命保険と遺留分の関係については、生命保険金は遺留分の対象になる?も参考にしてください。
受取人が死亡していた場合はどうなる?
生命保険に長期間加入していると、契約時に指定した受取人が先に亡くなっていることがあります。
そのまま放置すると、当初想定していた人とは異なる人が保険金を受け取ることになる可能性があります。
結婚、離婚、再婚、出生、死亡など家族構成が変わった場合には、生命保険の受取人も確認しましょう。
詳しくは、生命保険の受取人が死亡していたらどうなる?をご覧ください。
相続人以外を受取人にした方がよいケース
たとえば、次のようなケースでは検討する余地があります。
- 内縁のパートナーへ財産を残したい
- 孫へ直接資金を残したい
- 特に支援したい親族がいる
- 相続人以外の人へ生活資金を準備したい
- 遺言と生命保険を組み合わせて資産承継を考えたい
ただし、「受取人にできるか」「税金はいくらか」「他の相続人とのバランスは問題ないか」をセットで確認することが重要です。
受取人を見直した方がよいケース
生命保険は加入した時点で終わりではありません。
次のような変化があった場合には、受取人を確認しましょう。
- 結婚した
- 離婚した
- 再婚した
- 子どもや孫が生まれた
- 受取人が亡くなった
- 財産構成が大きく変わった
- 遺言書を作成・変更した
- 相続対策の方針を変更した
生命保険と遺言書で財産を残す相手が大きく異なる場合には、家族間のトラブルにつながらないかも確認しておきましょう。
生命保険の受取人をこのままにしてよいか迷っている方へ
「孫を受取人にしているが税金が心配」「相続人以外に財産を残したい」「現在の受取人が家族全体の相続対策として適切か確認したい」という段階でもご相談いただけます。
にこにこ相続では、生命保険だけを見るのではなく、預貯金・不動産・遺言なども含めて財産全体を整理し、必要に応じて税理士・司法書士・弁護士などの専門家と連携して選択肢を確認します。
まとめ|相続人以外を受取人にするなら税金と家族関係の両方を確認しよう
生命保険では、相続人以外の人を死亡保険金の受取人に指定できる場合があります。
ただし、重要なポイントがあります。
- 相続人以外が取得した死亡保険金には、生命保険金の非課税制度は適用されない
- 被相続人が保険料を負担していれば、相続人以外の受取人でも相続税の対象となる
- 孫などは相続税の2割加算の対象になる場合がある
- 代襲相続人となった孫は扱いが異なる
- 保険料負担者と受取人が同じなら所得税等、3者が異なる場合は贈与税となるケースがある
- 受取人は家族構成の変化に合わせて定期的に確認する
生命保険の受取人は「誰に残したいか」だけでなく、「その人が相続人なのか」「誰が保険料を負担しているのか」まで確認して決めることが大切です。
参考情報・出典
本記事は、主に以下の公的機関の情報を参考にしています。
※本記事は、生命保険・相続・税金に関する一般的な情報提供を目的としています。保険契約の内容、保険料負担者、被保険者、受取人、相続人の範囲などによって税務上・法律上の扱いは異なります。個別の税務判断については税理士、法律判断については弁護士など、内容に応じた専門家へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。
コメント