
「相続税はいくらからかかる?」
「親の財産が5,000万円くらいあるけれど、相続税は必要?」
「1億円を相続したら、どのくらい相続税がかかる?」
相続税について考えるとき、まず気になるのが「財産がいくらあると相続税がかかるのか」という点ではないでしょうか。
結論からいうと、相続税には「財産が一律○万円を超えたらかかる」という基準があるわけではありません。
相続税には、
3,000万円+600万円×法定相続人の数
という基礎控除があり、法定相続人の人数によって相続税がかかり始める基準が変わります。
この記事では、相続税はいくらからかかるのか、5,000万円や1億円の財産がある場合はどう考えるのか、不動産や生命保険がある場合の注意点までわかりやすく解説します。
相続税はいくらからかかる?
相続税がかかるかどうかを判断するとき、最初に確認したいのが基礎控除です。
相続税の基礎控除は、次の式で計算します。
3,000万円+600万円×法定相続人の数
法定相続人の人数ごとの基礎控除額は、次のようになります。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
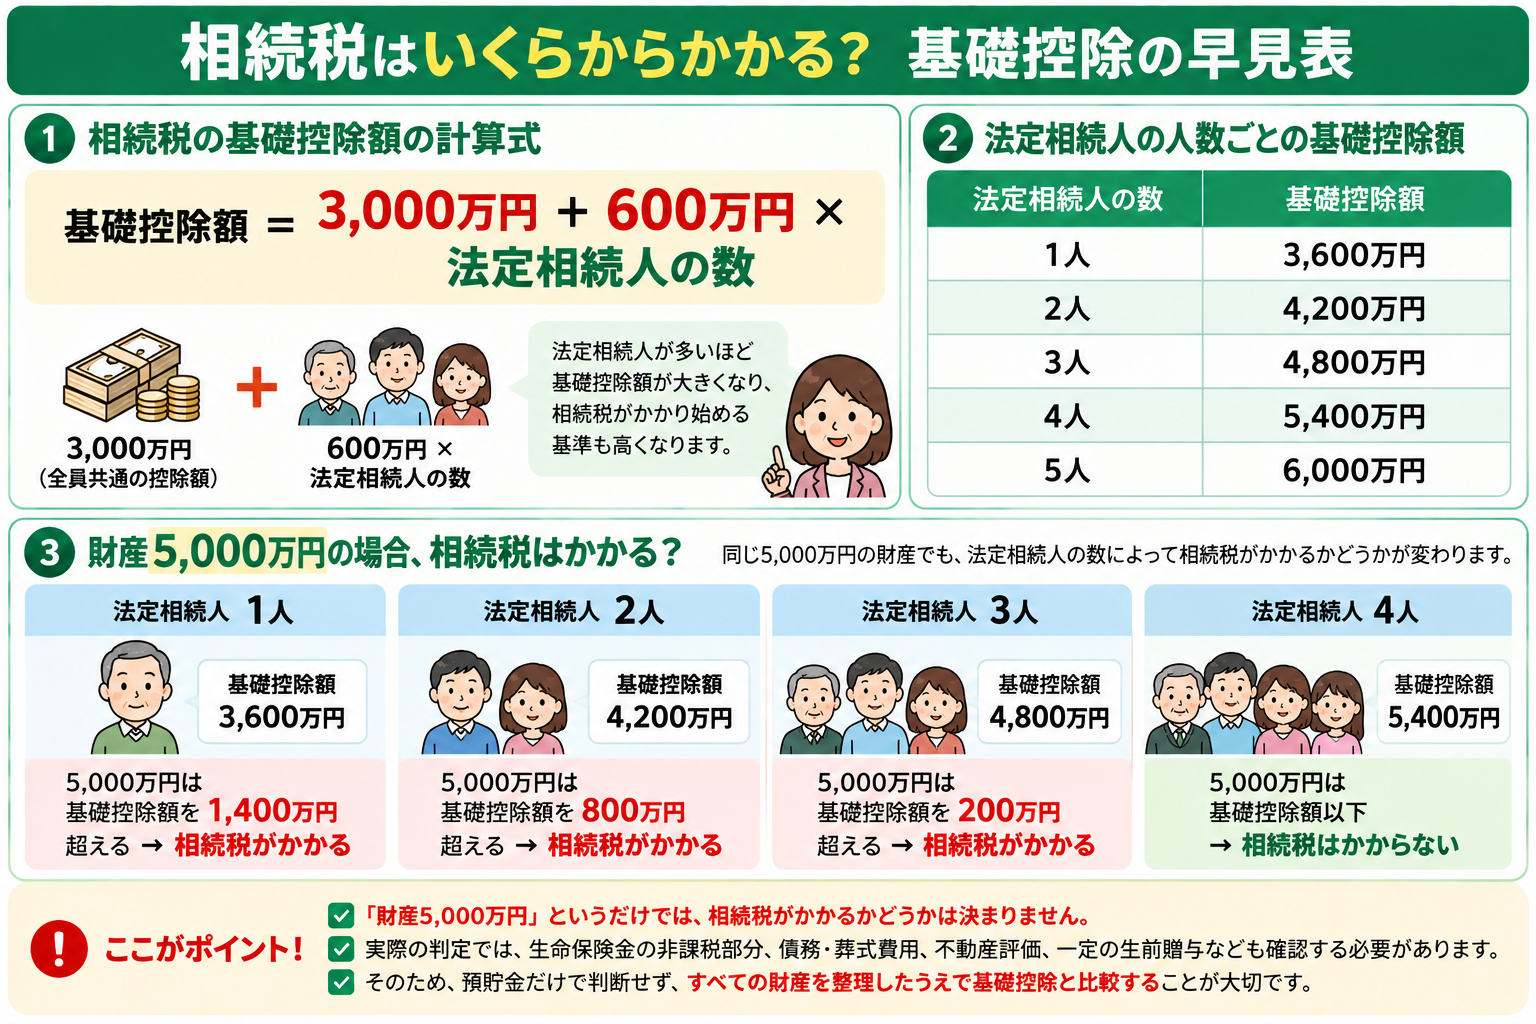
つまり、同じ5,000万円の財産があったとしても、法定相続人が何人いるかによって相続税がかかるかどうかが変わります。
相続税の基礎控除について詳しくは、相続税の基礎控除とは?も参考にしてください。
相続税の基礎控除を具体例で計算してみよう
具体的な家族構成で考えてみましょう。
たとえば夫が亡くなり、法定相続人が「妻と子ども2人」の合計3人だったとします。
この場合の基礎控除は、
3,000万円+600万円×3人=4,800万円
です。
相続税の計算対象となる財産等の合計額が4,800万円以下であれば、原則として相続税はかかりません。
一方、4,800万円を超える場合には、その超えた部分をもとに相続税を計算していきます。
ただし、実際の相続税計算では、単純に「亡くなった人が持っていた財産の合計額」と基礎控除を比べるだけではありません。
非課税財産、一定の債務や葬式費用、相続税の計算に加算される一定の生前贈与なども考慮する必要があります。
財産5,000万円なら相続税はかかる?
「財産が5,000万円ある場合」を例に考えてみましょう。
| 法定相続人 | 基礎控除 | 5,000万円との比較 |
|---|---|---|
| 1人 | 3,600万円 | 1,400万円超える |
| 2人 | 4,200万円 | 800万円超える |
| 3人 | 4,800万円 | 200万円超える |
| 4人 | 5,400万円 | 基礎控除以下 |
このように、財産が同じ5,000万円でも結果は異なります。
つまり、「財産5,000万円」というだけでは相続税がかかるかどうかは決まりません。
法定相続人が1~3人なら基礎控除を超えますが、4人なら基礎控除5,400万円の範囲内です。
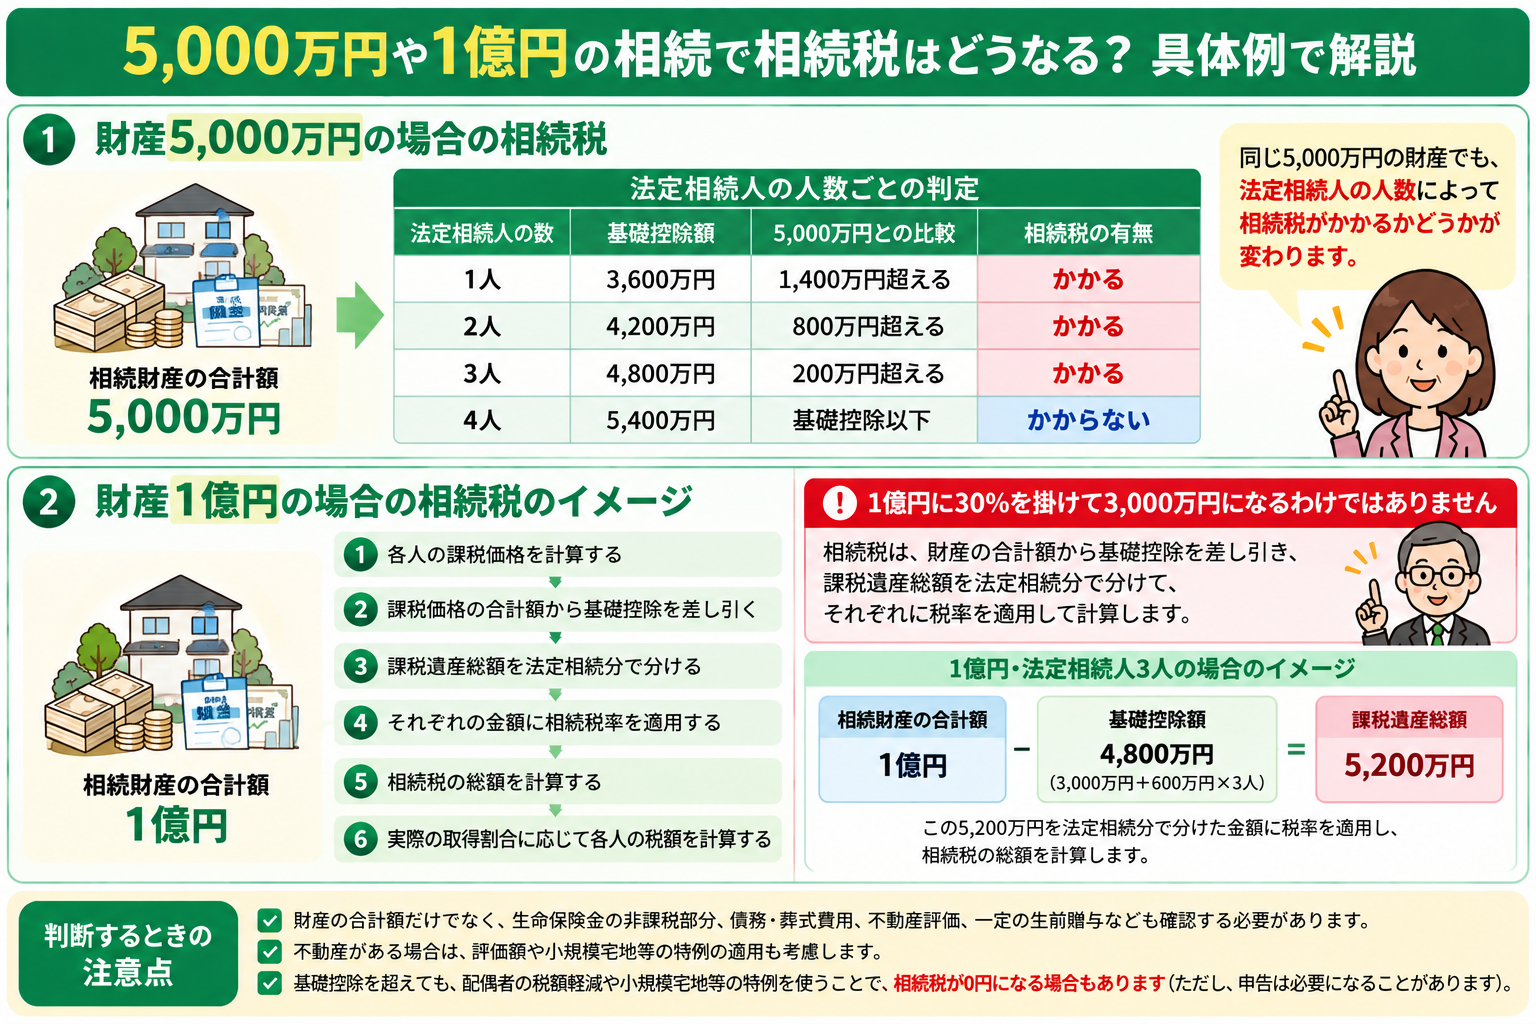
ただし、この表はあくまで「5,000万円」と基礎控除を単純比較したものです。
実際には、生命保険金の非課税部分、一定の債務や葬式費用、不動産評価、一定の生前贈与なども確認する必要があります。
反対に、手元の預貯金だけを見ると5,000万円以下でも、不動産や有価証券などを加えることで基礎控除を超える場合もあります。
財産1億円なら相続税はいくら?
財産が1億円ある場合も、「1億円に相続税率を掛ければ税額が出る」という計算ではありません。
財産が1億円あるから、1億円に30%を掛けて3,000万円の相続税がかかる、という計算ではありません。
相続税は、おおまかに次の流れで計算します。
- 各人の課税価格を計算する
- 課税価格の合計額から基礎控除を差し引く
- 課税遺産総額を法定相続分で取得したものとして分ける
- それぞれの金額に相続税率を適用する
- 相続税の総額を計算する
- 実際に取得した財産の割合などに応じて各人の税額を計算する
さらに、配偶者の税額軽減などを利用できる場合には、最終的な納税額が変わります。
そのため、「1億円の財産なら相続税○万円」と財産総額だけで一律に決めることはできません。
相続税の税率は何%?
相続税の税率は、10%から55%までの超過累進税率です。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超~3,000万円以下 | 15% | 50万円 |
| 3,000万円超~5,000万円以下 | 20% | 200万円 |
| 5,000万円超~1億円以下 | 30% | 700万円 |
| 1億円超~2億円以下 | 40% | 1,700万円 |
| 2億円超~3億円以下 | 45% | 2,700万円 |
| 3億円超~6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
ここで注意したいのは、遺産総額にそのまま10%~55%を掛けるわけではないということです。
課税価格の合計額から基礎控除を差し引き、その課税遺産総額をいったん法定相続分で分けたものとして税率を適用し、相続税の総額を計算します。
相続財産には何が含まれる?
相続税がかかるか確認するときは、預貯金だけではなく、相続税の対象となる財産を広く確認する必要があります。
代表的なものには、
- 現金・預貯金
- 土地・建物
- 株式・投資信託などの有価証券
- 一定の死亡保険金
- 一定の死亡退職金
- 貸付金
- 貴金属や一定の動産
- その他、金銭的価値のある財産
などがあります。
また、一定の生前贈与についても、相続税の計算上、課税価格へ加算される場合があります。
詳しくは、相続財産とは?対象になる財産・ならない財産を解説をご覧ください。
自宅があると相続税はいくらからかかる?
相続税を考えるとき、見落としやすいのが不動産です。
たとえば預貯金が2,000万円しかなくても、自宅の土地や建物、有価証券などを含めると基礎控除を超える可能性があります。
一方、不動産は「購入したときの価格」や「現在売却できそうな価格」をそのまま相続税の計算に使うとは限りません。
土地や建物には、相続税上の評価方法があります。
さらに、一定の要件を満たす宅地については、小規模宅地等の特例によって評価額を減額できる場合があります。
そのため、不動産がある場合には、預貯金だけで相続税がかかるかどうかを判断しないことが重要です。
不動産の評価については、相続した不動産の評価額はいくら?も参考にしてください。
生命保険金がある場合はどう計算する?
被相続人が保険料を負担していた死亡保険金は、一定の場合、相続税の対象となります。
ただし、相続人が取得した死亡保険金については、
500万円×法定相続人の数
という非課税限度額があります。
たとえば、法定相続人が3人なら、非課税限度額は1,500万円です。
そのため、相続税がかかるか確認するときには、死亡保険金の全額を単純に財産へ足すのではなく、非課税制度を考慮する必要があります。
詳しくは、生命保険の相続税非課税枠とは?をご覧ください。
なお、相続人以外が死亡保険金を受け取る場合には、この非課税制度を利用できません。
孫や内縁の配偶者などを受取人にしている場合は、生命保険金を相続人以外が受け取るとどうなる?も確認してください。
借金がある場合は相続税が減る?
相続税の計算では、被相続人が残した一定の債務を遺産総額から差し引くことができます。
たとえば、一定の借入金などです。
また、一定の葬式費用についても控除できます。
そのため、
「財産5,000万円、借入金1,000万円」
というケースであれば、単純に5,000万円だけを見て相続税がかかるかどうかを判断するわけではありません。
ただし、すべての借金や支出を自由に控除できるわけではないため、個別に確認する必要があります。
基礎控除を超えても相続税が0円になることはある?
相続税の計算対象となる財産等が基礎控除を超えたとしても、最終的な相続税額が0円になる場合があります。
代表的なのが、
- 配偶者の税額軽減
- 小規模宅地等の特例
などを利用できるケースです。
ただし、ここで重要なのが、
「相続税が0円になる」ことと「相続税申告が必要ない」ことは同じではない
という点です。
特例を利用した結果として税額が0円になる場合には、相続税申告が必要となることがあります。
詳しくは、相続税の申告が必要ないケースとは?をご覧ください。
相続税がかかるか確認する方法
「うちは相続税がかかる?」と思ったら、次の順番で確認してみましょう。
法定相続人を確認する
まず、誰が法定相続人になるのかを確認します。
法定相続人の人数によって基礎控除額が変わります。
基礎控除額を計算する
次の式を使います。
3,000万円+600万円×法定相続人の数
財産を洗い出す
預貯金だけではなく、不動産、株式、投資信託、一定の死亡保険金なども確認します。
非課税財産や債務などを確認する
生命保険金などの非課税部分や、一定の債務・葬式費用などを確認します。
また、相続税の計算へ加算される生前贈与がないかも確認します。
基礎控除と比較する
相続税の計算対象となる財産等の合計額と基礎控除額を比較します。
基礎控除を超える場合には、相続税申告や利用できる特例について確認していきます。
相続税がかかりそうな場合はいつ確認すればいい?
相続税について考えるのは、相続が発生してからでなければならないわけではありません。
親が元気なうちに、
- 預貯金はいくらあるか
- どのような不動産を所有しているか
- 生命保険に加入しているか
- 株式や投資信託を保有しているか
- 借入金があるか
などを整理しておけば、おおよその相続財産を把握できます。
そのうえで基礎控除と比較すれば、将来相続税が発生する可能性があるのかを考える材料になります。
生前にできる準備については、親が元気なうちにやるべき相続対策10選も参考にしてください。
「うちは相続税がかかる?」と気になっている方へ
相続税がかかるかどうかは、預貯金の金額だけでは判断できません。
不動産、生命保険、有価証券、家族構成などを整理することで、相続税が発生する可能性を確認しやすくなります。
にこにこ相続では、まずご家族や財産の状況を整理し、具体的な税務判断や相続税申告が必要な場合には税理士と連携して対応します。
まとめ|相続税がいくらからかかるかは法定相続人の数で変わる
相続税には「全員一律で○万円から」という基準があるわけではありません。
まず確認するのは、
3,000万円+600万円×法定相続人の数
で計算する基礎控除です。
ポイントを整理すると、
- 法定相続人1人なら基礎控除は3,600万円
- 法定相続人2人なら4,200万円
- 法定相続人3人なら4,800万円
- 預貯金だけでなく不動産や有価証券なども確認する
- 相続人が取得する死亡保険金には一定の非課税枠がある
- 一定の債務や葬式費用を差し引ける場合がある
- 基礎控除を超えても特例などによって税額が0円になる場合がある
「財産が5,000万円あるから相続税がかかる」「5,000万円以下だから相続税はかからない」と財産総額だけで判断せず、法定相続人の人数と相続財産の内容を整理することが大切です。
参考情報・出典
本記事は、主に以下の公的機関の情報を参考にしています。
※本記事は、相続税に関する一般的な情報提供を目的としています。財産の種類、評価額、相続人の構成、各種特例の適用状況などによって実際の相続税額は異なります。個別の税務判断については税理士などの専門家へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。
コメント