
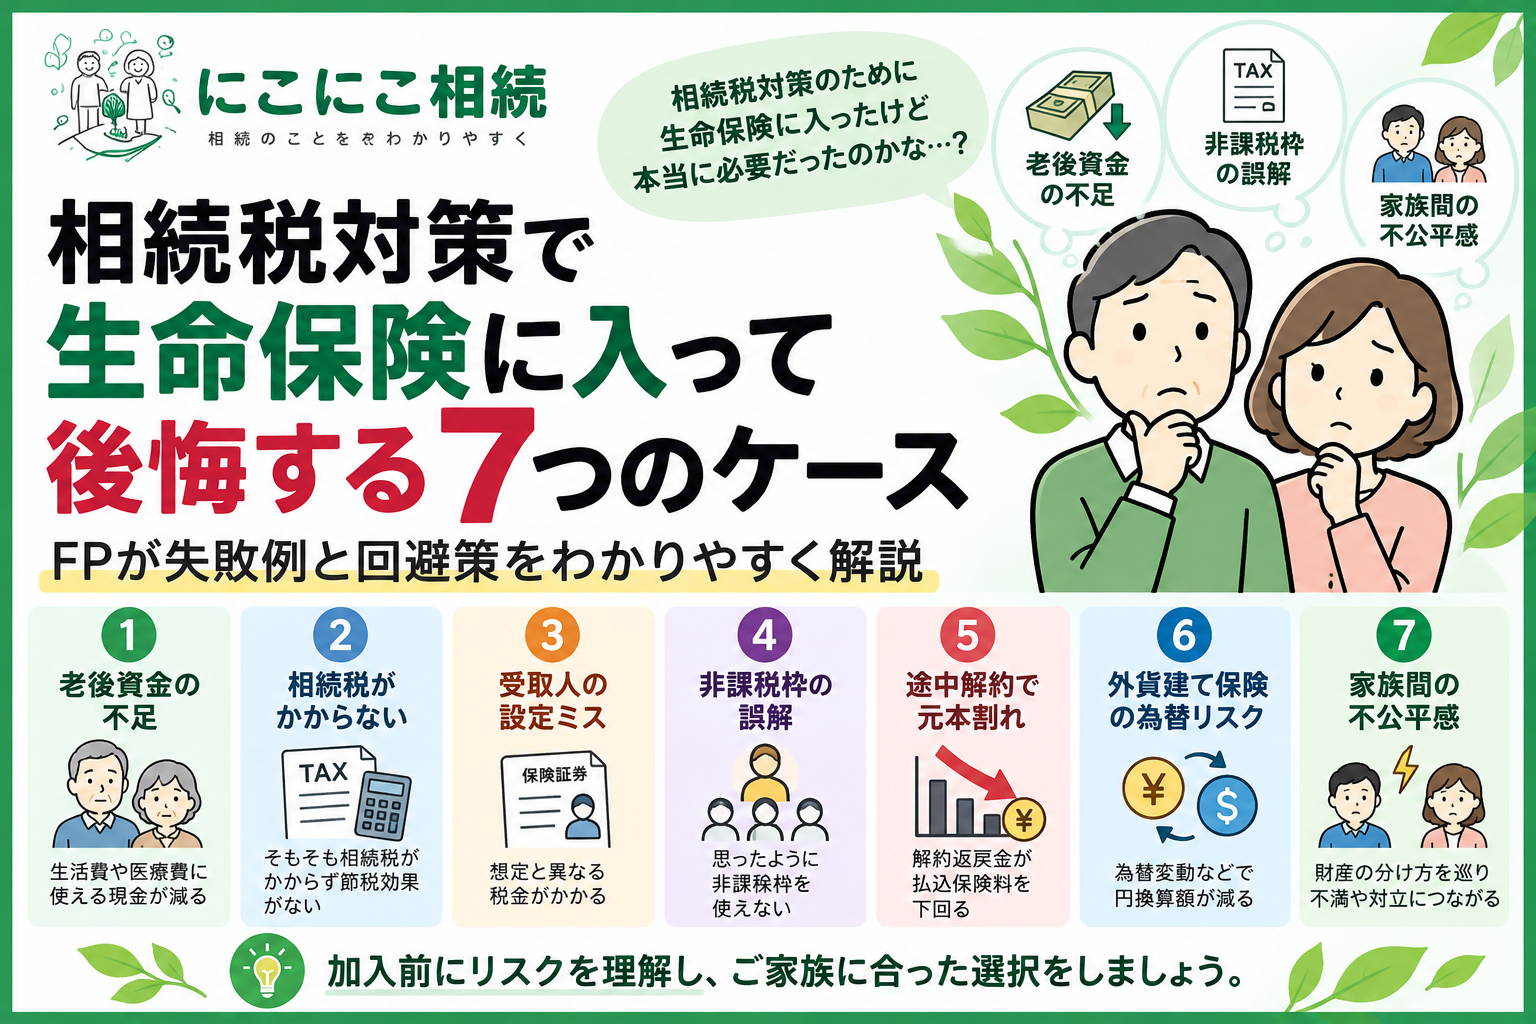
「相続税対策になると聞いて生命保険に入ったけれど、本当に必要だったのだろうか」
「死亡保険金には非課税枠があるから、生命保険に入っておけば安心なのでは?」
生命保険は、相続税の負担軽減や納税資金の準備などに役立つ場合があります。しかし、相続対策になるという理由だけで加入すると、かえって後悔につながることもあります。
例えば、老後の生活費が不足したり、必要な時期に解約して元本割れしたり、家族間で財産の分け方を巡る問題が生じたりするケースです。
この記事では、2018年からFPとして活動し、約350名の相談を担当してきた島貫翔伍が、相続対策で生命保険を活用するときに注意したい7つのケースを解説します。
それぞれのケースについて、なぜ問題が生じるのか、どうすれば防げるのかを具体的に確認していきましょう。
※本記事の事例は、制度やリスクを説明するために作成した架空のモデルケースです。実際のお客様の相談内容を再現したものではありません。金額や条件も説明用の仮定であり、特定の保険商品の運用結果を示すものではありません。
- 相続税対策の生命保険で後悔する7つのケース
- ケース①:老後資金を保険に回しすぎて生活費が不足する
- ケース②:相続税がかからないのに節税目的で加入する
- ケース③:保険金受取人の設定によって想定外の税金が発生する
- ケース④:生命保険の非課税枠を誤解していた
- ケース⑤:必要な時期に保険を解約して元本割れする
- ケース⑥:外貨建て保険の為替リスクを十分に理解していなかった
- ケース⑦:保険金受取人を決めたことで家族間の不公平感が生じる
- そもそも生命保険に加入しない方がよいのはどんな人?
- FPが考える生命保険加入前のチェックリスト
- 相続対策は「節税額」ではなく「家族全体に残る効果」で考える
- よくある質問
- まとめ|生命保険の相続対策で後悔しないために
- 相続対策を検討している方へ|初回60分のオンライン無料相談
相続税対策の生命保険で後悔する7つのケース
相続対策で生命保険を検討するとき、最も注意したいのは、非課税枠などのメリットだけで加入を判断してしまうことです。
まず、主な失敗ケースを一覧で確認しましょう。
| ケース | 起こり得る問題 | 加入前の確認事項 |
|---|---|---|
| ①老後資金の不足 | 生活費や医療費に使える現金が減る | 将来の収支・手元資金 |
| ②節税目的の加入 | そもそも相続税がかからない | 財産総額と基礎控除 |
| ③受取人の設定ミス | 想定と異なる税金がかかる | 保険料負担者・被保険者・受取人 |
| ④非課税枠の誤解 | 想定した非課税枠を使えない | 法定相続人と実際の受取人 |
| ⑤途中解約 | 解約返戻金が払込保険料を下回る | 解約時期と返戻金 |
| ⑥外貨建て保険 | 為替変動などで円換算額が減る | 為替・費用・保障内容 |
| ⑦財産分割の不公平 | 相続人間の不満や対立につながる | 保険金を含めた全体の配分 |
これらは、生命保険そのものが悪いということではありません。ご家族の状況と保険の特徴が合っていないときに起こりやすい問題です。
ケース①:老後資金を保険に回しすぎて生活費が不足する
モデルケース|70歳・配偶者と2人暮らし
- 年齢:70歳
- 家族:妻と子ども2人
- 金融資産:預貯金3,000万円
- 検討する保険:一時払保険料1,500万円の終身保険
- 加入目的:将来の相続税対策
この方が1,500万円を生命保険の保険料に充てると、預貯金は3,000万円から1,500万円に減ります。
もちろん、加入した保険の種類や契約条件によっては解約返戻金を受け取れる場合があります。ただし、預貯金と同じように、いつでも全額を自由に引き出せるとは限りません。
その後、介護費用や自宅の修繕費など、まとまった支出が必要になった場合、手元資金だけでは不足する可能性があります。
何が問題なのか?
相続税の軽減を優先するあまり、ご本人が生きている間に必要なお金を確保できなくなることです。
相続対策は、残される家族のためだけに行うものではありません。
まず、ご本人と配偶者が安心して生活を続けられることが前提になります。
FPとしての判断ポイント
私は、生命保険を検討する前に、少なくとも次の項目を確認することが重要だと考えています。
- 毎月の生活費と年金収入の差額
- 今後想定される介護・医療・住宅関連費用
- 預貯金以外に換金しやすい資産があるか
- 配偶者が一人になった後の生活資金
- 予定より長生きした場合の資金不足リスク
相続税の節税効果が期待できても、老後の資金計画に無理が生じるのであれば、加入額を減らす、加入を見送るなどの判断が必要です。
ケース②:相続税がかからないのに節税目的で加入する
モデルケース|預貯金4,000万円のご家庭
- 家族:父・母・子ども2人
- 父の財産:預貯金4,000万円
- 法定相続人:母・子ども2人の計3人
- 加入目的:相続税を減らすこと
相続税には、遺産に係る基礎控除があります。
3,000万円+600万円×法定相続人の数
このケースでは、法定相続人が3人のため、基礎控除額は次のようになります。
3,000万円+600万円×3人=4,800万円
仮に、相続税の計算に含める財産が預貯金4,000万円だけで、過去の贈与などによる加算もなければ、基礎控除額を下回るため相続税は発生しません。
この状況で、相続税を減らすことだけを目的として生命保険に加入しても、相続税の節税効果は得られません。
何が問題なのか?
生命保険の非課税枠が存在することと、ご自身の家庭で節税効果が生じることは別だからです。
相続税がかからない場合でも、生命保険が不要とは限りません。死亡後すぐに使える資金の準備や、特定の家族へ財産を残す目的で役立つことがあります。
しかし、節税だけが目的なら、まず相続税が発生する可能性を確認すべきです。
相続税の基礎控除や課税対象となる財産については、相続税はいくらからかかる?基礎控除と計算方法も参考にしてください。
なお、実際の相続税の計算では、不動産やその他の財産、債務、過去の贈与なども考慮する必要があります。
ケース③:保険金受取人の設定によって想定外の税金が発生する
モデルケース|夫・妻・子どもの保険契約
生命保険の死亡保険金は、誰が保険料を負担し、誰が亡くなり、誰が保険金を受け取るのかによって、課税される税金の種類が変わります。
例えば、次の3パターンを比較してみましょう。
| 保険料負担者 | 被保険者 | 受取人 | 対象となる税金 |
|---|---|---|---|
| 夫 | 夫 | 妻 | 相続税 |
| 妻 | 夫 | 妻 | 所得税 |
| 妻 | 夫 | 子 | 贈与税 |
※それぞれの人物が実際に保険料を全額負担している場合の一般的な例です。保険料負担者が複数いる場合などは、別途確認が必要です。
死亡保険金に適用される「500万円×法定相続人の数」の非課税枠は、どの契約形態でも使えるわけではありません。
何が問題なのか?
契約者の名義だけを見て安心してしまい、実際の保険料負担者や受取人の組み合わせを確認していないことです。
例えば、妻が保険料を負担し、夫を被保険者、子どもを受取人とする契約では、夫の死亡時に子どもが受け取る保険金は原則として贈与税の対象です。
「死亡保険金だから必ず相続税になる」という理解は正しくありません。
FPとしての判断ポイント
生命保険を相続対策に活用するときは、次の3点を必ず確認する必要があります。
- 被保険者は誰か
- 保険料を実際に負担している人は誰か
- 死亡保険金を受け取る人は誰か
契約者の名義と実際の保険料負担者が異なる場合などは、特に注意が必要です。
税金の取扱いについては、国税庁の「死亡保険金を受け取ったとき」で確認できます。
ケース④:生命保険の非課税枠を誤解していた
モデルケース|子ども2人と孫がいるご家庭
- 亡くなる方:父
- 配偶者:すでに死亡
- 法定相続人:子ども2人
- 死亡保険金の受取人:孫1人
- 死亡保険金:1,000万円
生命保険の相続税非課税枠は、原則として次の式で計算します。
500万円×法定相続人の数
法定相続人が2人なら、非課税限度額は1,000万円です。
しかし、このケースの受取人は孫です。
孫が父の養子などではなく、法定相続人にも該当しない場合、孫が受け取る死亡保険金には、この非課税枠は適用されません。
保険料を父が負担していた場合、この死亡保険金は原則として相続税の課税対象となります。
何が問題なのか?
「法定相続人が2人いるから、誰が受け取っても1,000万円まで非課税」と考えてしまうことです。
また、非課税枠は通常、受取人ごとに500万円ずつ無制限に与えられるものではありません。対象となる相続人が受け取った死亡保険金の合計をもとに判定します。
FPとしての判断ポイント
生命保険の非課税枠については、次の順番で確認します。
- 法定相続人は何人いるか
- 保険金受取人は相続人に該当するか
- 対象となる死亡保険金は合計いくらか
- 他の生命保険契約からも死亡保険金を受け取るか
- 受取人の指定は現在の家族関係に合っているか
なお、相続放棄をした人が受け取る保険金には非課税枠が適用されないなどの注意点もあります。
詳しくは、生命保険の相続税非課税枠の計算方法と注意点をご覧ください。
ケース⑤:必要な時期に保険を解約して元本割れする
モデルケース|一時払保険料1,000万円の保険
- 年齢:65歳
- 一時払保険料:1,000万円
- 加入目的:相続対策として死亡保障を確保
- 加入後:急な資金需要が発生
例えば、加入して数年後に介護施設への入居費用としてまとまった現金が必要になり、生命保険を解約することになったとします。
そのときの解約返戻金が仮に900万円だった場合、払込保険料との差額は100万円です。
| 項目 | 金額 |
|---|---|
| 払込保険料 | 1,000万円 |
| 解約返戻金(仮定) | 900万円 |
| 差額 | ▲100万円 |
※説明用の架空の数値です。実際の解約返戻金は商品・経過年数・市場環境・契約条件などによって異なります。
何が問題なのか?
死亡保障を確保するための保険を、途中で現金化しなければならなくなったことです。
特に、一時払保険などでまとまった資金を保険料に充てる場合は、解約返戻金の推移を確認することが欠かせません。
FPとしての判断ポイント
私は、死亡保障や相続税への効果だけでなく、次の点を重視します。
- 加入直後に解約した場合の返戻金はいくらか
- 5年後・10年後などの返戻金はどう推移するか
- 急な出費に対応できる預貯金が残るか
- 資金が必要になった場合の選択肢は何か
相続対策に使う資金と、今後の生活に使う可能性がある資金は、分けて考える必要があります。
ケース⑥:外貨建て保険の為替リスクを十分に理解していなかった
モデルケース|円資金から米ドル建て保険に加入
外貨建て保険では、保険金や解約返戻金の金額が外貨で定められている場合があります。
そのため、同じ米ドル額を受け取っても、円に換算するときの為替レートによって受取金額が変わります。
例えば、受け取る金額が10万米ドルだった場合を考えてみましょう。
| 為替レート | 10万米ドルの円換算額 |
|---|---|
| 1米ドル=150円 | 1,500万円 |
| 1米ドル=130円 | 1,300万円 |
| 1米ドル=110円 | 1,100万円 |
※為替による換算額の違いだけを示した計算例です。保険料、運用利率、各種費用、税金、実際の支払金額などは考慮していません。
外貨建て保険は、外貨ベースで一定の金額が確保されていても、円換算額まで保証されるとは限りません。
何が問題なのか?
相続税の納税やご家族の生活費など、将来必要なお金が円であるにもかかわらず、円換算額が変動するリスクを十分に考慮していないことです。
さらに、商品によっては、為替手数料、保険関係費用、解約控除、市場価格調整などが受取額に影響する場合があります。
FPとしての判断ポイント
外貨建て保険を相続対策に使う場合には、次の点を確認します。
- 家族が将来必要とするお金は円か外貨か
- 円高になった場合、受取金額はいくらになるか
- 保険料と保険金を円で比較するとどうなるか
- 途中解約した場合の条件はどうなっているか
- ご家族が外貨建て資産の仕組みを理解しているか
外貨建て保険が必ず不適切というわけではありませんが、相続税対策だけでなく、資産全体の通貨バランスまで含めて検討する必要があります。
ケース⑦:保険金受取人を決めたことで家族間の不公平感が生じる
モデルケース|子ども2人への財産分割
- 家族:父・長男・長女
- 父の財産:預貯金2,000万円
- 父が負担した保険の死亡保険金:1,000万円
- 保険金受取人:長男のみ
父が亡くなり、預貯金2,000万円を長男と長女で1,000万円ずつ分けたとします。
一方、死亡保険金1,000万円は、指定された長男が受け取ります。
| 取得する財産 | 長男 | 長女 |
|---|---|---|
| 預貯金 | 1,000万円 | 1,000万円 |
| 死亡保険金 | 1,000万円 | 0円 |
| 受取額の合計 | 2,000万円 | 1,000万円 |
※税金や債務などを考慮しない単純化したモデルケースです。死亡保険金は原則として受取人固有の財産とされ、遺産分割の対象となる預貯金とは法的な性質が異なります。また、特段の事情がある場合の特別受益や遺留分などの法的評価は、個別に確認が必要です。
何が問題なのか?
父にとっては合理的な受取人の指定でも、その理由を家族が知らなければ、不公平だと感じる可能性があります。
例えば、長男が長年父の介護を担当していたのであれば、長男に多く残したいと考える事情があるかもしれません。
しかし、そうした背景が長女に伝わっていなければ、相続後の関係に影響することも考えられます。
FPとしての判断ポイント
死亡保険金の受取人を決めるときは、税金のことだけでなく、次の点も検討します。
- なぜその人を受取人にするのか
- 他の相続人が取得する財産とのバランスはどうか
- 介護や生前の援助など、家族ごとの事情はあるか
- 受取人を指定した理由をどのように伝えるか
- 遺言や他の財産分割の方針と矛盾しないか
生命保険は財産を残す手段ですが、それだけで家族間の公平性が確保されるわけではありません。
そもそも生命保険に加入しない方がよいのはどんな人?
ここまで7つのケースを紹介しましたが、相続対策として生命保険を使うべきかどうかは、ご家庭によって異なります。
例えば、次のような場合には、生命保険への加入を急がない方がよいと考えられます。
- 老後の生活費や介護費用に不安がある
- 相続税がかからず、保険に加入する別の目的も明確ではない
- 急な出費に備える預貯金が十分にない
- 保険の費用や解約条件を理解できていない
- 受取人や財産の分け方について家族の方針が整理できていない
- 既存の生命保険で必要な保障が確保できている
このような場合は、生命保険への加入よりも、まず財産全体を整理したり、将来の生活費を試算したりする方が優先されることがあります。
反対に、納税資金の確保や、特定の相続人に必要な資金を残すことが重要なご家庭では、生命保険が有効な選択肢となる場合があります。
生命保険を相続対策に活用するメリットについては、生命保険を使った相続対策の全体像で詳しく解説しています。
FPが考える生命保険加入前のチェックリスト
相続税対策として生命保険を検討するときは、少なくとも次の10項目を確認することをおすすめします。
生命保険による相続対策・確認リスト
- □ 相続税がかかる可能性を確認した
- □ 生命保険に加入する目的が明確になっている
- □ 老後の生活費・介護費用を確保している
- □ 保険料を支払っても十分な預貯金が残る
- □ 保険料負担者・被保険者・受取人を確認した
- □ 死亡保険金の非課税枠の適用条件を理解した
- □ 解約返戻金や元本割れの可能性を確認した
- □ 外貨建ての場合は為替・費用などのリスクを理解した
- □ 家族間の財産配分に配慮している
- □ 生命保険以外の選択肢とも比較した
チェックが付かない項目があるからといって、必ず加入してはいけないわけではありません。
ただし、判断に必要な情報が不足している可能性があります。加入前に、その項目を詳しく確認するとよいでしょう。
相続対策は「節税額」ではなく「家族全体に残る効果」で考える
生命保険を使った相続対策では、死亡保険金の非課税枠によって相続税が軽減される場合があります。
しかし、相続税が減ることだけをもって、対策が成功したとはいえません。
例えば、節税効果が見込めても、保険料の負担によって老後資金が不足するのであれば、家族全体にとって望ましい選択とは限らないからです。
私は、相続対策を検討するとき、次の4つを分けて考えることが重要だと考えています。
| 判断する視点 | 確認したいこと |
|---|---|
| ①生活資金 | 本人と配偶者の生活を維持できるか |
| ②税金 | 相続税がどれくらい発生し、どのような軽減策があるか |
| ③財産分割 | 誰に何を残し、家族間の納得感をどう確保するか |
| ④手続き・資金確保 | 死亡後に必要なお金を、必要な時期に準備できるか |
生命保険は、これらの課題を解決する手段の一つです。
しかし、すべての課題を一度に解決できる万能な方法ではありません。
「生命保険に入るかどうか」を決める前に、「家族にとって何が問題なのか」を整理することが、後悔しない相続対策の第一歩です。
よくある質問
Q. 相続税がかからない場合、生命保険は不要ですか?
必ずしも不要ではありません。死亡後の生活資金の準備や、特定の家族に資金を残すことなど、節税以外の目的で役立つ場合があります。ただし、節税だけが目的なら、加入する必要性は低いと考えられます。
Q. 死亡保険金は必ず500万円まで非課税になりますか?
いいえ。非課税限度額は原則として「500万円×法定相続人の数」で計算されます。また、受取人が相続人であることなど、適用条件があります。
Q. 生命保険の受取人を孫にすると相続税がかかりますか?
亡くなった方が保険料を負担していた場合、原則として相続税の対象となります。孫が法定相続人ではない場合、死亡保険金の非課税枠は適用されません。相続税額の2割加算の対象となる場合もあるため、個別の確認が必要です。
Q. 相続対策で加入した生命保険は途中解約できますか?
商品や契約内容によりますが、解約できる保険もあります。ただし、解約返戻金が払込保険料を下回る場合や、解約条件によって受取額が変わる場合があります。
Q. 生命保険と預貯金では、どちらが相続対策に向いていますか?
一概には決められません。預貯金は生活費や急な支出に使いやすい一方、生命保険には死亡保障や受取人指定などの特徴があります。老後資金、相続税、財産分割などを総合的に考えて判断する必要があります。
まとめ|生命保険の相続対策で後悔しないために
生命保険は、相続税の負担軽減や納税資金の準備、特定の家族への資金確保などに役立つ場合があります。
しかし、次のような状況では注意が必要です。
- 節税を優先するあまり、老後資金を減らしすぎる
- 相続税がかかるか確認せずに加入する
- 契約形態や受取人を十分に確認していない
- 非課税枠の適用条件を誤解している
- 途中解約や外貨建て保険のリスクを理解していない
- 家族間の財産配分を考慮していない
大切なのは、生命保険のメリットを知ることだけではありません。
加入しない方がよいケースも含めて比較し、ご自身とご家族に合う方法を選ぶことです。
相続税の仕組みから確認したい方は、相続税とは?基礎知識と計算の流れも参考にしてください。
相続対策を検討している方へ|初回60分のオンライン無料相談
「生命保険を使った方がよいのか分からない」
「親の財産をどのように整理すればよいのか知りたい」
「保険に加入する前に、別の選択肢も比較したい」
そんな方に向けて、にこにこ相続では初回60分のオンライン無料相談を受け付けています。
運営・執筆責任者の島貫翔伍が個人として相談窓口となり、ご家族の状況や財産について整理するお手伝いをします。
相談のために生命保険や金融商品へ加入していただく必要はありません。
個別具体的な税務・登記・法律上の判断が必要な場合は、内容に応じて税理士・司法書士・弁護士などへの相談をご案内します。
この記事の執筆者
島貫 翔伍|にこにこ相続 運営・執筆責任者
相続診断士/2級ファイナンシャル・プランニング技能士/証券外務員二種。2018年からFPとして活動し、約350名の相談を担当。生命保険・資産形成・不動産・相続対策などの分野で情報発信を行っています。
参考情報・出典
※本記事は2026年10月時点の一般的な制度情報に基づいて作成しています。実際の税務・法律上の取扱いは、契約内容や個別事情によって異なります。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。
コメント