
「相続税はいくらからかかる?」
「親の財産が5,000万円くらいあるけれど、相続税は必要?」
「8,000万円や1億円の財産があると、どのくらい相続税がかかる?」
相続税について考えるとき、まず気になるのが「財産がいくらあると相続税がかかるのか」という点ではないでしょうか。
結論からいうと、相続税には「財産が一律○万円を超えたらかかる」という基準はありません。
最初の目安になるのが、
3,000万円+600万円×法定相続人の数
で計算する基礎控除です。
そのため、同じ5,000万円の財産でも、法定相続人が1人の場合と4人の場合では、相続税がかかるかどうかが変わります。
この記事では、相続税はいくらからかかるのかを、法定相続人の人数と財産額から確認できるように整理します。
5,000万円・8,000万円・1億円の場合の考え方や、不動産・生命保険・借金がある場合の注意点も解説します。
相続税はいくらからかかる?
相続税がかかるかどうかを判断するとき、最初に確認するのが遺産に係る基礎控除です。
基礎控除は、次の式で計算します。
3,000万円+600万円×法定相続人の数
法定相続人の人数ごとの基礎控除は次のとおりです。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
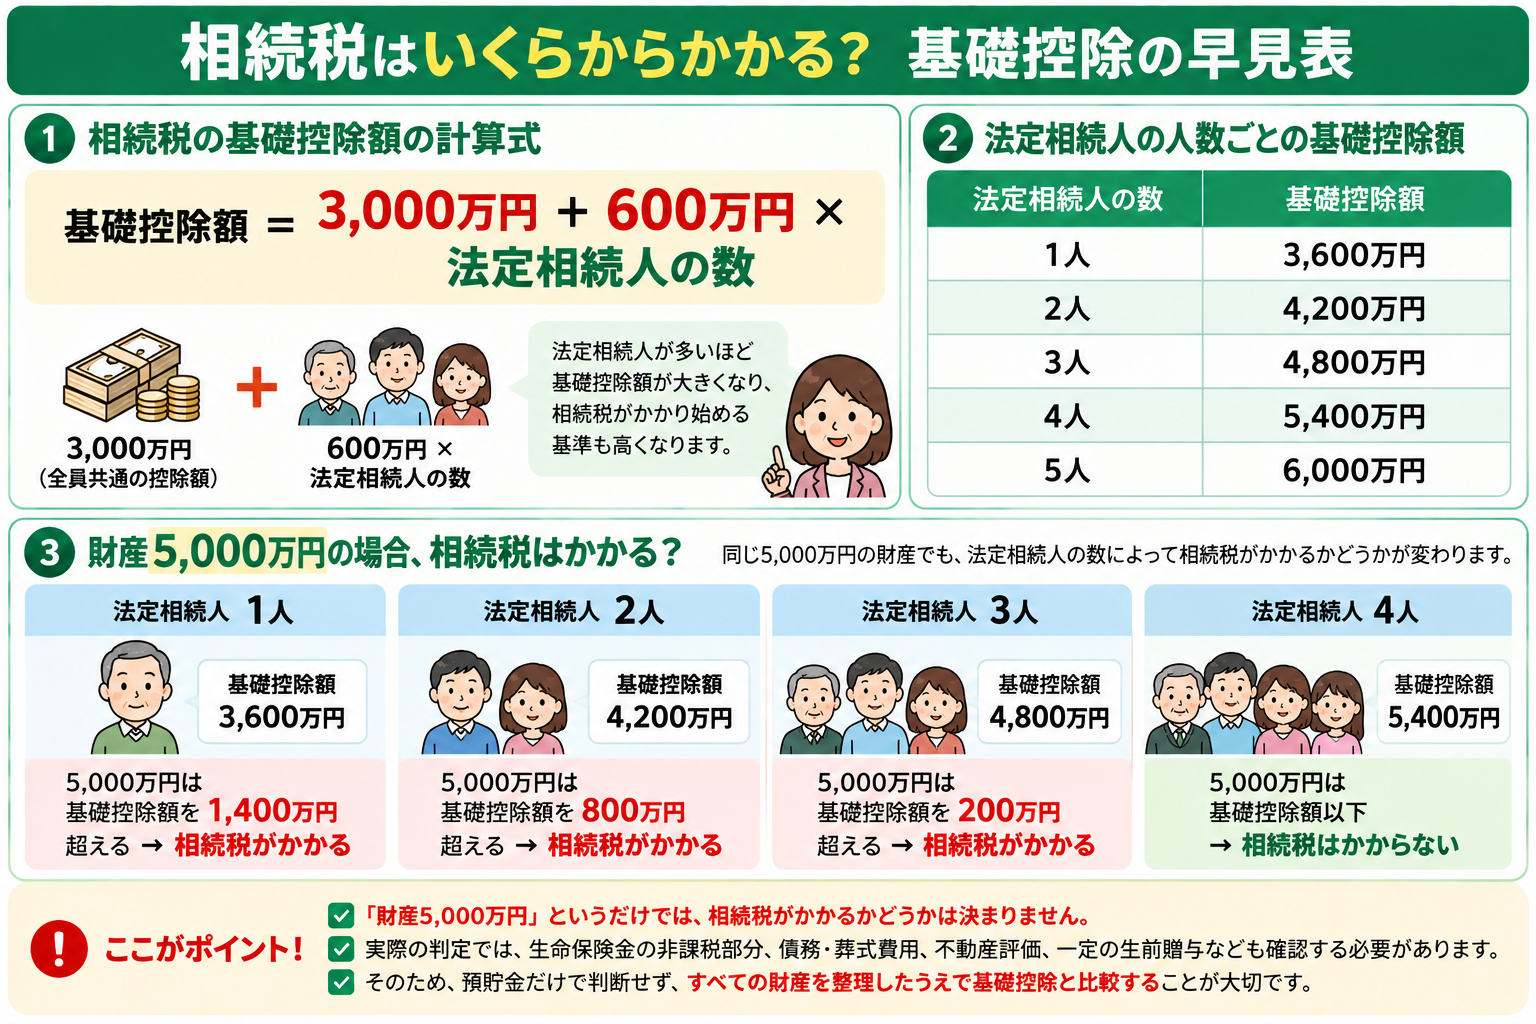
たとえば、法定相続人が妻と子2人の合計3人なら、
3,000万円+600万円×3人=4,800万円
が基礎控除です。
相続税の計算上の課税価格の合計額が4,800万円以下であれば、原則として相続税はかかりません。
自分の場合、相続税がかかりそうか確認してみましょう
法定相続人の人数と、預貯金・不動産・有価証券・死亡保険金などのおおよその金額を入力すると、相続税がかかる可能性を簡単に確認できます。
相続税額を確定するものではありませんが、まず「基礎控除を超えそうか」を確認する目安として利用できます。
基礎控除や法定相続人の詳しい数え方については、相続税の基礎控除とは?計算方法と法定相続人の数え方をわかりやすく解説をご覧ください。
財産額別|相続税がかかる可能性の早見表
相続税の計算上の課税価格の合計額と基礎控除だけを単純に比較すると、次のようになります。
| 課税価格の合計額 | 相続人1人 | 相続人2人 | 相続人3人 | 相続人4人 |
|---|---|---|---|---|
| 3,000万円 | 基礎控除以下 | 基礎控除以下 | 基礎控除以下 | 基礎控除以下 |
| 4,000万円 | 超える | 基礎控除以下 | 基礎控除以下 | 基礎控除以下 |
| 5,000万円 | 超える | 超える | 超える | 基礎控除以下 |
| 8,000万円 | 超える | 超える | 超える | 超える |
| 1億円 | 超える | 超える | 超える | 超える |
この表の「超える」は、相続税が必ず発生するという意味ではありません。
基礎控除を超えた後も、小規模宅地等の特例や配偶者の税額軽減などによって、最終的な納税額が0円になる場合があります。
また、不動産の評価額、死亡保険金の非課税部分、債務・葬式費用、一定の生前贈与などによっても結果は変わります。
財産5,000万円なら相続税はかかる?
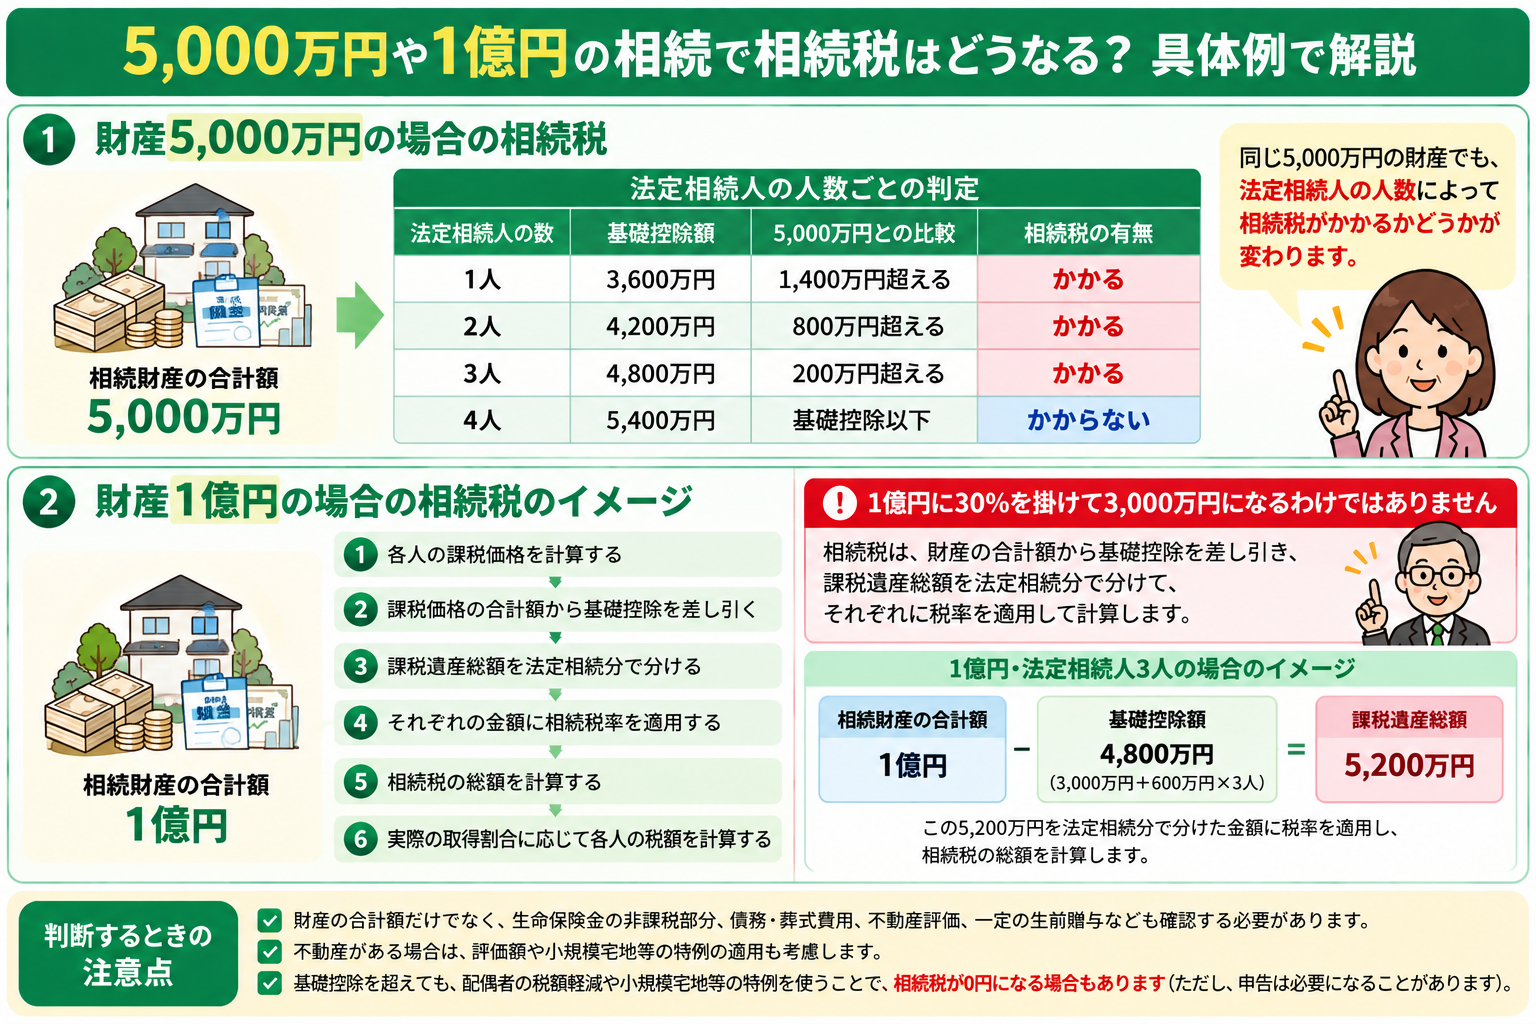
「相続財産が5,000万円くらいある」というケースを考えてみましょう。
| 法定相続人 | 基礎控除 | 5,000万円との比較 |
|---|---|---|
| 1人 | 3,600万円 | 1,400万円超える |
| 2人 | 4,200万円 | 800万円超える |
| 3人 | 4,800万円 | 200万円超える |
| 4人 | 5,400万円 | 基礎控除以下 |
同じ5,000万円でも、法定相続人が1~3人なら基礎控除を超えますが、4人なら基礎控除5,400万円の範囲内です。
つまり、「5,000万円ある」というだけでは相続税がかかるかどうかは決まりません。
また、この5,000万円が「預金残高」なのか「相続税計算上の課税価格の合計額」なのかでも意味は違います。
預貯金が5,000万円以下でも、不動産や有価証券などを加えることで基礎控除を超える場合があります。
財産8,000万円なら相続税はかかる?
課税価格の合計額が8,000万円の場合、法定相続人が1~5人程度であれば、通常は基礎控除を超えます。
たとえば法定相続人が3人なら、
8,000万円-4,800万円=3,200万円
が基礎控除後の課税遺産総額となります。
ただし、この3,200万円へそのまま相続税率を掛けるわけではありません。
相続税の総額を計算するときは、課税遺産総額を法定相続分で取得したものと仮定して各取得金額を計算し、それぞれに相続税率を適用します。
また、配偶者の税額軽減や小規模宅地等の特例を利用できる場合には、最終的な納税額が大きく変わることがあります。
財産1億円なら相続税はいくら?
1億円の財産がある場合も、単純に「1億円×相続税率」で計算するわけではありません。
家族構成によって基礎控除や相続税総額が異なるためです。
たとえば、相続税の計算上の課税価格の合計額が1億円で、債務や加算対象となる贈与などを考慮しない単純化したケースを考えてみます。
| 法定相続人 | 基礎控除 | 課税遺産総額 | 相続税の総額の概算 |
|---|---|---|---|
| 子1人 | 3,600万円 | 6,400万円 | 約1,220万円 |
| 子2人 | 4,200万円 | 5,800万円 | 約770万円 |
| 子3人 | 4,800万円 | 5,200万円 | 約630万円 |
| 配偶者+子1人 | 4,200万円 | 5,800万円 | 約770万円 |
| 配偶者+子2人 | 4,800万円 | 5,200万円 | 約630万円 |
この「相続税の総額」は、配偶者の税額軽減などを適用する前の概算です。
たとえば「配偶者+子2人」が法定相続分どおりに1億円を取得する単純化したケースでは、相続税総額は約630万円ですが、配偶者が取得する部分について配偶者の税額軽減を利用できれば、実際の納付税額はさらに少なくなる場合があります。
したがって、「1億円なら相続税はいくら」と財産額だけで一律に答えることはできません。
相続人の人数、配偶者の有無、実際の遺産分割、各種特例によって大きく変わります。
相続税率は遺産総額にそのまま掛けない
相続税率は10%から55%ですが、遺産総額へそのまま税率を掛けるわけではありません。
相続税の総額は、
- 課税価格の合計額から基礎控除を差し引く
- 課税遺産総額を法定相続分で取得したものとして分ける
- 各取得金額に相続税率を適用する
- 各人の税額を合計して相続税の総額を求める
という流れで計算します。
相続税そのものの計算方法や税率の詳しい仕組みについては、相続税とは?対象財産・税率・計算方法・申告までわかりやすく解説をご覧ください。
預貯金だけで判断してはいけない
「親の預金が3,000万円だから相続税はかからない」と判断するのは早い場合があります。
相続税がかかるか確認するときは、預貯金だけではなく、
- 土地・建物などの不動産
- 株式・投資信託などの有価証券
- 一定の死亡保険金
- 一定の死亡退職金
- 貸付金
- 貴金属や一定の動産
- 相続時精算課税を利用した財産
- 加算対象となる一定の生前贈与
なども確認する必要があります。
相続財産について詳しくは、相続財産とは?相続の対象になる財産・ならない財産をわかりやすく解説をご覧ください。
自宅などの不動産がある場合は評価額に注意
相続税を考えるとき、特に判断が難しいのが不動産です。
たとえば預貯金が2,000万円でも、自宅や賃貸不動産などを含めると基礎控除を超える場合があります。
一方で、不動産は購入価格や現在の売却価格をそのまま相続税計算に使うとは限りません。
土地は主に路線価方式や倍率方式、建物は原則として固定資産税評価額を基礎に評価します。
さらに、一定の宅地では小規模宅地等の特例によって相続税の課税価格を減額できる場合があります。
不動産の相続税評価については、相続した不動産の評価額はいくら?土地・建物・マンションの相続税評価を解説をご覧ください。
死亡保険金がある場合は非課税枠を確認する
被相続人が保険料を負担していた一定の死亡保険金を相続人が受け取る場合には、相続税の対象となります。
ただし、相続人が取得した一定の死亡保険金には、
500万円×法定相続人の数
という非課税限度額があります。
たとえば法定相続人が3人なら、非課税限度額は1,500万円です。
そのため、「死亡保険金2,000万円だから財産へ2,000万円をそのまま足す」とは限りません。
死亡保険金の非課税枠については、生命保険の相続税非課税枠とは?500万円×法定相続人の計算方法を解説をご覧ください。
借金や葬式費用がある場合は?
相続税の計算では、一定の債務や葬式費用を課税価格の計算上差し引くことができます。
たとえば、
財産5,000万円・一定の借入金1,000万円
というケースであれば、5,000万円という数字だけを見て相続税の有無を判断するわけではありません。
ただし、すべての借金や支出を控除できるわけではないため、内容ごとに確認する必要があります。
基礎控除を超えても相続税が0円になることはある?
あります。
代表的なのが、
- 配偶者の税額軽減
- 小規模宅地等の特例
などを利用できるケースです。
たとえば配偶者の税額軽減では、一定の要件のもと、配偶者が実際に取得した正味の遺産額が1億6,000万円または配偶者の法定相続分相当額のいずれか多い金額までであれば、配偶者に相続税がかからない仕組みがあります。
ただし、
「最終的な相続税が0円」=「相続税申告も不要」ではありません。
配偶者の税額軽減や小規模宅地等の特例などを利用して0円になる場合には、申告が必要となることがあります。
申告の要否については、相続税の申告は必要?不要なケース・0円でも申告が必要な場合を解説をご覧ください。
「うちは相続税がかかる?」を確認する5ステップ
- 法定相続人の人数を確認する
- 基礎控除額を計算する
- 預貯金・不動産・有価証券などの財産を洗い出す
- 死亡保険金の非課税部分、債務・葬式費用、生前贈与などを確認する
- 相続税の計算上の課税価格と基礎控除を比較する
この段階で基礎控除を超える可能性がある場合には、各種特例や実際の相続税額、申告の必要性について確認していきます。
ここまでの項目を自分で一つずつ計算するのが大変な場合は、無料の相続税チェックツールを利用できます。
国税庁にも、財産額などを入力して相続税申告のおおよその要否を確認できる「相続税の申告要否判定コーナー」があります。
相続が発生する前でも確認できる
相続税について考えるのは、相続が発生してからでなければならないわけではありません。
親が元気なうちに、
- 預貯金
- 不動産
- 生命保険
- 株式・投資信託
- 借入金
などを整理しておけば、おおよその相続財産を把握できます。
基礎控除を大きく超える可能性がある場合には、相続発生前から財産の整理や納税資金などについて考えておくことも重要です。
生前にできる準備については、親が元気なうちにやるべき相続対策10選をご覧ください。
「うちは相続税がかかる?」と気になっている方へ
相続税がかかるかどうかは、預貯金の金額だけでは判断できません。
不動産、生命保険、有価証券、借入金、法定相続人の人数などを整理することで、相続税が発生する可能性を確認しやすくなります。
にこにこ相続では、ご家族と財産の状況を整理し、まず相続税について確認すべきポイントを一緒に整理します。
具体的な税務判断や相続税申告が必要な場合には、税理士などの専門家と連携して対応します。
相続税について次に確認したい記事
- 相続税がかかる可能性チェック|無料かんたん診断
- 相続税とは?対象財産・税率・計算方法・申告までわかりやすく解説
- 相続税の基礎控除とは?計算方法と法定相続人の数え方をわかりやすく解説
- 相続税の申告は必要?不要なケース・0円でも申告が必要な場合を解説
- 生命保険の相続税非課税枠とは?500万円×法定相続人の計算方法を解説
- 相続した不動産の評価額はいくら?土地・建物・マンションの相続税評価を解説
まとめ|相続税がいくらからかかるかは相続人の人数で変わる
相続税には「すべての家庭で○万円から」という一律の基準はありません。
まず確認するのが、
3,000万円+600万円×法定相続人の数
で計算する基礎控除です。
法定相続人が、
- 1人なら3,600万円
- 2人なら4,200万円
- 3人なら4,800万円
- 4人なら5,400万円
が基礎控除となります。
ただし、相続税がかかるかを判断するときは、
- 預貯金だけでなく不動産や有価証券も含める
- 一定の死亡保険金には非課税枠がある
- 一定の債務・葬式費用を差し引ける
- 一定の生前贈与などが加算される場合がある
- 基礎控除を超えても特例で納税額が0円になる場合がある
ことにも注意が必要です。
「5,000万円あるから必ず相続税がかかる」「5,000万円以下だから大丈夫」と財産総額だけで判断せず、法定相続人の人数と相続財産の内容を合わせて確認しましょう。
参考情報・出典
本記事は、主に以下の公的機関の情報を参考にしています。
※本記事は、相続税に関する一般的な情報提供を目的としています。記載している税額例は、理解しやすくするため条件を単純化した概算です。実際の相続税額は、財産の種類・評価額、相続人の構成、遺産分割、債務・葬式費用、生前贈与、各種特例・税額控除の適用状況などによって異なります。具体的な税務判断については税理士または税務署へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。
コメント