
「親から相続した実家を売却したいけれど、税金はいくらかかるのだろう」
「相続したときの評価額が3,000万円なら、それが取得費になる?」
「親が昔いくらで買ったのか分からない場合はどうすればいい?」
相続した不動産を売却するとき、このような疑問を持つ方は少なくありません。
不動産を売った場合、基本的には売却代金そのものに税金がかかるのではなく、売却によって生じた利益である「譲渡所得」に対して税金がかかります。
また、相続した不動産の場合は、「相続したときの評価額」ではなく、原則として亡くなった方がその不動産を取得したときの取得費や取得時期を引き継いで計算します。
この記事では、相続した家や土地を売却したときにかかる税金について、取得費、譲渡費用、税率、使える可能性がある特例まで順番に解説します。
相続した不動産を売却すると税金はかかる?
相続した不動産を売ったからといって、必ず税金がかかるわけではありません。
税金がかかるかどうかは、基本的に不動産を売却したことで利益が出たかによって判断します。
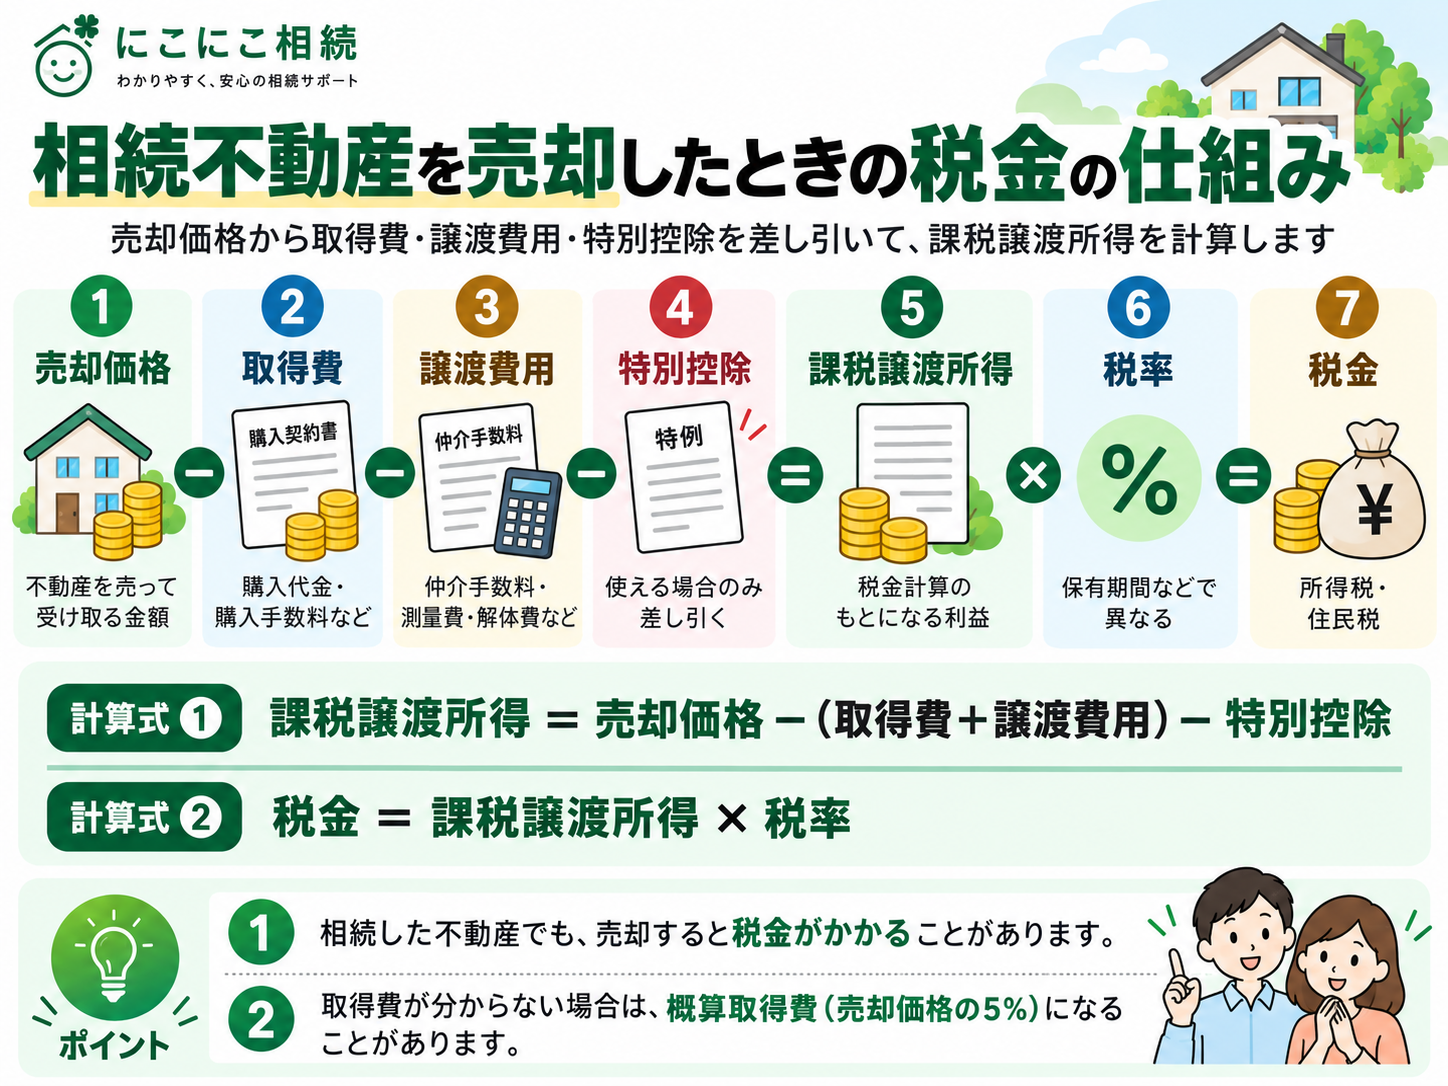
土地や建物を売却した場合の譲渡所得は、基本的に次のように計算します。
譲渡価額 -(取得費 + 譲渡費用)- 特別控除額 = 課税譲渡所得金額
つまり、4,000万円で売れたから4,000万円全額に税金がかかるわけではありません。
その不動産を取得するためにかかった費用や、売却するために直接かかった費用、利用できる特別控除などを差し引いた残りが課税対象になります。
不動産売却の税金は「譲渡所得」で決まる
不動産を売却したときの税金を考えるうえで、まず理解したいのが「譲渡所得」です。
譲渡所得は、不動産の売却代金から、取得費や譲渡費用などを差し引いて計算します。
売却価格=利益ではない
たとえば、土地を4,000万円で売却したとしても、取得費が2,000万円、売却のための費用が200万円かかっていれば、単純な譲渡所得は1,800万円です。
さらに、一定の特例が使える場合には、そこから特別控除額などを差し引くことがあります。
そのため、「売却価格が高い=その金額すべてに税金がかかる」という考え方ではありません。
相続した不動産の取得費はどうなる?
相続した不動産を売却するときに、特に間違えやすいのが取得費です。
相続したときの相続税評価額や固定資産税評価額が、そのまま取得費になるわけではありません。
原則として、亡くなった方がその土地や建物を取得したときの購入代金や購入手数料などを基に計算します。
つまり、親が2,000万円で購入した土地を相続し、その土地を4,000万円で売却した場合には、原則として親の取得費を引き継いで譲渡所得を計算します。
相続した不動産の評価方法については、相続した不動産の評価額はいくら?土地・建物の相続税評価方法をわかりやすく解説も参考にしてください。
建物は購入価格をそのまま取得費にできない場合がある
建物については、購入代金や建築代金などから、所有期間中の減価償却費相当額を差し引いて取得費を計算します。
そのため、親が住宅を3,000万円で購入していたとしても、売却時の建物部分の取得費が3,000万円のまま残っているとは限りません。
土地と建物がセットになった実家を売却する場合には、取得時の契約書などを確認し、土地と建物を分けて取得費を確認する必要があります。
取得費が分からない場合はどうする?
古い実家や土地では、「親が何十年も前に買ったので購入価格が分からない」というケースもあります。
取得費が分からない場合などには、原則として売却金額の5%相当額を概算取得費として計算する方法があります。
たとえば、4,000万円で売却した場合、概算取得費は200万円です。
ただし、本来の取得費が2,000万円だったにもかかわらず、資料が見つからず200万円しか取得費として使えなければ、譲渡所得が大きくなり、税負担も増える可能性があります。
そのため、売却前に、
- 購入時の売買契約書
- 領収書
- 建築請負契約書
- 通帳や振込記録
- 住宅ローン関係書類
など、取得費を確認できる資料が残っていないか探すことが重要です。
譲渡費用として差し引けるものは?
譲渡費用とは、土地や建物を売却するために直接かかった費用です。
代表的なものには、次のような費用があります。
- 不動産会社へ支払った仲介手数料
- 売買契約書の印紙税で売主が負担したもの
- 土地を売却するための測量費
- 売却のために建物を取り壊した場合の取壊し費用
- 一定の立退料
一方で、通常の修繕費や固定資産税など、所有している間の維持・管理費用は原則として譲渡費用にはなりません。
何が譲渡費用になるかで譲渡所得も変わるため、売却に関連する領収書や請求書は保管しておきましょう。
所有期間によって税率が変わる
土地や建物の譲渡所得にかかる税率は、所有期間によって異なります。
譲渡した年の1月1日時点で、所有期間が5年を超えているかどうかによって、長期譲渡所得と短期譲渡所得に分かれます。
長期譲渡所得
譲渡した年の1月1日時点で所有期間が5年を超える場合は、長期譲渡所得となります。
2026年中の譲渡を前提とすると、基本税率は、
- 所得税:15%
- 住民税:5%
です。
これとは別に、所得税額に対して復興特別所得税が加算されます。
短期譲渡所得
譲渡した年の1月1日時点で所有期間が5年以下の場合は、短期譲渡所得となります。
基本税率は、
- 所得税:30%
- 住民税:9%
で、長期譲渡所得より高くなります。
相続した日から5年を数えるわけではない
相続した不動産の場合、所有期間は原則として亡くなった方がその不動産を取得した日から引き継いで計算します。
たとえば、親が30年前に取得した土地を2026年に相続し、その年に相続人が売却したとしても、原則として「相続してから1年未満だから短期譲渡所得」になるわけではありません。
親の取得時期を引き継いで判定します。
相続した不動産で使える可能性がある主な特例
相続した不動産を売却する場合には、一定の条件を満たすことで税負担を軽減できる特例があります。
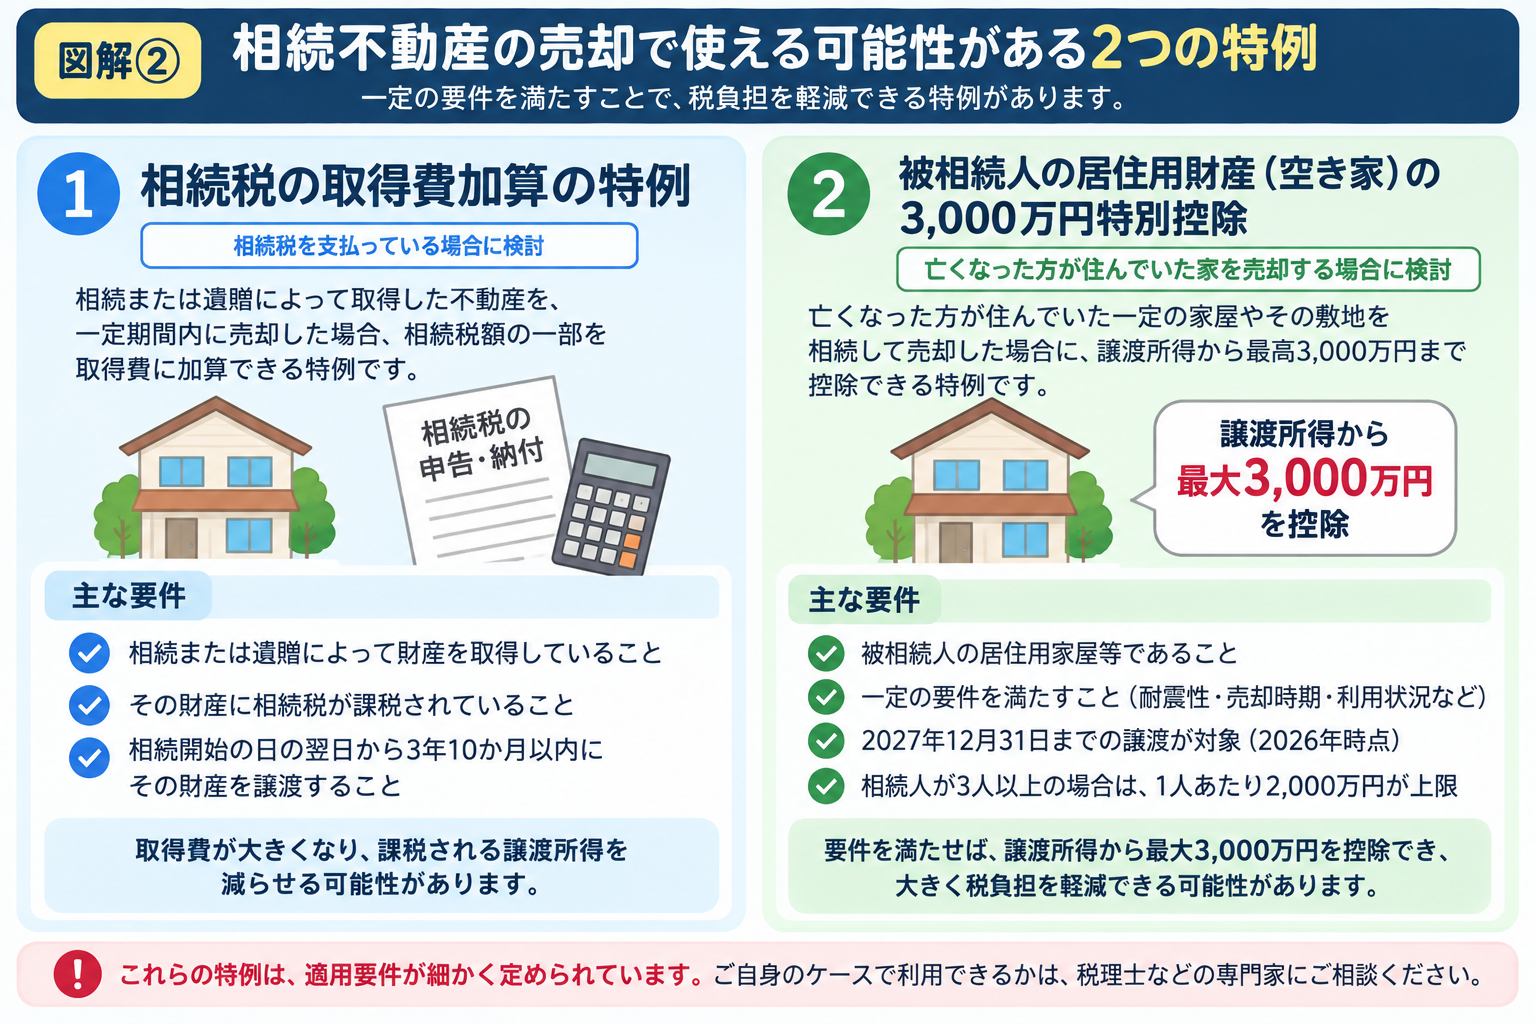
代表的なのが、次の2つです。
相続税の取得費加算の特例
相続または遺贈によって取得した不動産などを一定期間内に売却した場合、相続税額の一部を取得費に加算できる場合があります。
これを「相続財産を譲渡した場合の取得費の特例」といいます。
主な要件には、
- 相続または遺贈によって財産を取得していること
- その財産を取得した人に相続税が課税されていること
- 一定期間内にその財産を譲渡していること
などがあります。
この特例を利用できると取得費が大きくなり、その結果、課税される譲渡所得を減らせる可能性があります。
被相続人の居住用財産(空き家)の3,000万円特別控除
亡くなった方が住んでいた一定の家屋やその敷地を相続して売却した場合、一定の要件を満たせば、譲渡所得から最高3,000万円まで控除できる特例があります。
いわゆる「相続空き家の3,000万円特別控除」です。
ただし、対象となる家屋、売却時期、売却価格、耐震性、相続後の利用状況など、複数の要件があります。
また、2024年1月1日以後の譲渡で、対象となる不動産を取得した相続人が3人以上いる場合には、1人あたりの控除上限が2,000万円となるケースがあります。
2026年時点では、この特例は一定の要件のもと2027年12月31日までの譲渡が対象とされています。
相続した空き家については、相続した空き家を放置するとどうなる?固定資産税・管理責任・対処法をわかりやすく解説も参考にしてください。
具体例|相続した土地を4,000万円で売った場合
具体例で考えてみましょう。
次のような土地を相続したとします。
- 売却価格:4,000万円
- 亡くなった親の取得費:2,000万円
- 売却時の仲介手数料など:200万円
- 利用できる特別控除:なし
- 所有期間:長期譲渡所得に該当
この場合、課税譲渡所得は次のようになります。
4,000万円 - 2,000万円 - 200万円 = 1,800万円
2026年中の譲渡で長期譲渡所得に該当する場合、所得税15%、住民税5%に加えて復興特別所得税がかかります。
単純計算では、所得税・住民税・復興特別所得税を合わせて約365万7,000円となります。
ただし、実際には取得費の内容、特例の適用、共有持分などによって税額が変わります。
また、建物を含む場合には減価償却を考慮する必要があるため、この例のように単純に計算できないことがあります。
「相続時の評価額」と「売却時の取得費」は別物
相続不動産では、特にこの点を混同しないことが重要です。
相続税を計算するときには、土地や建物を相続税評価額で評価します。
一方、その不動産を後から売却した場合の譲渡所得計算では、原則として亡くなった方の取得費を引き継ぎます。
つまり、
相続時の評価額 = 売却時の取得費
ではありません。
相続時には3,000万円と評価された不動産でも、亡くなった方の取得費が1,000万円であれば、譲渡所得の計算では原則としてその取得費を基に計算します。
税金以外にも売却時には費用がかかる
相続した不動産を売却する際には、譲渡所得に対する税金だけでなく、さまざまな費用が発生します。
代表的なものとして、
- 不動産会社への仲介手数料
- 売買契約書の印紙税
- 測量費
- 建物の解体費用
- 登記に関する費用
などがあります。
相続した不動産を売却する全体の流れについては、相続した不動産を売却するには?流れ・税金・注意点をわかりやすく解説をご覧ください。
相続不動産を売却する前に確認したい5つのこと
取得費が分かる資料が残っていないか
取得費が不明だと、概算取得費5%を使うことになり、税負担が大きくなる可能性があります。
売買契約書や建築関係書類などをできるだけ探しておきましょう。
相続税を支払っているか
相続税を支払っている場合には、取得費加算の特例を利用できる可能性があります。
亡くなった方が住んでいた家か
一定の空き家については、3,000万円特別控除を使える可能性があります。
いつまでに売却する予定か
税制上の特例には期限が設けられていることがあります。
「いつか売ればいい」と考えず、利用できる特例の期限も確認したうえで売却時期を考えましょう。
相続人全員で売却方針を共有できているか
共有名義で相続した不動産などでは、売却について相続人同士の意思確認が重要になります。
共有不動産については、相続した不動産を共有名義にするとどうなる?メリット・デメリットと注意点を解説も参考にしてください。
相続した不動産を売る前に、状況を整理したい方へ
相続不動産の売却では、取得費、相続税、相続登記、空き家の特例、売却時期など、複数の問題が関係することがあります。
「取得費が分からない」「相続税も支払った」「空き家の特例が使えるか分からない」という段階でも、まず現在の状況を整理することが大切です。
にこにこ相続では、ご家族や財産の状況を整理し、必要に応じて税理士・司法書士などの専門家への相談も含めて、今後の選択肢を確認します。
まとめ|相続不動産は売却前に取得費と特例を確認しよう
相続した不動産を売却した場合、売却代金そのものではなく、基本的には譲渡所得に対して税金がかかります。
譲渡所得を考えるうえで重要なのは、
- 亡くなった方の取得費を確認する
- 売却に直接かかった譲渡費用を確認する
- 所有期間を確認する
- 取得費加算の特例を確認する
- 空き家の3,000万円特別控除を確認する
という点です。
特に、相続税評価額と譲渡所得の取得費は別の考え方なので注意しましょう。
不動産を売ってから税金を考えるのではなく、売却前に取得費と利用できる特例を確認しておく。
これが、相続した不動産を売却するときの重要なポイントです。
参考情報・出典
本記事は、主に国税庁の以下の情報を参考にしています。
- 国税庁|譲渡所得(土地や建物を譲渡したとき)
- 国税庁|相続や贈与によって取得した土地・建物の取得費と取得の時期
- 国税庁|長期譲渡所得の税額の計算
- 国税庁|短期譲渡所得の税額の計算
- 国税庁|譲渡費用となるもの
- 国税庁|相続財産を譲渡した場合の取得費の特例
- 国税庁|被相続人の居住用財産(空き家)を売ったときの特例
※本記事は、相続した不動産の売却に関する一般的な情報提供を目的としています。実際の譲渡所得、取得費、税額、特例の適用可否は、不動産の取得状況や相続内容等によって異なります。個別具体的な税務判断については税理士へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。

コメント