
「相続対策として生命保険を使うと、どんなメリットがある?」
「預金のまま残すのと、生命保険にするのは何が違う?」
「生命保険に入れば相続税が必ず安くなる?」
相続対策を考えるとき、生命保険はよく使われる選択肢の一つです。
生命保険には、死亡保険金の非課税枠だけでなく、受取人をあらかじめ指定できること、相続発生後の現金を準備しやすいこと、不動産中心の相続で資産のバランスを調整しやすいことなどの特徴があります。
一方で、預金をすべて生命保険へ変えればよいわけではありません。
途中で解約すると元本割れする商品もあり、保険料を負担する人・被保険者・受取人の組み合わせによって税金の種類も変わります。
この記事では、相続対策で生命保険を使うメリットを、預金との違いや注意点まで含めて分かりやすく解説します。
生命保険が相続対策に使われる理由
生命保険が相続対策に利用される理由は、「相続税を減らせる可能性があるから」だけではありません。
大きく分けると、次のような特徴があります。
- 死亡保険金の非課税枠を利用できる場合がある
- 死亡保険金の受取人を指定できる
- 相続発生後の現金を準備しやすい
- 不動産など分けにくい財産とのバランス調整に使いやすい
- 納税資金や当面の生活資金を準備できる
このため、生命保険は単なる「節税商品」ではなく、誰に、どのくらいの現金を、どのように残すかを考えるための手段として活用できます。
生命保険を使った相続対策の基本については、生命保険は相続対策になる?メリット・活用方法・注意点をわかりやすく解説も参考にしてください。
生命保険を相続対策で使う主なメリット
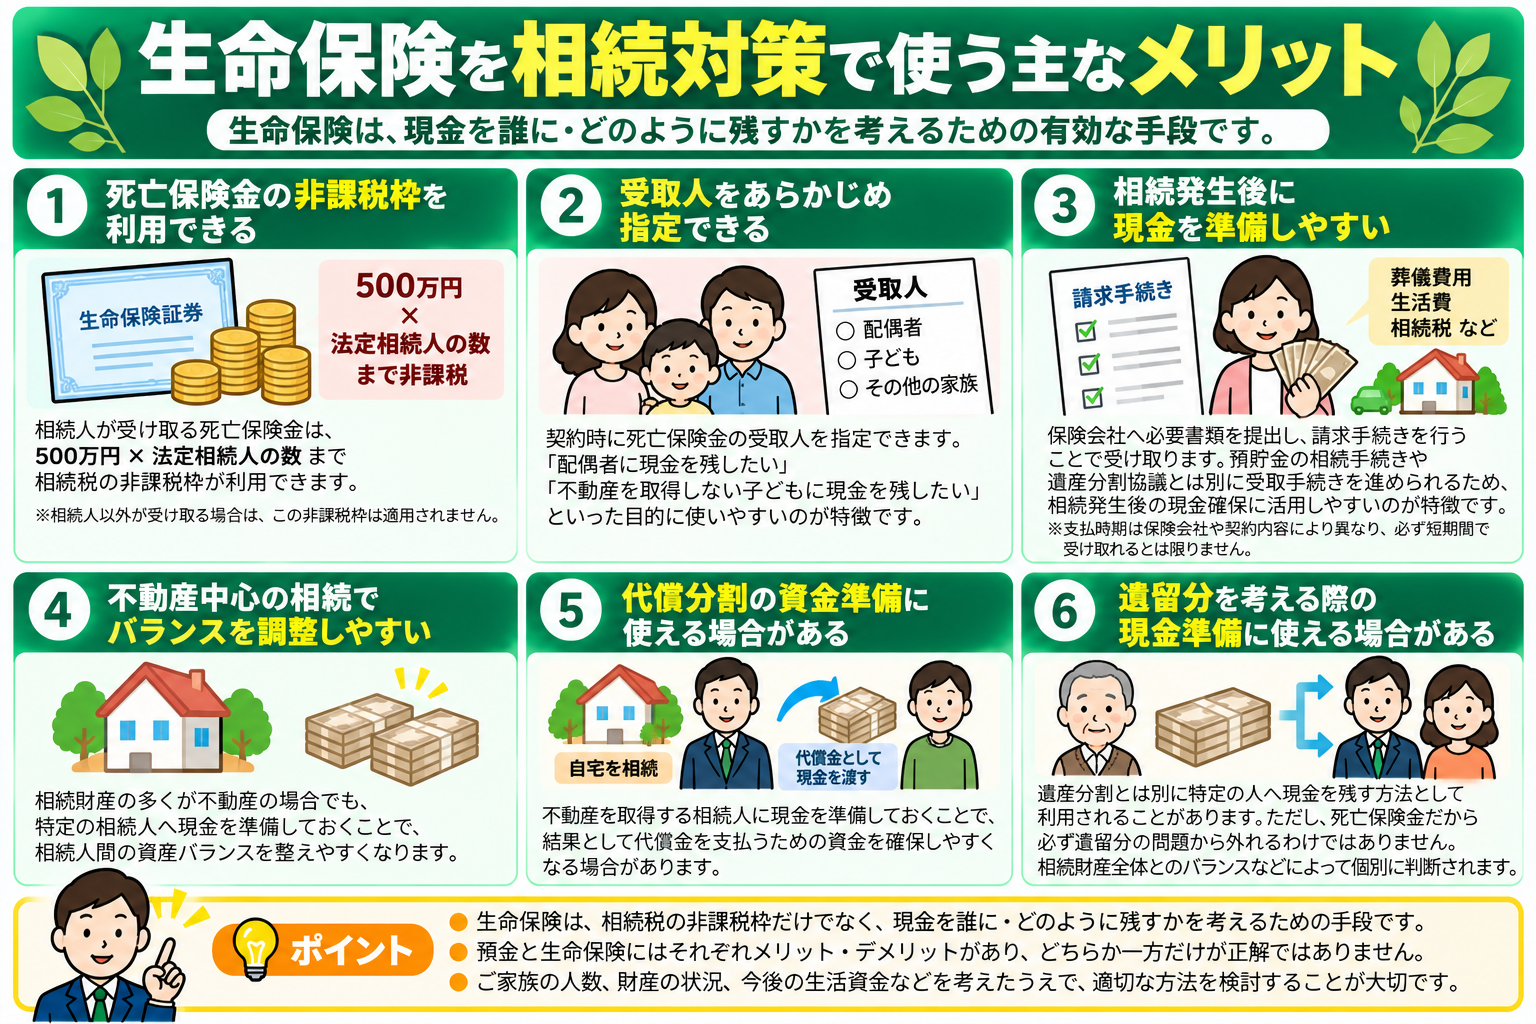
死亡保険金の非課税枠を利用できる
被相続人が保険料を負担していた生命保険の死亡保険金は、相続税の計算上「みなし相続財産」として扱われます。
ただし、相続人が死亡保険金を受け取る場合には、一定の非課税枠があります。
500万円 × 法定相続人の数
が、死亡保険金の非課税限度額です。
たとえば、法定相続人が3人の場合は、
500万円 × 3人 = 1,500万円
までが非課税限度額となります。
ただし、この非課税枠を利用できるのは、原則として相続人が取得した死亡保険金です。
相続人以外の人が受け取った死亡保険金には、この非課税枠は適用されません。
詳しくは、生命保険の相続税非課税枠とは?500万円×法定相続人の計算方法を解説をご覧ください。
死亡保険金の受取人を指定できる
預貯金の場合、本人が亡くなった後は相続財産となり、原則として遺言や遺産分割などに従って承継されます。
一方、生命保険では契約時に死亡保険金の受取人を指定できます。
たとえば、
- 配偶者に一定額の現金を残したい
- 不動産を取得しない子どもに現金を残したい
- 相続発生後の生活資金を配偶者へ準備したい
といった目的に使いやすいのが特徴です。
受取人を誰にするかについては、生命保険の受取人は誰にする?相続対策で失敗しない決め方を解説も参考にしてください。
相続発生後に現金を準備しやすい
相続が発生すると、葬儀費用、当面の生活費、税金、各種手続きなどで現金が必要になることがあります。
死亡保険金は、保険会社へ必要書類を提出し、請求手続きを行うことで受け取ります。
預貯金の相続手続きや遺産分割協議とは別に受取手続きを進められるため、相続発生後の現金確保という点でも活用しやすいのが生命保険の特徴です。
ただし、支払時期は保険会社や契約内容、必要書類の状況などによって異なるため、必ず短期間で受け取れるとは限りません。
不動産中心の相続でバランスを調整しやすい
相続財産の多くが不動産の場合、財産を公平に分けることが難しくなるケースがあります。
たとえば、
- 長男が自宅を相続する
- 長女には同程度の金融資産を残したい
と考えても、十分な預貯金がなければ調整できないことがあります。
そこで生命保険を利用し、特定の相続人へ死亡保険金を準備しておくことで、相続人間の資産バランスを整えやすくなる場合があります。
代償分割の資金準備に使える場合がある
不動産を1人の相続人が取得し、その代わりに他の相続人へ現金を支払う方法を「代償分割」といいます。
この場合、不動産を取得する相続人に十分な現金がなければ、代償金を支払えないことがあります。
生命保険によって、不動産を取得する相続人に現金を準備しておくことで、結果として代償金を支払うための資金を確保しやすくなる場合があります。
ただし、死亡保険金は原則として受取人固有の財産であり、契約内容や遺産分割の方法によって税務上・法律上の扱いが変わるため、個別の設計では専門家への確認が重要です。
遺留分を考える際の現金準備に使える場合がある
死亡保険金は、原則として契約上の受取人が取得するもので、本来の相続財産とは異なる扱いになります。
そのため、遺産分割とは別に特定の人へ現金を残す方法として利用されることがあります。
ただし、死亡保険金だから必ず遺留分の問題から外れるわけではありません。
保険金額や相続財産全体とのバランスなどによっては、例外的に特別受益に準じた扱いが問題となる場合があります。
生命保険と遺留分の関係については、生命保険金は遺留分の対象になる?特別受益との関係や注意点を解説をご覧ください。
預金と生命保険は相続で何が違う?
預金も生命保険も「現金を家族へ残す」という点では似ていますが、相続時の扱いには違いがあります。
| 比較項目 | 預金 | 生命保険 |
|---|---|---|
| 受け取る人 | 遺言や遺産分割などで決定 | 原則として指定された受取人 |
| 相続財産との関係 | 本来の相続財産 | 原則として受取人固有の財産。ただし相続税上はみなし相続財産となる場合がある |
| 死亡保険金の非課税枠 | なし | 相続人が受け取る場合、500万円×法定相続人の数まで一定の非課税枠あり |
| 誰に残すか | 相続全体の中で調整 | 受取人を指定できる |
| 流動性 | 生前は自由に使いやすい | 商品によって解約時の制約や元本割れの可能性あり |
| 相続対策 | シンプルで使いやすい | 受取人・非課税枠・現金準備などに活用できる |
預金と生命保険は、どちらが優れているというものではありません。
生活資金として必要な預金を確保したうえで、将来使う予定のない資金の一部を生命保険で準備する、という考え方もあります。
預金のまま残すメリットもある
相続対策というと生命保険へ資金を移したくなるかもしれませんが、預金にも大きなメリットがあります。
- いつでも使いやすい
- 急な医療費・介護費に対応しやすい
- 途中解約による元本割れを気にする必要がない
- 保険商品の仕組みを理解する必要がない
特に老後は、医療費や介護費、住み替えなど想定外の支出が発生する可能性があります。
そのため、相続対策を優先するあまり、自分の生活資金まで生命保険に回さないことが重要です。
生命保険を相続対策で使うデメリット・注意点
途中解約すると元本割れすることがある
貯蓄性のある生命保険でも、加入後すぐに解約した場合などは、支払った保険料より解約返戻金が少なくなることがあります。
「相続対策だから」と長期間使わない前提で加入しても、将来まとまった資金が必要になる可能性があります。
加入前に、解約返戻金の推移も確認しましょう。
生活資金が不足する可能性がある
一時払の生命保険などでは、まとまった資金を一度に保険へ移すことがあります。
その結果、手元の預金が少なくなり、医療・介護・生活費に困ってしまっては本末転倒です。
生命保険に回す金額は、今後の生活資金を確保したうえで決める必要があります。
健康状態や年齢によって加入できない場合がある
生命保険には、商品によって健康状態の告知や年齢制限があります。
希望する商品に必ず加入できるとは限りません。
受取人の設定に注意する
生命保険は、契約上の受取人が非常に重要です。
「家族で後から分ければいい」と考えて、契約上の受取人が受け取った死亡保険金を別の家族へ渡すと、その移転が贈与として扱われる場合があります。
そのため、誰にいくら残したいのかを考えて、受取人を設定しましょう。
保険料負担者・被保険者・受取人によって税金が変わる
死亡保険金は、契約形態によって課税される税金が変わります。
重要なのは、単なる「契約者名義」だけではなく、実際に誰が保険料を負担していたかです。
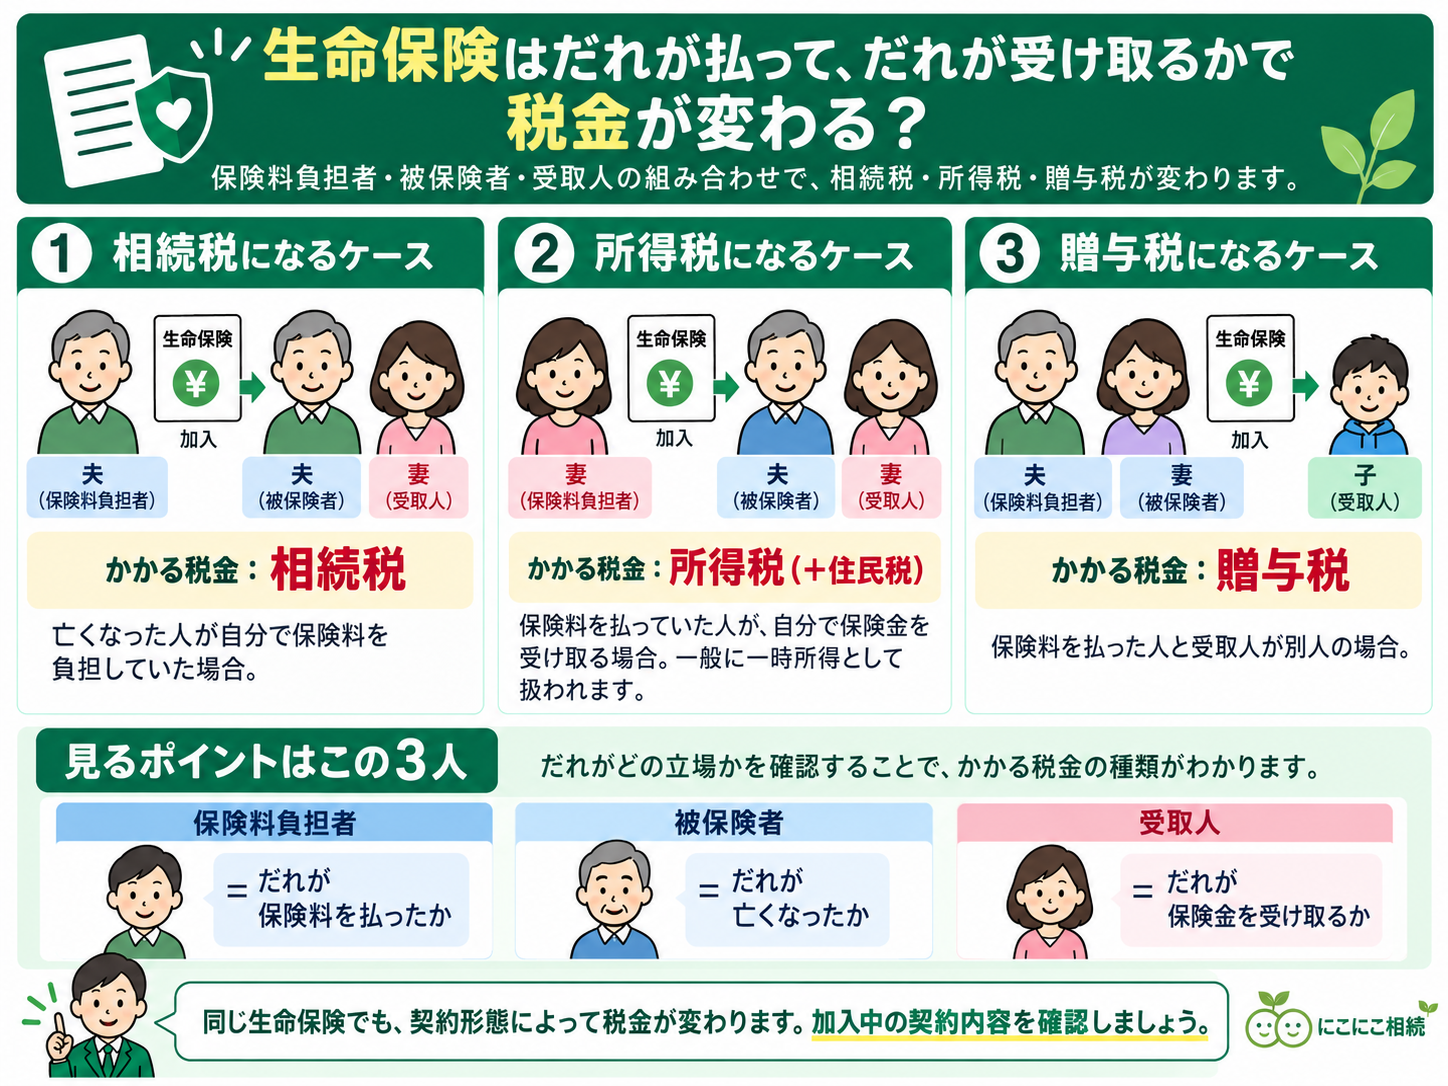
| 保険料負担者 | 被保険者 | 受取人 | 主な税金 |
|---|---|---|---|
| 夫 | 夫 | 妻 | 相続税 |
| 妻 | 夫 | 妻 | 所得税等 |
| 妻 | 夫 | 子 | 贈与税 |
たとえば、夫が自分で保険料を負担し、夫の死亡によって妻が死亡保険金を受け取る場合は相続税の対象です。
一方、妻が保険料を負担し、夫を被保険者として、妻自身が保険金を受け取る場合は所得税等の対象となります。
また、保険料を負担した人と被保険者、受取人がすべて異なる場合には、贈与税の対象となります。
相続対策では、「どの商品に入るか」だけでなく、「誰が保険料を負担し、誰を被保険者・受取人にするか」まで確認することが重要です。
生命保険による相続対策が向いている人
次のようなケースでは、生命保険を相続対策の一つとして検討しやすいでしょう。
- 老後の生活資金とは別に余裕資金がある
- 相続財産に占める不動産の割合が高い
- 相続人ごとの取得額を調整したい
- 特定の家族へ現金を残したい
- 相続税の納税資金を準備したい
- 相続発生後の生活資金を家族へ準備したい
特に、不動産は分けにくい財産なので、生命保険による現金準備との相性がよい場合があります。
生命保険を使わない方がよいケース
一方、次のような状況では慎重に考える必要があります。
- 老後の生活資金に余裕がない
- 数年以内に使う予定の資金を保険へ回そうとしている
- 途中解約する可能性が高い
- 商品の仕組みや為替リスクなどを十分に理解できていない
- 「相続税が安くなる」という理由だけで加入しようとしている
生命保険は相続対策の手段の一つであり、すべての人に必要なものではありません。
相続対策で生命保険にいくら入ればいい?
生命保険の金額を、
「500万円 × 法定相続人の数だから、その金額まで入ればいい」
と単純に決めるのは適切ではありません。
確認したいのは、
- 現在の預貯金
- 今後必要な生活資金
- 不動産の評価額
- 相続人の人数
- 誰にどの財産を残したいか
- 相続税がかかる可能性
- 納税資金が十分か
などです。
たとえば、相続税がかからない家庭でも、不動産が中心で相続人間に分けられる現金が少ない場合には、生命保険が役立つ可能性があります。
反対に、相続税の非課税枠を利用できるとしても、手元資金に余裕がなければ無理に保険へ資金を移す必要はありません。
生命保険だけで相続対策は十分?
生命保険だけですべての相続問題を解決できるわけではありません。
相続対策では、
- 生命保険
- 遺言書
- 不動産
- 預貯金
- 相続税
- 生前贈与
- 家族関係
などを総合的に考える必要があります。
たとえば、生命保険で現金を残しても、不動産を誰に相続させるか決まっていなければ、相続後に家族で話し合う必要があります。
反対に、遺言書だけ作っても、相続税を支払うための現金が不足するケースもあります。
生命保険は、相続全体を整理したうえで「不足している部分を補う手段」として考えると分かりやすいでしょう。
相続対策全体については、親が元気なうちにやるべき相続対策10選|何から始めるか順番に解説も参考にしてください。
預金の一部を生命保険に変えるべきか迷っている方へ
生命保険による相続対策は、ご家族の人数、預貯金、不動産、今後の生活資金、相続税の可能性などによって適切な金額や方法が異なります。
にこにこ相続では、生命保険だけを前提にするのではなく、現在の財産やご家族の状況を整理したうえで、預金のまま残す場合も含めて選択肢を確認します。
必要に応じて、税理士・司法書士・弁護士などの専門家と連携して対応します。
まとめ|生命保険は「現金を誰にどう残すか」を考える相続対策
生命保険を相続対策で使う主なメリットは、
- 死亡保険金の非課税枠を利用できる場合がある
- 受取人を指定できる
- 相続発生後の現金を準備しやすい
- 不動産など分けにくい財産とのバランスを調整しやすい
- 納税資金や代償分割のための資金準備に活用できる場合がある
といった点です。
一方で、途中解約による元本割れ、生活資金の不足、契約形態による税金の違いなどにも注意する必要があります。
生命保険は「節税できるか」だけで考えるのではなく、誰に、どのくらいの現金を、どのように残したいのかという視点で考えることが大切です。
参考情報・出典
本記事は、主に以下の公的機関の情報を参考にしています。
※本記事は、生命保険・相続・税金に関する一般的な情報提供を目的としています。保険契約の内容、保険料の負担者、受取人、財産状況などによって税務上・法律上の扱いは異なります。個別の税務判断については税理士、法律判断については弁護士など、内容に応じた専門家へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。
コメント