

親が亡くなり、実家や土地などの不動産を相続することになったとき、「何から始めればいいの?」「名義変更はいつまでに必要?」と迷う方も多いでしょう。
不動産を相続した場合は、まず遺言書・相続人・不動産の内容を確認し、遺産分割、相続登記、相続税の確認、売却・管理などを進めます。
特に注意したいのが、2024年4月1日から義務化された相続登記です。
相続によって不動産を取得したことを知った日から、原則として3年以内に申請する必要があります。また、2024年4月1日より前に相続した不動産についても、原則として2027年3月31日までに登記が必要となるケースがあります。
この記事では、不動産相続の手続きの流れ、必要書類、相続登記の期限、相続税、相続後の売却・管理まで、FPの視点からわかりやすく解説します。
- 不動産を相続したら最初に確認すること
- 不動産相続の手続き全体の流れ
- 不動産相続で注意したい3つの期限
- STEP1|遺言書があるか確認する
- STEP2|誰が相続人になるのか確認する
- STEP3|亡くなった方が所有していた不動産を調べる
- STEP4|不動産の価値と維持負担を確認する
- STEP5|相続するか相続放棄するか判断する
- STEP6|誰が不動産を相続するか決める
- STEP7|遺産分割協議書を作成する
- STEP8|相続登記を行う
- 相続登記で主に必要になる書類
- STEP9|相続税の申告が必要か確認する
- STEP10|相続後の不動産をどうするか決める
- 相続した不動産を売却する場合
- 不動産を共有名義にするときは慎重に
- 実家を相続した場合はどうする?
- 空き家として放置する場合は注意
- 相続した土地がいらない場合はどうする?
- 不動産相続でよくある失敗
- 不動産を相続したときのチェックリスト
- まとめ|不動産を相続したら期限と全体の流れを確認しよう
- 不動産相続について次に確認したい記事
- 参考情報・出典
不動産を相続したら最初に確認すること
不動産を相続する可能性がある場合、最初に確認したいのは次の3点です。
- 遺言書があるか
- 誰が相続人になるのか
- 亡くなった方がどのような不動産を所有していたか
不動産だけを確認するのではなく、預貯金・株式・生命保険・借入金などを含めた相続財産全体を整理することが重要です。
また、相続放棄には原則3か月、相続税の申告には原則10か月といった期限があります。遺産分割がまとまるまで何もしなくてよいわけではありません。
相続財産の範囲については、相続財産とは?相続の対象になる財産・ならない財産をわかりやすく解説をご覧ください。
不動産相続の手続き全体の流れ
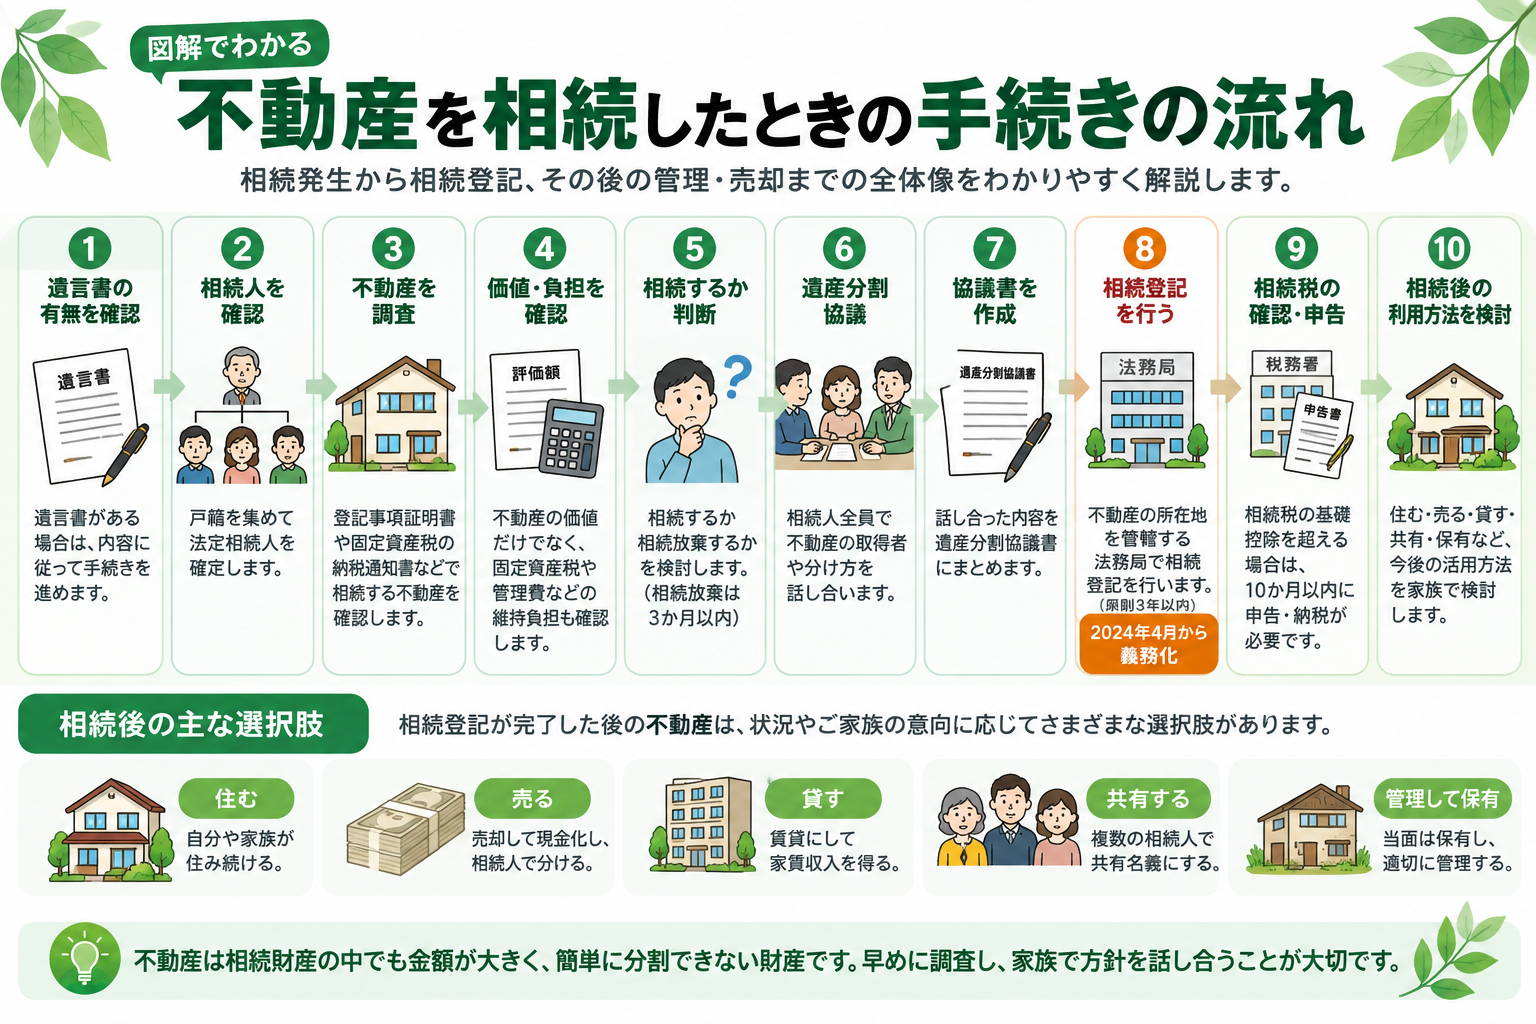
不動産を相続したときは、一般的に次のような流れで進めます。
- 遺言書の有無を確認する
- 法定相続人を確認する
- 亡くなった方の財産・不動産を調査する
- 不動産の価値や維持負担を確認する
- 相続するか相続放棄するか判断する
- 遺産分割協議を行う
- 誰が不動産を取得するか決める
- 相続登記を行う
- 相続税の申告が必要か確認する
- 相続後に売却・居住・賃貸・保有などを検討する
ただし、実際の手続きは必ずしもこの順番に完了するわけではありません。
特に、相続税の申告期限は、相続登記や遺産分割が終わるまで延長されるものではありません。必要な手続きは並行して進めましょう。
「誰が不動産を相続するか」だけでなく、「相続した後にどうするか」まで考えながら進めることが大切です。
不動産相続で注意したい3つの期限
不動産の相続では、手続きごとに期限が異なります。
| 手続き | 原則的な期限 |
|---|---|
| 相続放棄 | 自己のために相続開始があったことを知った時から3か月以内 |
| 相続税の申告・納税 | 相続開始を知った日の翌日から10か月以内 |
| 相続登記 | 不動産を相続で取得したことを知った日から3年以内 |
これらは原則的な期限です。具体的な起算日や例外は、個別の状況によって異なります。
特に、相続税がかかる可能性がある場合には、遺産分割の話し合いと並行して税務上の確認を進めることが重要です。
STEP1|遺言書があるか確認する
まず、亡くなった方が遺言書を残していないか確認します。
遺言書に「自宅の土地と建物を長男に相続させる」などと記載されている場合は、その内容を踏まえて相続手続きを進めます。
一方、遺言書がない場合などには、相続人全員で遺産分割について話し合うことになります。
自宅などで見つかった自筆証書遺言は、原則として家庭裁判所で検認が必要です。
ただし、法務局の自筆証書遺言書保管制度を利用して保管されていた遺言書や、公正証書遺言など、検認が不要な場合もあります。
詳しくは、遺言書とは?種類・効力・書き方をわかりやすく解説をご覧ください。
STEP2|誰が相続人になるのか確認する
次に、法定相続人を確認します。
配偶者は原則として常に相続人となり、配偶者以外の相続人には次の順位があります。
- 第1順位:子
- 第2順位:父母などの直系尊属
- 第3順位:兄弟姉妹
子が先に亡くなっている場合には、孫などが代襲相続人になることもあります。
相続登記でも相続関係を確認する必要があるため、戸籍を集めて相続人を確定していきます。
詳しくは、法定相続人とは?誰が相続人になるのか順位と範囲をわかりやすく解説をご覧ください。
STEP3|亡くなった方が所有していた不動産を調べる
相続人を確認したら、被相続人が所有していた不動産を調査します。
代表的な不動産には、次のようなものがあります。
- 自宅の土地・建物
- マンション
- 賃貸アパート・マンション
- 駐車場・貸地
- 田畑・山林
- 別荘
調査には、主に次の書類などを利用します。
- 登記事項証明書
- 固定資産税の納税通知書
- 固定資産評価証明書
- 名寄帳
- 売買契約書などの保管書類
自宅以外にも、私道の持分や地方の山林などを所有している場合があります。
また、2026年2月2日からは、一定の要件のもとで登記名義人が所有する不動産を一覧的に確認できる所有不動産記録証明制度も始まりました。
ただし、この制度だけで未登記不動産などを含むすべての財産が把握できるわけではないため、ほかの資料と合わせて確認することが大切です。
STEP4|不動産の価値と維持負担を確認する
不動産を相続するときは、「いくらの価値があるか」だけでなく、相続後の負担も確認することが重要です。
不動産を所有すると、次のような費用がかかる場合があります。
- 固定資産税
- 修繕費
- 管理費・修繕積立金
- 草刈りなどの維持管理費
- 火災保険料
賃貸物件であれば、賃貸借契約、敷金、借入金、管理会社との契約なども確認しましょう。
「相続できる財産」と「相続したい財産」は必ずしも同じではありません。
また、不動産会社が査定する売却価格と、相続税を計算するときの相続税評価額は異なることがあります。
詳しくは、相続した不動産の評価額はいくら?土地・建物の相続税評価方法をわかりやすく解説をご覧ください。
STEP5|相続するか相続放棄するか判断する
借金が多い場合や、不動産の管理負担が大きい場合には、相続放棄を検討することもあります。
ただし、相続放棄は不要な不動産だけを選んで放棄する制度ではありません。
原則として、相続人としての立場そのものを放棄するため、預貯金などのプラスの財産も相続できなくなります。
また、相続放棄には原則として、自己のために相続の開始があったことを知った時から3か月以内という期限があります。
相続財産の調査が間に合わない場合などには、家庭裁判所への熟慮期間の伸長申立てを検討できることもあります。
詳しくは、相続放棄とは?3か月の期限・手続き・注意点をわかりやすく解説をご覧ください。
STEP6|誰が不動産を相続するか決める
遺言書などによって取得者が決まっていない場合には、相続人全員で遺産分割協議を行います。
不動産は現金のように簡単に分けることができないため、次のような方法を検討します。
- 1人が不動産を取得する
- 取得した相続人が他の相続人へ代償金を支払う
- 不動産を売却して代金を分ける
- 複数人で共有する
安易に共有名義にすると、将来の売却や次の相続で権利関係が複雑になる可能性があるため注意が必要です。
また、遺産分割協議がまとまらない場合でも、相続登記の申請義務や相続税の申告期限には注意する必要があります。
遺産分割協議については、遺産分割協議とは?進め方・必要書類・まとまらない場合をわかりやすく解説をご覧ください。
STEP7|遺産分割協議書を作成する
遺産分割協議がまとまったら、その内容を遺産分割協議書にまとめます。
不動産については、どの土地・建物を誰が取得するのか特定できるよう、登記事項証明書を確認しながら正確に記載します。
遺産分割協議書は、その後の相続登記でも重要な書類になります。
なお、遺言書の内容や相続の方法によっては、遺産分割協議書が不要となる場合もあります。
詳しくは、遺産分割協議書とは?書き方・必要書類・作成時の注意点をわかりやすく解説をご覧ください。
STEP8|相続登記を行う
不動産を相続した場合には、法務局で相続登記を行います。
相続登記とは、亡くなった方の名義になっている土地や建物について、相続による権利関係を登記に反映する手続きです。
2024年4月1日から相続登記が義務化
相続によって不動産の所有権を取得したことを知った日から、原則として3年以内に相続登記を申請する必要があります。
また、遺産分割によって不動産を取得した場合には、遺産分割成立の日から3年以内に、その内容に応じた登記をする追加的な義務があります。
正当な理由なく義務を怠った場合、10万円以下の過料の対象となる可能性があります。
2024年3月以前に相続した不動産も対象
相続登記の義務化は、2024年4月1日より前に発生した相続にも適用されます。
以前から不動産を相続したことを知っていた場合、原則として2027年3月31日までに登記する必要があります。
ただし、2024年4月1日以降に相続による不動産取得を知った場合には、その日から3年以内となるなど、起算日によって期限が異なります。
昔の相続だから対象外というわけではありません。親や祖父母の名義のままになっている不動産がないか、確認しておきましょう。
遺産分割がまとまらない場合は?
遺産分割協議がまとまらず、期限内に相続登記を申請することが難しい場合には、相続人申告登記という制度を利用できる場合があります。
これは、自分が相続人であることなどを申し出ることで、基本的な相続登記の申請義務を簡易に履行する制度です。
ただし、相続人申告登記によって最終的な所有権の取得内容が登記されるわけではありません。
また、その後に遺産分割が成立した場合には、原則として成立日から3年以内に、遺産分割の内容に基づく相続登記が必要です。
詳しくは、相続した不動産の名義変更とは?相続登記の期限・必要書類・費用をわかりやすく解説をご覧ください。
相続登記で主に必要になる書類
相続登記で必要になる書類は、遺言書の有無や遺産分割の方法などによって異なります。
| 主な書類 | 目的 |
|---|---|
| 戸籍謄本・除籍謄本など | 相続関係の確認 |
| 被相続人の住民票除票等 | 登記名義人との同一性の確認 |
| 相続人の住民票等 | 新たな所有者の確認 |
| 遺産分割協議書 | 遺産分割内容の確認 |
| 印鑑証明書 | 協議書の成立等の確認 |
| 固定資産評価証明書等 | 登録免許税の計算 |
すべてのケースで上記の書類が必要になるわけではありません。また、ほかの書類が必要となる場合もあります。
詳細な必要書類や申請方法については、相続登記の専門記事や法務局の案内を確認しましょう。
STEP9|相続税の申告が必要か確認する
相続登記と相続税の申告は別の手続きです。
相続財産の総額などを確認し、基礎控除を超える場合などには相続税の申告が必要になります。
相続税の基礎控除は、
3,000万円+600万円×法定相続人の数
です。
申告期限は、原則として相続の開始があったことを知った日の翌日から10か月以内です。
なお、基礎控除以下であっても、財産の評価や特例の適用要件などを正確に確認することが大切です。
また、遺産分割が完了していなくても申告期限は到来します。特例の適用などに影響する場合があるため、早めに税理士へ相談することをおすすめします。
詳しくは、相続税の申告は必要?不要なケース・0円でも申告が必要な場合を解説をご覧ください。
STEP10|相続後の不動産をどうするか決める
不動産の相続では、手続きが終わった後の利用方法も重要です。
主な選択肢には、次のようなものがあります。
- 自分や家族が住む
- 売却する
- 賃貸する
- 共有で保有する
- 適切に管理しながら保有する
不動産の立地、建物の状態、維持費、家族の意向、将来の利用予定などを踏まえて判断しましょう。
実際には、相続登記が完了する前から売却や管理について検討しておくことが大切です。
「不動産を相続したけれど、何から始めればいい?」という方へ
不動産相続では、相続登記だけでなく、誰が取得するのか、相続税がかかるのか、売却するのか、住み続けるのか、共有するのかまでまとめて考える必要があります。
また、不動産だけを見て判断するのではなく、預貯金・生命保険・有価証券・借入金など、相続財産全体とのバランスを確認することも重要です。
にこにこ相続では、ご家族と財産の状況を整理し、不動産相続について今後どのように進めればよいのかを一緒に確認します。
具体的な登記・税務・法律上の判断が必要な場合には、司法書士・税理士・弁護士など、内容に応じた専門家への相談をご案内します。
相続した不動産を売却する場合
自分や家族が利用しない場合には、売却も選択肢の一つです。
売却する場合には、原則として売却に伴う所有権移転登記までに相続登記を行い、登記上の権利関係を整理する必要があります。
また、売却によって利益が出た場合には、譲渡所得に対する税金がかかる可能性があります。
詳しくは、相続した不動産を売却するには?流れ・税金・注意点をわかりやすく解説をご覧ください。
不動産を共有名義にするときは慎重に
相続人が複数いる場合、不動産を共有名義にする方法もあります。
しかし、不動産全体を売却する場合などには共有者間の調整が必要になり、共有者が亡くなると次の世代へ持分が相続され、さらに共有者が増える可能性があります。
「平等だから」という理由だけで共有にせず、将来の利用・売却まで考えて判断しましょう。
詳しくは、相続した不動産を共有名義にするとどうなる?メリット・デメリットと注意点を解説をご覧ください。
実家を相続した場合はどうする?
親が住んでいた実家を相続した場合には、次のような選択肢があります。
- 自分や家族が住む
- 売却する
- 賃貸する
- 適切に管理しながら保有する
実家の立地や建物の状態、将来住む予定があるかどうかなどを踏まえて検討しましょう。
詳しくは、実家を相続したらどうする?住む・売る・貸す・空き家にする場合の選択肢を解説をご覧ください。
空き家として放置する場合は注意
相続した実家を利用しないまま空き家にすると、建物の劣化、防犯・防災、近隣への影響などの問題が生じる可能性があります。
管理状態によっては、行政から指導・勧告などを受ける場合もあります。
「とりあえずそのまま」にせず、早めに今後の方針を検討しましょう。
詳しくは、相続した空き家を放置するとどうなる?固定資産税・管理責任・対処法をわかりやすく解説をご覧ください。
相続した土地がいらない場合はどうする?
利用予定のない土地を相続した場合には、まず売却できないか検討します。
そのほか、隣地所有者への売却・譲渡、寄付、土地活用なども選択肢です。
一定の要件を満たす土地については、相続土地国庫帰属制度によって国へ引き渡す方法を検討できる場合もあります。
ただし、審査手数料や負担金が必要となるほか、建物がある土地などは原則として対象になりません。
詳しくは、相続した土地はいらない場合どうする?売却・寄付・相続土地国庫帰属制度を解説をご覧ください。
不動産相続でよくある失敗
- 相続登記を何年も放置する
- 2027年3月31日の期限を見落とす
- 相続税の申告期限を見落とす
- 不動産の価値を調べずに遺産分割する
- 維持費や固定資産税を考えていない
- 安易に共有名義にする
- 売却する予定なのに登記の準備を後回しにする
- 売却価格と相続税評価額を混同する
- 不動産だけを見て相続財産全体のバランスを考えない
不動産は預貯金のように簡単に分割できないため、早めに調査し、相続後の方針まで考えることが重要です。
不動産を相続したときのチェックリスト
- □ 遺言書を確認した
- □ 法定相続人を確認した
- □ 被相続人の不動産を調査した
- □ 登記事項証明書を確認した
- □ 不動産の価値を確認した
- □ 借入金や抵当権を確認した
- □ 維持費・固定資産税を確認した
- □ 相続放棄の必要性と期限を確認した
- □ 誰が不動産を取得するか検討した
- □ 必要に応じて遺産分割協議書を作成した
- □ 相続登記の期限を確認した
- □ 相続税の申告期限を確認した
- □ 相続後の利用・売却・管理方針を検討した
まとめ|不動産を相続したら期限と全体の流れを確認しよう
不動産を相続したときは、単に名義を変更すれば終わりではありません。
遺言書、相続人、不動産の内容、財産の価値と負担、誰が取得するか、相続税の申告、相続後の利用方法まで総合的に確認しましょう。
特に、相続登記は2024年4月1日から義務化されています。
原則として不動産を相続で取得したことを知った日から3年以内に申請する必要があり、過去の相続についても2027年3月31日が期限となる場合があります。
相続登記の期限・必要書類・費用などを詳しく確認したい場合には、相続した不動産の名義変更とは?相続登記の期限・必要書類・費用をわかりやすく解説をご覧ください。
「誰が相続するか」だけでなく、「相続した後にどうするか」まで考えて進めることが大切です。
不動産相続について次に確認したい記事
- 相続した不動産の名義変更とは?相続登記の期限・必要書類・費用をわかりやすく解説
- 相続した不動産の評価額はいくら?土地・建物の相続税評価方法をわかりやすく解説
- 相続した不動産を売却するには?流れ・税金・注意点をわかりやすく解説
- 相続した不動産を共有名義にするとどうなる?メリット・デメリットと注意点を解説
- 実家を相続したらどうする?住む・売る・貸す・空き家にする場合の選択肢を解説
- 相続した空き家を放置するとどうなる?固定資産税・管理責任・対処法をわかりやすく解説
- 相続した土地はいらない場合どうする?売却・寄付・相続土地国庫帰属制度を解説
参考情報・出典
本記事は、主に以下の公的機関の情報を参考にしています。
※本記事は、不動産相続・相続登記に関する一般的な情報提供を目的としています。必要書類や手続きは、相続関係・遺言の有無・登記状況などによって異なります。具体的な登記については法務局または司法書士、税務については税理士、相続人間の紛争については弁護士などの専門家へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。


コメント