

生命保険は、相続税の負担軽減だけでなく、家族へ現金を残す方法としても活用できる相続対策の一つです。
特に、次のような場合に役立つ可能性があります。
- 死亡保険金の非課税枠を活用したい
- 特定の家族へ現金を残したい
- 相続税の納税資金を準備したい
- 不動産を相続する家族のために現金を確保したい
- 相続人間の財産のバランスを調整したい
ただし、生命保険に加入すれば、必ず相続税が安くなるわけではありません。
契約形態によって課税関係は異なり、途中解約による元本割れや、老後の生活資金が不足するリスクにも注意が必要です。
この記事では、生命保険を使った相続対策の5つの活用方法、預金との違い、具体的なシミュレーション、注意点をFPの視点からわかりやすく解説します。
- 生命保険が相続対策に使われる理由
- 活用方法1|死亡保険金の非課税枠を利用する
- シミュレーション|預金1,500万円を生命保険で残すとどうなる?
- 活用方法2|死亡保険金の受取人を指定する
- 活用方法3|相続発生後の現金を準備する
- 活用方法4|相続税の納税資金を準備する
- 活用方法5|代償分割の資金を準備する
- 預金と生命保険は相続で何が違う?
- 預金のまま残すメリットもある
- 生命保険の契約形態によって税金が変わる
- 生命保険と遺産分割・遺留分の関係
- 相続放棄した場合でも死亡保険金を受け取れる?
- 生命保険を使った相続対策が向いているケース
- 生命保険による相続対策を慎重に考えたいケース
- 生命保険を使った相続対策の注意点
- FPが考える|生命保険を相続対策に使う前に確認したい3つのこと
- 生命保険だけで相続対策は十分?
- 生命保険で相続対策を考えるときの手順
- 生命保険と相続について次に確認したい記事
- まとめ|生命保険は相続全体を整理してから活用する
- 参考情報・出典
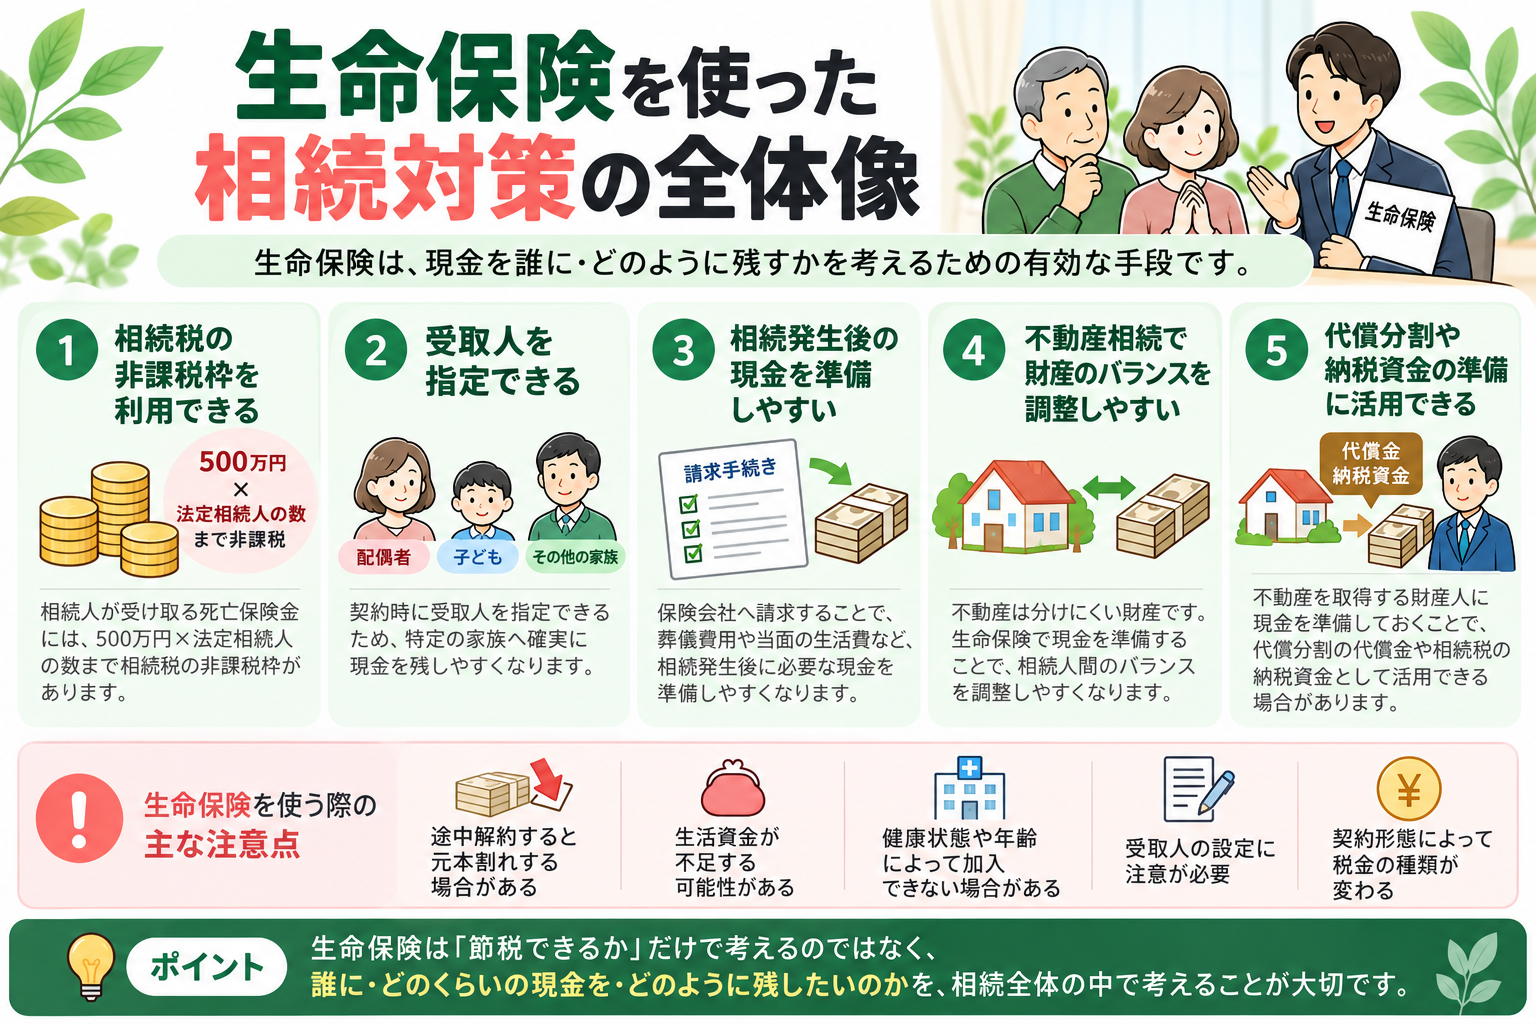
生命保険が相続対策に使われる理由
生命保険が相続対策に利用される主な理由は、次のとおりです。
- 一定の死亡保険金に相続税の非課税枠がある
- 死亡保険金の受取人を指定できる
- 相続発生後の現金を準備しやすい
- 相続税の納税資金を準備できる
- 不動産など分けにくい財産とのバランスを調整しやすい
- 代償分割の資金として活用できる場合がある
生命保険は、単なる「節税商品」ではありません。
誰に、どのくらいの現金を、どのように残したいのかを考えるための手段の一つです。
活用方法1|死亡保険金の非課税枠を利用する
被相続人が保険料を負担していた死亡保険金を相続人が受け取る場合、相続税の計算上、一定の非課税枠があります。
非課税限度額は、
500万円 × 法定相続人の数
です。
たとえば、法定相続人が3人であれば、
500万円 × 3人 = 1,500万円
までが死亡保険金の非課税限度額となります。
この非課税枠は、相続人が受け取った死亡保険金の合計額に対して適用されるものであり、相続人それぞれが1,500万円ずつ利用できるわけではありません。
また、相続人以外の人が受け取った死亡保険金には適用されません。
相続放棄をした人や、法定相続人に養子が含まれる場合にも注意が必要です。
詳しくは、生命保険の相続税非課税枠とは?500万円×法定相続人の計算方法を解説をご覧ください。
シミュレーション|預金1,500万円を生命保険で残すとどうなる?
生命保険を使った相続対策の違いを、具体的な例で確認してみましょう。
シミュレーションの前提条件
- 父親が亡くなった場合を想定する
- 法定相続人は母親と子ども2人の合計3人
- 父親が保険料を全額負担する
- 死亡保険金の受取人は相続人である
- 比較する金額は1,500万円
- 死亡保険金の非課税枠の適用条件を満たす
ここでは説明をわかりやすくするため、預金1,500万円と死亡保険金1,500万円を比較します。
| 比較項目 | 預金で残す場合 | 生命保険で残す場合 |
|---|---|---|
| 相続時に残す金額 | 1,500万円 | 死亡保険金1,500万円 |
| 死亡保険金の非課税枠 | 適用なし | 最大1,500万円 |
| 比較対象の金額のうち相続税の課税価格に算入される額 | 原則1,500万円 | 0円 |
| 受け取る人 | 遺言や遺産分割などによって決まる | 原則として指定された受取人 |
| 生前の資金の自由度 | 高い | 契約内容による |
この例では、生命保険を活用した場合、1,500万円の死亡保険金は非課税枠の範囲内となります。
一方、預金として残した1,500万円には、死亡保険金の非課税枠は適用されません。
ただし、相続税の課税対象額が1,500万円減ることと、実際の相続税が1,500万円安くなることは異なります。
相続税の金額は、ほかの財産、債務、基礎控除、各種特例、相続人の構成などによって変わります。
また、生命保険に払い込む保険料と死亡保険金が同じ金額になるとは限りません。商品によって保険料、死亡保障額、解約返戻金などは異なります。
そのため、実際に生命保険を利用する場合には、保険料負担や保障内容も含めて比較することが重要です。
活用方法2|死亡保険金の受取人を指定する
生命保険では、死亡保険金を誰に渡すのかをあらかじめ指定できます。
たとえば、
- 配偶者へ当面の生活資金を残したい
- 不動産を取得しない子どもへ現金を残したい
- 相続税を支払う可能性の高い相続人へ現金を準備したい
といった場合に活用しやすいのが特徴です。
受取人が指定されている死亡保険金は、一般に受取人固有の財産とされ、原則として遺産分割協議の対象にはなりません。
ただし、相続税上は「みなし相続財産」として課税対象になる場合があります。
死亡保険金と相続財産の関係については、死亡保険金は相続財産になる?遺産分割・相続税との違いをわかりやすく解説をご覧ください。
受取人の決め方については、生命保険の受取人は誰にする?妻・子の決め方と相続対策の注意点も参考にしてください。
活用方法3|相続発生後の現金を準備する
相続が発生すると、さまざまな場面で現金が必要になります。
- 葬儀などに伴う支出
- 当面の生活費
- 不動産の維持費
- 各種手続きにかかる費用
死亡保険金は、受取人が保険会社へ請求し、必要書類などがそろえば支払われます。
預貯金の相続手続きや遺産分割協議とは別に受取手続きを進められるため、相続発生後の現金準備に活用しやすい点もメリットです。
ただし、実際の支払時期は、保険会社、契約内容、必要書類の状況などによって異なります。
活用方法4|相続税の納税資金を準備する
相続税は、原則として相続の開始があったことを知った日の翌日から10か月以内に申告・納税します。
特に、不動産の割合が高い場合には、
「資産はあるけれど、相続税を支払うための現金が足りない」
という状況になることがあります。
あらかじめ生命保険で現金を準備しておくことで、納税資金として活用できる場合があります。
ただし、死亡保険金を受け取る人と、実際に相続税を負担する人が異なる場合には注意が必要です。
受取人を指定する際には、誰がどの財産を相続し、どの程度の納税資金を必要とするのかも考えましょう。
相続税の申告期限については、相続税の申告期限は10か月|いつからいつまで?間に合わない場合も解説をご覧ください。
活用方法5|代償分割の資金を準備する
相続財産の中心が自宅などの不動産の場合、相続人間で公平に財産を分けることが難しくなることがあります。
たとえば、父親の相続財産が自宅4,000万円と預金1,000万円で、相続人が子ども2人の場合を考えます。
長男が自宅を相続し、次男が預金を相続すると、取得する財産の金額に大きな差が生じます。
このような場合、1人の相続人が不動産を取得し、その代わりにほかの相続人へ現金を支払う代償分割が検討されることがあります。
しかし、不動産を取得する相続人に十分な現金がなければ、代償金を準備できない場合があります。
そこで、生命保険を利用して資金を準備する方法が考えられます。
ただし、死亡保険金を受け取ったことだけで代償分割が成立するわけではありません。
誰を受取人にするのか、誰が代償金を支払うのか、遺言や遺産分割をどのように設計するのかを整理する必要があります。
また、死亡保険金の受取人固有の財産という性質と、代償分割における財産の取扱いは区別して考えることが大切です。
預金と生命保険は相続で何が違う?
預金も生命保険も、家族へ現金を残す方法ですが、相続時の扱いには違いがあります。
| 比較項目 | 預金 | 生命保険 |
|---|---|---|
| 受け取る人 | 遺言や遺産分割などによって決まる | 原則として指定された受取人 |
| 相続財産との関係 | 本来の相続財産 | 原則として受取人固有の財産。ただし相続税上はみなし相続財産となる場合がある |
| 死亡保険金の非課税枠 | なし | 相続人が受け取る場合、一定の条件で500万円×法定相続人の数まで非課税枠あり |
| 誰に残すか | 相続全体の中で調整する | 受取人を指定できる |
| 生前の使いやすさ | 比較的使いやすい | 商品によって解約時の制約や元本割れの可能性がある |
預金と生命保険は、どちらか一方が優れているというものではありません。
重要なのは、自分自身が生きている間に必要なお金と、相続時に家族へ残したいお金を分けて考えることです。
預金のまま残すメリットもある
相続対策というと、「預金を生命保険へ移した方が得なのではないか」と考えることがあります。
しかし、預金にも大きなメリットがあります。
- 必要なときに使いやすい
- 医療費・介護費など急な支出に対応しやすい
- 通常の普通預金では途中解約による元本割れを考える必要がない
- 資金の使い道を柔軟に変更しやすい
特に老後は、医療費、介護費、住み替え、住宅修繕など、予定していなかった支出が発生することがあります。
相続対策を優先するあまり、自分の生活に必要な現金まで生命保険へ移してしまわないことが重要です。
まず老後の生活資金や緊急予備資金を確保し、そのうえで余裕資金の一部について生命保険を活用するか検討するとよいでしょう。
生命保険の契約形態によって税金が変わる
生命保険を相続対策に使う場合、非常に重要なのが誰が実際に保険料を負担していたかです。
死亡保険金にかかる税金は、保険料負担者・被保険者・受取人の関係によって変わります。
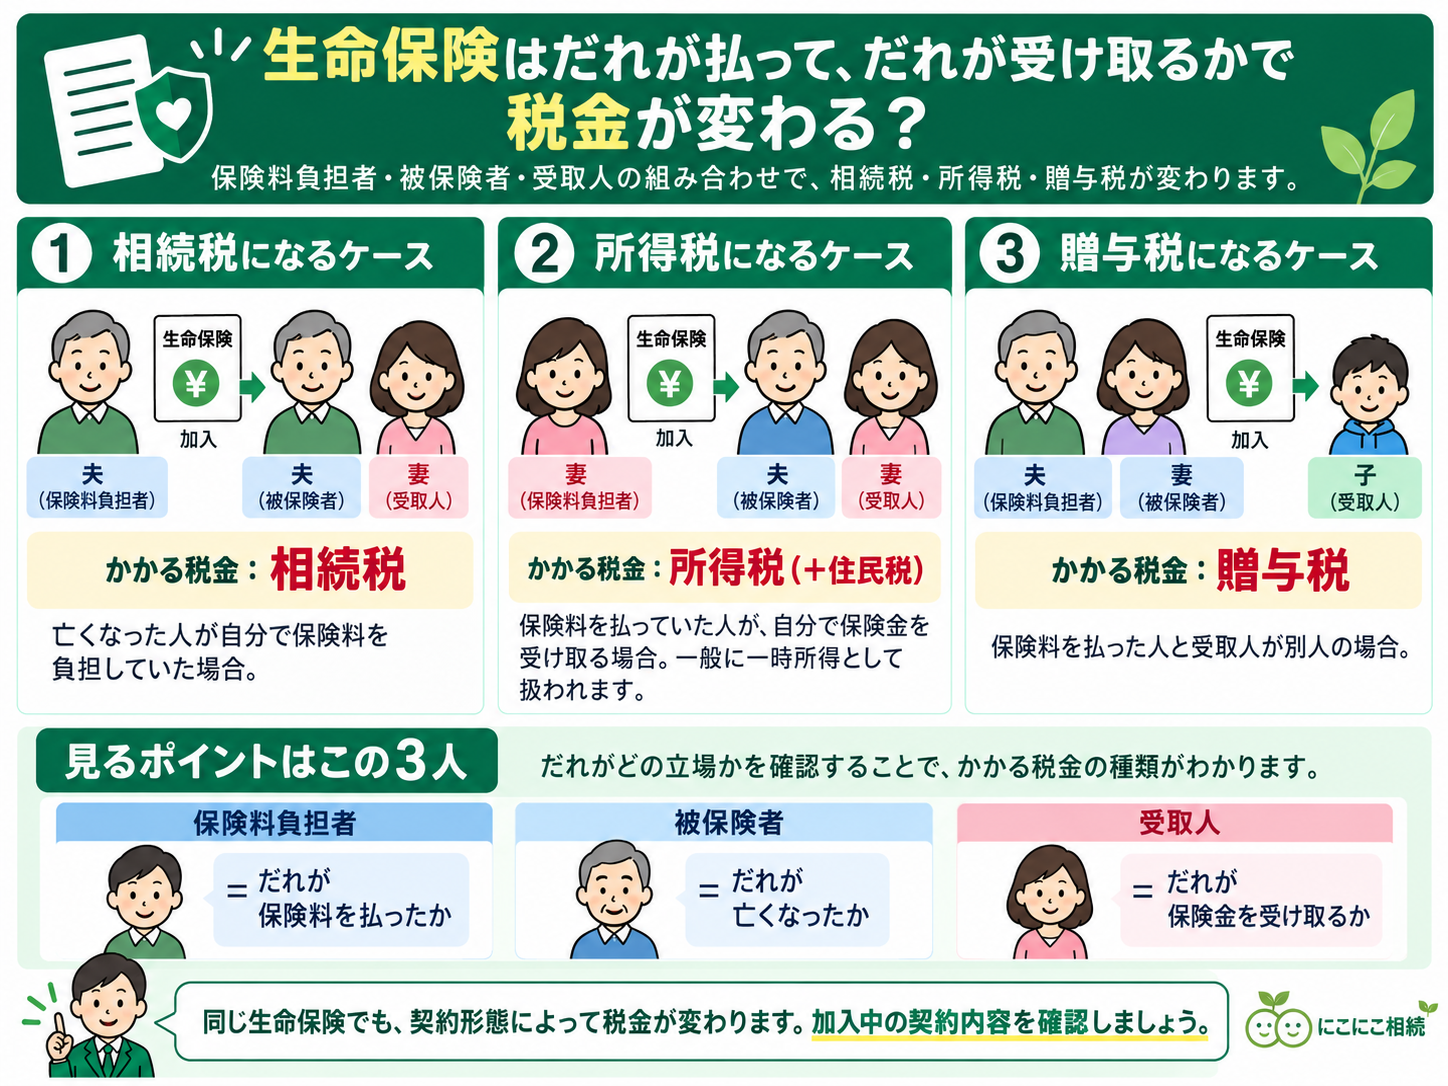
| 保険料負担者 | 被保険者 | 受取人 | 主な税金 |
|---|---|---|---|
| 夫 | 夫 | 妻 | 相続税 |
| 妻 | 夫 | 妻 | 所得税等 |
| 妻 | 夫 | 子 | 贈与税 |
たとえば、夫が保険料を負担し、夫の死亡によって妻が保険金を受け取る場合は、相続税の対象になります。
一方、妻が保険料を負担し、夫の死亡によって妻自身が保険金を受け取る場合は、所得税の対象になります。
また、妻が保険料を負担し、夫の死亡によって子どもが保険金を受け取る場合は、原則として贈与税の対象になります。
保険契約者の名義だけでなく、実際の保険料負担者を確認することが重要です。
生命保険を使った相続対策では、「どの商品を選ぶか」だけでなく、誰が保険料を負担し、誰を被保険者・受取人にするのかまで確認しましょう。
生命保険と遺産分割・遺留分の関係
受取人が指定されている死亡保険金は、一般に受取人固有の財産とされ、原則として遺産分割協議の対象にはなりません。
ただし、死亡保険金とその他の相続財産とのバランスによっては、相続人間の不公平感やトラブルにつながることがあります。
また、死亡保険金と遺留分・特別受益との関係については、個別の事情によって判断が異なる場合があります。
詳しくは、生命保険金は遺留分の対象になる?特別受益との関係や注意点を解説をご覧ください。
相続放棄した場合でも死亡保険金を受け取れる?
受取人が指定されている死亡保険金は、一般に受取人固有の財産です。
そのため、相続放棄をした人でも、契約上の死亡保険金受取人になっていれば、死亡保険金を受け取れる場合があります。
ただし、相続放棄をした本人が死亡保険金を受け取った場合、原則として死亡保険金の「500万円×法定相続人の数」の非課税制度は利用できません。
なお、非課税限度額を計算するときの法定相続人の人数については、相続放棄がなかったものとして数えます。
相続放棄の基本については、相続放棄とは?3か月の期限・手続き・注意点をわかりやすく解説をご覧ください。
生命保険を使った相続対策が向いているケース
次のような場合には、生命保険を相続対策の一つとして検討しやすいでしょう。
- 相続税が発生する可能性がある
- 老後の生活資金とは別に余裕資金がある
- 相続財産に占める不動産の割合が高い
- 相続税の納税資金が不足する可能性がある
- 特定の家族へ現金を残したい
- 不動産を特定の相続人へ残したい
- 相続人間の財産バランスを調整したい
特に、不動産は現金のように簡単に分けることができないため、生命保険による現金準備が役立つ場合があります。
生命保険による相続対策を慎重に考えたいケース
一方で、次のような場合には慎重に検討する必要があります。
- 老後の生活資金に余裕がない
- 数年以内に使う予定の資金を生命保険へ移そうとしている
- 途中解約する可能性が高い
- 商品の仕組みや為替リスクなどを十分に理解していない
- 相続税の非課税枠だけを目的に加入しようとしている
生命保険は、すべての人に必要な相続対策ではありません。
生命保険を使った相続対策の注意点
途中解約すると元本割れすることがある
貯蓄性のある生命保険でも、加入後早い時期に解約した場合などは、支払った保険料より解約返戻金が少なくなることがあります。
加入前に、解約返戻金の推移や、途中で資金が必要になった場合の扱いも確認しましょう。
健康状態や年齢によって加入できない場合がある
生命保険は、商品によって健康状態の告知や加入可能年齢などの条件があります。
希望する商品に必ず加入できるとは限りません。
外貨建て保険などでは為替リスクがある
外貨建て生命保険の場合、保険金や解約返戻金を円に換算した金額は、為替相場によって変動します。
また、商品によっては市場価格調整や為替手数料などが影響する場合があります。
死亡保険金の非課税枠だけで判断せず、商品全体の仕組みとリスクを確認する必要があります。
受取人の設定に注意する
生命保険では、誰を死亡保険金の受取人にするかが非常に重要です。
契約上の受取人が死亡保険金を受け取り、その後そのお金を別の家族へ渡した場合、その移転が贈与として扱われることがあります。
「後から家族で分ければいい」と考えず、誰にどのくらい残したいのかを整理して受取人を設定しましょう。
契約内容を定期的に確認する
昔加入した生命保険については、現在の家族構成や相続方針に受取人設定が合っていない場合があります。
結婚、離婚、子どもの独立、家族の死亡などによって状況は変わります。
相続対策として生命保険を活用する場合には、契約内容や受取人を定期的に確認しておきましょう。
FPが考える|生命保険を相続対策に使う前に確認したい3つのこと
生命保険を相続対策として検討する場合、非課税枠だけで加入を判断することはおすすめしません。
重要なのは、家族に残したい財産だけでなく、自分自身の今後の生活も含めて考えることです。
① 老後の生活資金は十分に残っているか
相続対策としてまとまった預金を生命保険へ移す場合には、医療費・介護費・生活費などに必要な資金が不足しないか確認します。
相続のために準備したお金が、生前に必要になる可能性も考えておくことが重要です。
② 相続時に誰が現金を必要とするか
相続税の納税資金が必要な家族と、生活資金が必要な家族は必ずしも同じではありません。
また、不動産を相続する人と現金を受け取る人のバランスも重要です。
生命保険は、家族全体の財産配分を考えたうえで受取人を設定する必要があります。
③ 生命保険以外に適した方法はないか
生命保険を使わなくても、預貯金を十分に確保することや、遺言書を作成することで対応できる場合があります。
相続税の負担だけでなく、遺産分割、納税資金、老後の生活資金まで含めて比較することが重要です。
生命保険は、加入することを目的にするのではなく、相続全体の課題を解決するための選択肢として考えましょう。
生命保険だけで相続対策は十分?
生命保険だけですべての相続問題を解決できるわけではありません。
相続対策では、生命保険に加えて、遺言書、不動産、預貯金、生前贈与、相続税、家族関係などを総合的に考える必要があります。
生命保険で現金を準備していても、不動産を誰に相続させるのか決まっていなければ、相続後に遺産分割協議が必要になることがあります。
反対に、遺言書を作成していても、相続税を支払うための現金が不足することもあります。
生命保険は、相続全体を整理したうえで不足している部分を補う手段の一つとして考えることが大切です。
相続対策全体については、親が元気なうちにやるべき相続対策10選|何から始めるか順番に解説も参考にしてください。
生命保険で相続対策を考えるときの手順
生命保険を検討する場合には、いきなり商品を選ぶのではなく、次の順番で整理すると分かりやすいでしょう。
- 現在の相続財産を確認する
- 法定相続人を確認する
- 相続税がかかる可能性を確認する
- 現在加入している生命保険を確認する
- 自分自身の老後・生活資金を確保する
- 誰にどの財産を残したいか整理する
- 納税資金や代償分割資金が足りるか確認する
- 死亡保険金が必要か検討する
- 保険料負担者・被保険者・受取人を確認する
- 遺言や不動産など他の相続対策と合わせて検討する
相続税がかかる可能性を確認したい場合には、相続税がかかる可能性チェックもご利用ください。
生命保険ありきで考えるのではなく、まず相続全体を整理し、その中で生命保険が必要か判断することが大切です。
「預金のまま残す?生命保険を使う?」と迷っている方へ
生命保険が相続対策として有効かどうかは、ご家族の人数、預貯金、不動産、現在加入している保険、今後必要となる生活資金、相続税の可能性などによって異なります。
大切なのは、最初から生命保険ありきで考えるのではなく、まず自分自身の生活資金を確保し、誰にどの財産を残したいのか、相続後にどの程度の現金が必要なのかを整理することです。
にこにこ相続では、ご家族と財産全体を整理したうえで、預金のまま残す場合も含め、生命保険・不動産・遺言などの選択肢を一緒に確認します。
具体的な税務・法律・登記の判断が必要な場合には、税理士・司法書士・弁護士など、内容に応じた専門家への相談をご案内します。
生命保険を含めた相続対策を無料で相談する
生命保険と相続について次に確認したい記事
- 生命保険の相続税非課税枠とは?500万円×法定相続人の計算方法を解説
- 死亡保険金は相続財産になる?遺産分割・相続税との違いをわかりやすく解説
- 生命保険の受取人は誰にする?妻・子の決め方と相続対策の注意点
- 生命保険金は遺留分の対象になる?特別受益との関係や注意点を解説
- 相続放棄とは?3か月の期限・手続き・注意点をわかりやすく解説
まとめ|生命保険は相続全体を整理してから活用する
生命保険は、相続対策の有力な選択肢の一つです。
主な活用方法として、
- 死亡保険金の非課税枠を利用する
- 特定の家族へ現金を残す
- 相続発生後の生活資金を準備する
- 相続税の納税資金を準備する
- 代償分割の資金を準備する
などがあります。
一方で、途中解約による元本割れ、契約形態による税金の違い、受取人設定などにも注意が必要です。
また、預金には「必要なときに自由に使いやすい」という大きなメリットがあります。
「生命保険に入れば相続対策になる」と考えるのではなく、まず自分自身の生活資金を確保し、誰に、どの財産を、どのように残したいのかを整理することが重要です。
そのうえで、生命保険が相続全体の不足部分を補えるかどうかを検討しましょう。
参考情報・出典
本記事は、主に以下の公的機関の情報を参考にしています。
※本記事は、生命保険と相続に関する一般的な情報提供を目的としています。生命保険の課税関係は、契約内容や実際の保険料負担者、受取人などによって異なります。また、遺産分割・遺留分・税務上の取扱いは個別事情によって判断が異なる場合があります。具体的な税務判断については税理士、法律判断については弁護士など、内容に応じた専門家へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。


コメント