

相続税の申告・納税期限は、原則として、
被相続人が死亡したことを知った日の翌日から10か月以内
です。
通常は亡くなった日に死亡を知るため、実務上は死亡日の翌日から10か月と考えるケースが多いです。
10か月というと長く感じるかもしれませんが、その間に相続人や財産の調査、遺産分割、不動産の評価、相続税の計算などを進める必要があります。
また、遺産分割が終わっていないという理由だけで、申告期限が自動的に延びることはありません。
この記事では、相続税の申告期限はいつからいつまでなのか、土日祝の場合、遺産分割が終わっていない場合、期限を過ぎた場合の注意点までわかりやすく解説します。
相続税の申告期限は原則10か月以内
相続税の申告期限は、原則として、
被相続人が死亡したことを知った日の翌日から10か月以内
です。
通常は、被相続人が亡くなった日に死亡を知るケースが多いため、死亡日の翌日から10か月と考えると分かりやすいでしょう。
相続税を納める必要がある場合には、原則として納税も同じ期限までに行います。
相続税全体の仕組みについては、相続税とは?対象財産・税率・計算方法・申告までわかりやすく解説をご覧ください。
そもそも相続税の申告が必要か分からない方は、相続税の申告は必要?不要なケース・0円でも申告が必要な場合を解説をご覧ください。
10か月はいつから数える?
相続税の申告期限は、単純に「死亡日から10か月」ではなく、原則として死亡したことを知った日の翌日から10か月です。
たとえば、1月10日に父が亡くなり、相続人がその日に死亡を知ったとします。
この場合、原則として相続税の申告・納税期限は、
11月10日
です。
通常の相続では死亡日と死亡を知った日が同じケースが多いですが、事情によって死亡を知った日が異なる場合には、期限の判断も変わることがあります。
申告期限が土日・祝日だったらどうなる?
申告期限が土曜日、日曜日、祝日などに当たる場合には、原則としてその翌日が期限となります。
たとえば、本来の期限が日曜日で翌日の月曜日が平日であれば、その月曜日が申告・納税期限です。
期限直前は書類不足や評価計算の修正が発生することもあるため、できるだけ余裕を持って準備しましょう。
10か月の間に何をする?
相続税の申告期限までには、相続税の計算だけでなく、さまざまな手続きを進める必要があります。
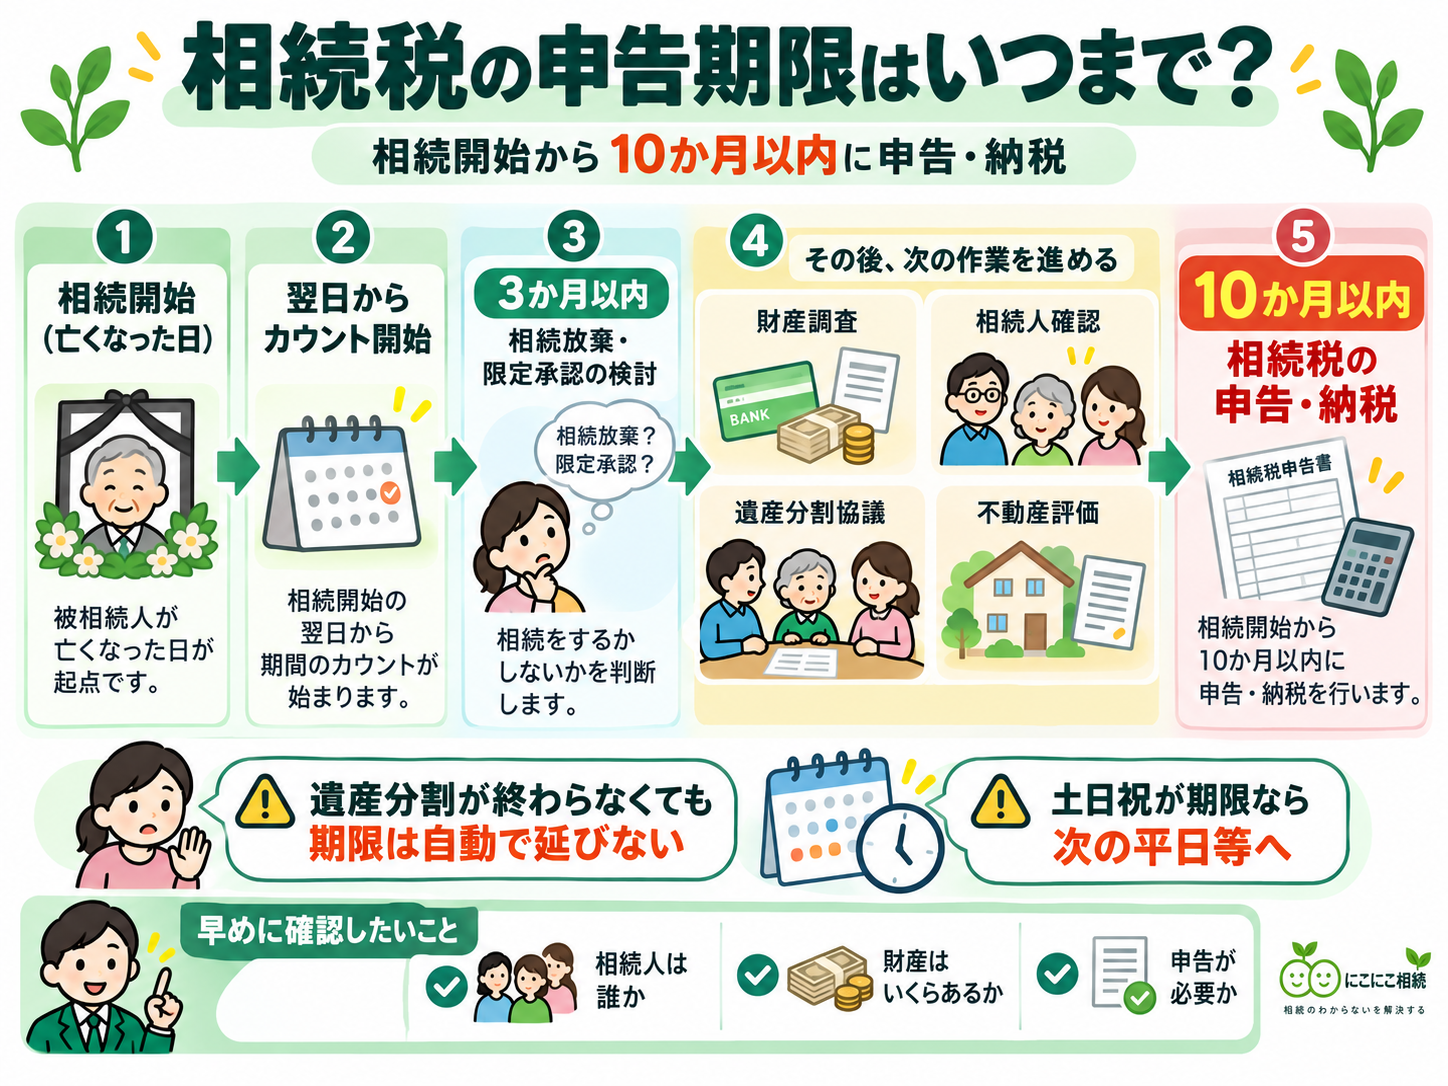
主な流れは次のとおりです。
- 遺言書の有無を確認する
- 相続人を確認する
- 相続財産を調査する
- 借入金などの債務を確認する
- 相続放棄を検討する
- 不動産や株式などの財産を評価する
- 遺産分割について話し合う
- 相続税を計算する
- 相続税申告書を作成する
- 申告・納税する
相続手続きには、相続税より早く期限を迎えるものもあります。
たとえば相続放棄は、原則として自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所で手続きを行います。
相続税の10か月だけを意識していると、それ以前に期限を迎える手続きを見落とす可能性があるため注意しましょう。
相続手続き全体については、相続手続きの流れとは?死亡後にやることを期限順にわかりやすく解説をご覧ください。
なぜ10か月あっても時間が足りなくなる?
相続税申告では、亡くなった方の財産を把握し、必要に応じて評価する必要があります。
特に、次のような場合は時間がかかりやすくなります。
- 銀行口座が複数ある
- 証券会社や保有株式が分からない
- 土地・建物を複数所有している
- 生命保険の契約内容が分からない
- 借入金や未払金がある
- 過去に生前贈与をしている
- 相続人同士で意見がまとまらない
特に不動産は、預貯金のように残高だけを確認すればよいものではなく、相続税上の評価が必要です。
相続税がかかる可能性がある場合には、できるだけ早い段階から財産調査を始めることが重要です。
相続財産については、相続財産とは?相続の対象になる財産・ならない財産をわかりやすく解説をご覧ください。
遺産分割が終わらなくても申告期限は延びない
遺産分割がまとまっていないことを理由に、相続税の申告期限が自動的に延長されることはありません。
申告期限までに遺産分割が成立していない場合には、原則として、民法上の相続分や包括遺贈の割合に従って財産を取得したものとして相続税を計算し、期限内に申告・納税します。
そのため、「遺産分割が終わるまで申告しなくてもよい」と考えないようにしましょう。
遺産分割協議については、遺産分割協議とは?進め方・必要書類・まとまらない場合をわかりやすく解説をご覧ください。
未分割だと配偶者の税額軽減や小規模宅地等の特例は使えない?
申告期限時点で財産が未分割の場合、分割されていない財産については、当初の相続税申告では、
- 配偶者の税額軽減
- 小規模宅地等の特例
などを適用できない場合があります。
そのため、本来であれば特例を利用して相続税を大きく減らせるケースでも、当初はいったん多めの相続税を納めることがあります。
ただし、相続税申告書に「申告期限後3年以内の分割見込書」を添付して期限内申告を行い、原則として申告期限から3年以内に遺産分割が成立した場合には、後から特例を適用できる場合があります。
その結果、当初申告した税額より実際の税額が少なくなる場合には、原則として分割が行われた日の翌日から4か月以内に更正の請求を行います。
なお、3年以内に分割できなかった場合でも、訴訟など一定のやむを得ない事情があるときは、別途手続きによって特例を利用できる場合があります。
「相続税の申告期限に間に合う?」と不安な方へ
「あと数か月しかない」「財産調査が終わっていない」「遺産分割がまとまらない」といった場合でも、相続税の申告期限は原則として自動では延びません。
まず、残り期間、財産の状況、遺産分割の進捗、相続税申告の必要性を整理し、期限までに何を進める必要があるのか確認することが重要です。
にこにこ相続では、ご家族と財産の状況を整理し、今後の進め方を一緒に確認します。
具体的な相続税申告や税務判断が必要な場合には、税理士などの専門家と連携して対応します。
相続税の申告期限を過ぎたらどうなる?
相続税の申告が必要だったにもかかわらず期限を過ぎてしまった場合でも、そのまま放置してはいけません。
期限後申告を行うことはできますが、本来納める相続税に加えて、状況に応じて、
- 無申告加算税などの加算税
- 延滞税
がかかる場合があります。
延滞税は、原則として法定納期限の翌日から実際に納付する日までの期間に応じて計算されます。
期限を過ぎたことに気づいた場合は、そのまま放置せず、できるだけ早く税務署や税理士へ確認しましょう。
申告した税額が少なかった場合は?
期限内に申告した後で、新たな財産が見つかるなどして、実際に納めるべき相続税より少なく申告していたことが分かる場合があります。
このような場合には、修正申告を行うことがあります。
状況によっては、追加で納める税額のほか、過少申告加算税や延滞税がかかる場合があります。
後から預金口座、株式、不動産などが見つかった場合には、相続税申告への影響も確認しましょう。
10か月に間に合わなければ延長できる?
「財産調査に時間がかかっている」「遺産分割がまとまらない」といった通常の事情だけで、自由に申告期限を延長できるわけではありません。
原則として、10か月の申告期限を前提に手続きを進める必要があります。
ただし、災害その他のやむを得ない理由によって期限までに申告・納税できない場合には、一定の制度によって期限が延長されることがあります。
大規模な災害時には地域を指定した期限延長が行われる場合もあります。
通常の「準備が間に合わない」という理由で当然に延長されるものではない点に注意しましょう。
相続税はどこの税務署に申告する?
被相続人が死亡した時の住所が日本国内にある一般的なケースでは、被相続人の死亡時の住所地を所轄する税務署へ相続税申告を行います。
相続人本人の住所地を管轄する税務署ではありません。
相続人が遠方に住んでいる場合には、申告先を間違えないよう注意しましょう。
相続税はe-Taxでも申告できる?
相続税申告は、書面による提出のほか、e-Taxによる電子申告にも対応しています。
ただし、所得税の確定申告で利用する「確定申告書等作成コーナー」やe-Taxソフト(WEB版)では、相続税申告書を作成することはできません。
相続税申告書を電子申告する場合は、e-Taxソフトや対応する民間の税務会計ソフトなどを利用して作成・送信します。
相続税申告は土地評価や特例適用などによって複雑になることもあるため、必要に応じて税理士への相談も検討しましょう。
10か月の申告期限に間に合わせるためのポイント
相続税申告を期限内に終えるためには、早い段階から準備を進めることが重要です。
特に次の5点を確認しましょう。
- 誰が相続人なのか確認する
- 相続財産をできるだけ早く洗い出す
- 不動産や株式などの評価が必要か確認する
- 相続税申告が必要か早めに判断する
- 遺産分割の話し合いを早めに始める
特に、相続財産が基礎控除を超える可能性がある場合には、10か月目になってから準備を始めるのではなく、早い段階から申告を意識しておきましょう。
基礎控除については、相続税の基礎控除とは?計算方法と法定相続人の数え方をわかりやすく解説をご覧ください。
相続税について次に確認したい記事
まとめ|相続税の申告・納税は原則10か月以内
相続税の申告・納税期限は、原則として、
被相続人が死亡したことを知った日の翌日から10か月以内
です。
通常は亡くなった日に死亡を知るため、死亡日の翌日から10か月以内と考えるケースが多いでしょう。
特に覚えておきたいのは、
- 期限が土日祝等の場合は原則としてその翌日が期限になる
- 遺産分割が終わっていなくても期限は自動的には延びない
- 未分割の場合でも期限内に申告・納税する必要がある
- 一定の場合は「申告期限後3年以内の分割見込書」を利用できる
- 期限を過ぎると加算税や延滞税がかかる場合がある
- 災害など一定のやむを得ない事情では期限延長が認められる場合がある
という点です。
10か月の期限から逆算し、相続人調査・財産調査・遺産分割・財産評価をできるだけ早く進めることが重要です。
参考情報・出典
本記事は、主に以下の公的機関の情報を参考にしています。
※本記事は、相続税に関する一般的な情報提供を目的としています。申告期限、未分割時の申告、特例の適用、加算税・延滞税などの取扱いは個別の状況によって異なる場合があります。具体的な申告手続きについては、税理士または税務署へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。


コメント