

「相続税の申告は必要?」
「財産が基礎控除以下なら申告しなくてもいい?」
「相続税が0円なら申告も不要?」
相続税は、すべての相続で申告が必要になるわけではありません。
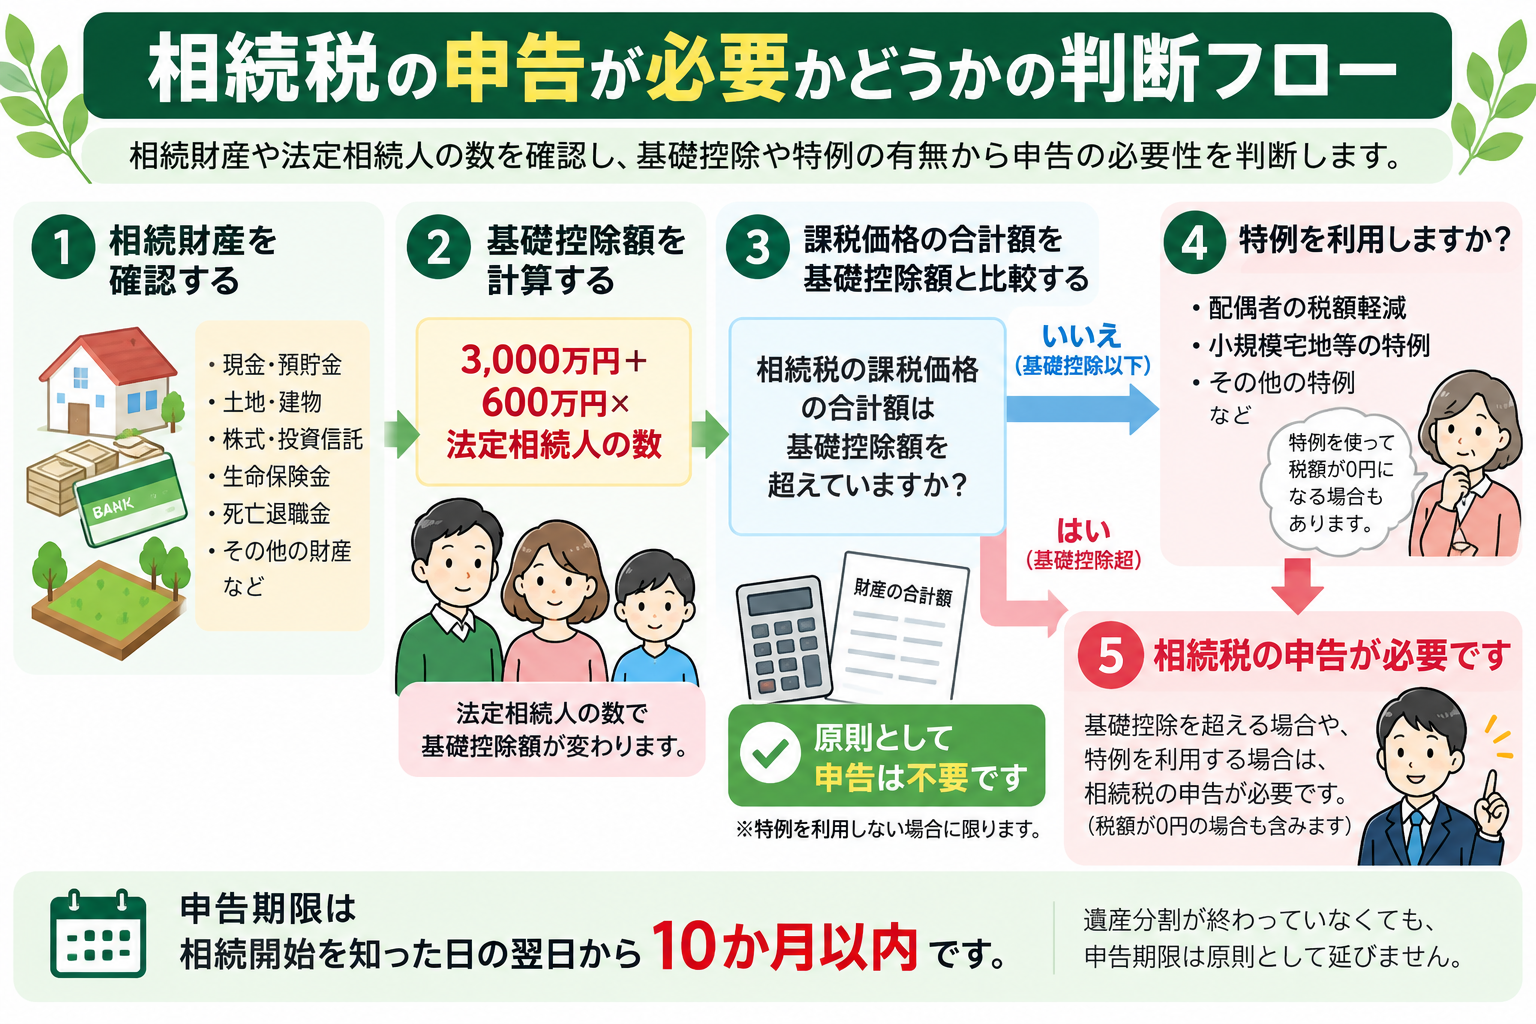
原則として、相続税の課税価格の合計額が基礎控除額を超える場合には、相続税の申告が必要かどうかを確認する必要があります。
一方、課税価格の合計額が基礎控除以下であれば、原則として相続税の申告は必要ありません。
ただし、最終的な相続税額が0円であっても、配偶者の税額軽減や小規模宅地等の特例などを利用するために申告が必要になる場合があります。
この記事では、相続税の申告が必要な人・不要な人の基本的な考え方から、基礎控除、0円でも申告が必要なケース、相続時精算課税、申告期限、遺産分割が終わっていない場合までわかりやすく解説します。
- 相続税の申告が必要かどうかはどう判断する?
- 法定相続人の人数別|基礎控除はいくら?
- 基礎控除以下なら相続税の申告は不要?
- 債務や葬式費用を差し引いて基礎控除以下になる場合
- 生命保険金や死亡退職金の非課税枠も確認する
- 「相続税が0円」でも申告が必要な場合がある
- 配偶者の税額軽減を使う場合
- 小規模宅地等の特例を使う場合
- 相続時精算課税を利用していた場合も確認する
- 不動産がある場合は評価に注意
- 相続税の申告期限は10か月
- 遺産分割が10か月以内に終わらない場合は?
- 相続税の申告が必要か確認する手順
- 申告が必要か特に慎重に確認したいケース
- 相続税の申告が不要でも他の相続手続きは必要
- 申告不要でも税務署から案内が届くことはある?
- 相続税について次に確認したい記事
- まとめ|「相続税0円」と「申告不要」は同じではない
- 参考情報・出典
相続税の申告が必要かどうかはどう判断する?
まず確認するのが、相続税の基礎控除です。
基礎控除額は、次の式で計算します。
3,000万円 + 600万円 × 法定相続人の数
相続税の課税価格の合計額が基礎控除を超える場合には、相続税の申告が必要になる可能性があります。
一方、課税価格の合計額が基礎控除以下で、申告を必要とする制度などを利用しない場合には、原則として申告は必要ありません。
まず「相続税がかかりそうか」を簡単に確認したい方へ
法定相続人の人数と、預貯金・不動産・有価証券・死亡保険金などのおおよその金額を入力すると、相続税がかかる可能性を簡単に確認できます。
相続税の申告要否を確定するものではありませんが、まず基礎控除を超えそうかを確認する目安として利用できます。
相続税全体の仕組みについては、相続税とは?対象財産・税率・計算方法・申告までわかりやすく解説をご覧ください。
基礎控除について詳しくは、相続税の基礎控除とは?計算方法と法定相続人の数え方をわかりやすく解説をご覧ください。
法定相続人の人数別|基礎控除はいくら?
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
たとえば、法定相続人が妻と子2人の合計3人であれば、基礎控除は4,800万円です。
「相続税はいくらからかかるのか」を財産額別に確認したい方は、相続税はいくらからかかる?基礎控除と財産額別の目安を解説も参考にしてください。
基礎控除以下なら相続税の申告は不要?
原則として、課税価格の合計額が基礎控除以下であれば、相続税の申告は不要です。
たとえば、法定相続人が3人で基礎控除が4,800万円、相続税の計算上の課税価格の合計額が4,000万円であれば、原則として相続税はかからず、申告も必要ありません。
ただし、「亡くなった時点の預貯金だけ」を基礎控除と比較して判断してはいけません。
相続税の申告要否を確認するときは、
- 預貯金
- 土地・建物
- 株式・投資信託
- 一定の死亡保険金・死亡退職金
- 相続時精算課税の対象となる財産
- 加算対象となる一定の生前贈与
なども確認する必要があります。
債務や葬式費用を差し引いて基礎控除以下になる場合
相続税の計算では、一定の債務や葬式費用を課税価格の計算上差し引ける場合があります。
代表的なものとして、
- 借入金など一定の債務
- 未払いの医療費
- 未払いの税金
- 一定の葬式費用
などがあります。
これらを反映した結果、課税価格の合計額が基礎控除以下となれば、原則として相続税申告は不要です。
ただし、すべての借金や葬儀に関連する支出を自由に差し引けるわけではありません。
生命保険金や死亡退職金の非課税枠も確認する
一定の死亡保険金や死亡退職金は相続税の対象になる場合がありますが、相続人が取得する一定の死亡保険金・死亡退職金には、それぞれ非課税限度額があります。
死亡保険金については、一定の要件を満たす場合、
500万円 × 法定相続人の数
までが非課税となります。
たとえば法定相続人が3人なら、死亡保険金の非課税限度額は1,500万円です。
非課税部分を反映した結果、課税価格の合計額が基礎控除以下になる場合には、原則として相続税申告は不要です。
死亡保険金の非課税枠については、生命保険の相続税非課税枠とは?500万円×法定相続人の計算方法を解説をご覧ください。
「相続税が0円」でも申告が必要な場合がある
ここは非常に重要です。
最終的な相続税額が0円だからといって、必ず申告が不要になるわけではありません。
代表的なのが、
- 配偶者の税額軽減
- 小規模宅地等の特例
などを利用するケースです。
課税価格の合計額が基礎控除を超えていても、これらの制度を適用した結果、最終的な納税額が0円になることがあります。
しかし、制度の適用を受けるためには相続税申告が必要となる場合があります。
「納税額が0円」と「申告不要」は別の話だと覚えておきましょう。
配偶者の税額軽減を使う場合
配偶者が相続した財産については、一定の要件を満たすことで配偶者の税額軽減を利用できます。
配偶者が実際に取得した正味の遺産額について、原則として、
- 1億6,000万円
- 配偶者の法定相続分相当額
のいずれか多い金額まで、配偶者に相続税がかからない制度です。
ただし、この制度を利用するためには、原則として相続税申告が必要です。
たとえば、基礎控除を超える財産を配偶者が相続し、配偶者の税額軽減によって納税額が0円になったとしても、「0円だから申告不要」とはなりません。
小規模宅地等の特例を使う場合
亡くなった方の自宅や事業に使っていた一定の宅地等については、要件を満たすと小規模宅地等の特例を利用できる場合があります。
たとえば、一定の特定居住用宅地等では、一定面積まで相続税評価額を80%減額できる場合があります。
その結果、最終的な相続税が0円になることもあります。
ただし、特例の適用には要件があり、必要事項を記載した相続税申告書や一定の添付書類の提出が必要です。
「特例を適用したら基礎控除以下になるから申告しなくてよい」という考え方ではありません。
相続時精算課税を利用していた場合も確認する
被相続人から生前に相続時精算課税を利用して贈与を受けていた場合には、死亡時の財産だけを見て申告要否を判断しないことが重要です。
相続時精算課税の対象となる財産は、制度上のルールに従って相続税の計算に加算されます。
なお、2024年1月1日以後の贈与については、相続時精算課税に年110万円の基礎控除が設けられており、相続税に加算する金額についても従来とは扱いが異なります。
また、相続時精算課税によって過去に納付した贈与税額が相続税額を上回る場合などには、相続税申告を行うことで還付を受けられる場合があります。
相続時精算課税を利用している場合は、死亡時点の財産だけで「基礎控除以下だから申告不要」と判断しないようにしましょう。
不動産がある場合は評価に注意
土地や建物がある場合、相続税の申告要否の判断が難しくなることがあります。
相続税では、不動産を単純に購入価格や現在の売却価格で評価するわけではありません。
土地や建物には相続税上の評価方法があります。
そのため、預貯金だけを見ると基礎控除以下でも、不動産を含めると基礎控除を超える場合があります。
逆に、小規模宅地等の特例などを適用できるかどうかで、最終的な税額が大きく変わることもあります。
不動産の相続税評価については、相続した不動産の評価額はいくら?土地・建物の相続税評価方法をわかりやすく解説をご覧ください。
相続税の申告期限は10か月
相続税の申告・納税期限は、原則として、
被相続人が死亡したことを知った日の翌日から10か月以内
です。
たとえば1月10日に亡くなり、その日に死亡を知った場合には、原則として11月10日が申告・納税期限になります。
その間に、
- 相続人の確認
- 財産調査
- 不動産などの財産評価
- 遺産分割協議
- 相続税の計算
- 申告書の作成
などを進める必要があります。
申告期限について詳しくは、相続税の申告期限は10か月|いつからいつまで?間に合わない場合も解説をご覧ください。
遺産分割が10か月以内に終わらない場合は?
遺産分割が終わっていなくても、相続税の申告期限は原則として延びません。
申告期限までに財産が分割されていない場合でも、期限内に相続税申告と納税を行う必要があります。
未分割の財産については、当初の申告では配偶者の税額軽減や小規模宅地等の特例を適用できない場合があります。
ただし、申告時に「申告期限後3年以内の分割見込書」を提出し、その後一定の要件を満たして遺産分割が成立した場合には、更正の請求などによって特例の適用を受けられる場合があります。
遺産分割協議については、遺産分割協議とは?進め方・必要書類・まとまらない場合をわかりやすく解説をご覧ください。
相続税の申告が必要か確認する手順
相続税の申告要否は、次の順番で確認すると整理しやすくなります。
- 法定相続人を確認する
- 基礎控除額を計算する
- 預貯金・不動産・有価証券などの財産を洗い出す
- 死亡保険金・死亡退職金を確認する
- 債務・葬式費用を確認する
- 一定の生前贈与や相続時精算課税の対象財産を確認する
- 課税価格の合計額と基礎控除を比較する
- 配偶者の税額軽減や小規模宅地等の特例を利用するか確認する
- 申告の必要性を判断する
まず基礎控除を超えそうか簡単に確認したい場合は、相続税がかかる可能性チェック|無料かんたん診断を利用できます。
国税庁には、財産額などを入力して相続税申告のおおよその要否を確認できる「相続税の申告要否判定コーナー」もあります。
ただし、不動産評価、非上場株式、生前贈与、相続時精算課税などがある場合には、簡易的な判定だけでは判断しにくいことがあります。
申告が必要か特に慎重に確認したいケース
次のような場合は、基礎控除だけを見て自己判断せず、慎重に確認しましょう。
- 財産額が基礎控除に近い
- 土地や収益不動産を所有している
- 複数の不動産がある
- 非上場株式を所有している
- 生前贈与を行っている
- 相続時精算課税を利用している
- 名義預金の可能性がある
- 生命保険金や死亡退職金が多い
- 配偶者の税額軽減を利用したい
- 小規模宅地等の特例を利用したい
- 遺産分割が終わっていない
- 相続財産の全体像が分からない
「相続税の申告が必要?」と迷っている方へ
申告が必要かどうかは、預貯金の金額だけでは判断できません。
不動産、生命保険、生前贈与、債務、法定相続人の人数、利用する特例などを整理したうえで判断する必要があります。
にこにこ相続では、まずご家族と財産の状況を整理し、相続税申告について確認すべきポイントを一緒に整理します。
具体的な税務判断や相続税申告が必要な場合には、税理士などの専門家と連携して対応します。
相続税の申告が不要でも他の相続手続きは必要
相続税の申告が不要だからといって、相続に関するすべての手続きが不要になるわけではありません。
たとえば、
- 預貯金の相続手続き
- 不動産の相続登記
- 証券口座の相続手続き
- 自動車の名義変更
- 生命保険金の請求
- 遺産分割協議
などは、相続税の申告とは別に必要になる場合があります。
相続手続き全体については、相続手続きの流れとは?死亡後にやることを期限順にわかりやすく解説をご覧ください。
申告不要でも税務署から案内が届くことはある?
相続税の申告をしていない場合でも、税務署から相続税に関する案内や確認のための書類などが届くことがあります。
書類が届いたからといって、それだけで相続税申告が必要だと確定するわけではありません。
まずは、
- 法定相続人
- 基礎控除
- 相続財産
- 生命保険金など
- 債務・葬式費用
- 生前贈与
などを確認し、申告要否を整理しましょう。
税務署から具体的な照会を受けている場合や判断が難しい場合には、税理士などへ確認することも検討しましょう。
相続税について次に確認したい記事
- 相続税がかかる可能性チェック|無料かんたん診断
- 相続税とは?対象財産・税率・計算方法・申告までわかりやすく解説
- 相続税はいくらからかかる?基礎控除と財産額別の目安を解説
- 相続税の基礎控除とは?計算方法と法定相続人の数え方をわかりやすく解説
- 相続税の申告期限は10か月|いつからいつまで?間に合わない場合も解説
- 生命保険の相続税非課税枠とは?500万円×法定相続人の計算方法を解説
- 相続した不動産の評価額はいくら?土地・建物の相続税評価方法をわかりやすく解説
まとめ|「相続税0円」と「申告不要」は同じではない
相続税の申告が必要かどうかを判断するときは、まず基礎控除を確認します。
基礎控除は、
3,000万円 + 600万円 × 法定相続人の数
で計算します。
課税価格の合計額が基礎控除以下であれば、原則として相続税申告は不要です。
一方で、
- 配偶者の税額軽減
- 小規模宅地等の特例
などを利用した結果として相続税が0円になる場合には、申告が必要になることがあります。
また、相続時精算課税、生前贈与、不動産、生命保険金などがある場合には、預貯金だけを見て申告不要と判断しないことも重要です。
「納税額が0円か」ではなく、「相続税の計算をした結果どうなるのか」「申告が必要な制度を使うのか」まで確認しましょう。
相続税の申告・納税期限は原則として、被相続人が死亡したことを知った日の翌日から10か月以内です。
まずは法定相続人と財産の全体像を把握し、早めに申告要否を確認することが大切です。
基礎控除を超えそうか確認したい方は、相続税がかかる可能性を無料でチェックすることもできます。
参考情報・出典
本記事は、主に以下の公的機関の情報を参考にしています。
※本記事は、相続税に関する一般的な情報提供を目的としています。相続税の申告要否や税額は、財産評価、債務・葬式費用、生前贈与、相続時精算課税、遺産分割、各種特例・税額控除の適用状況などによって異なります。具体的な税務判断については、税理士または税務署へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。


コメント