

相続税は、財産を相続したすべての人に必ずかかる税金ではありません。
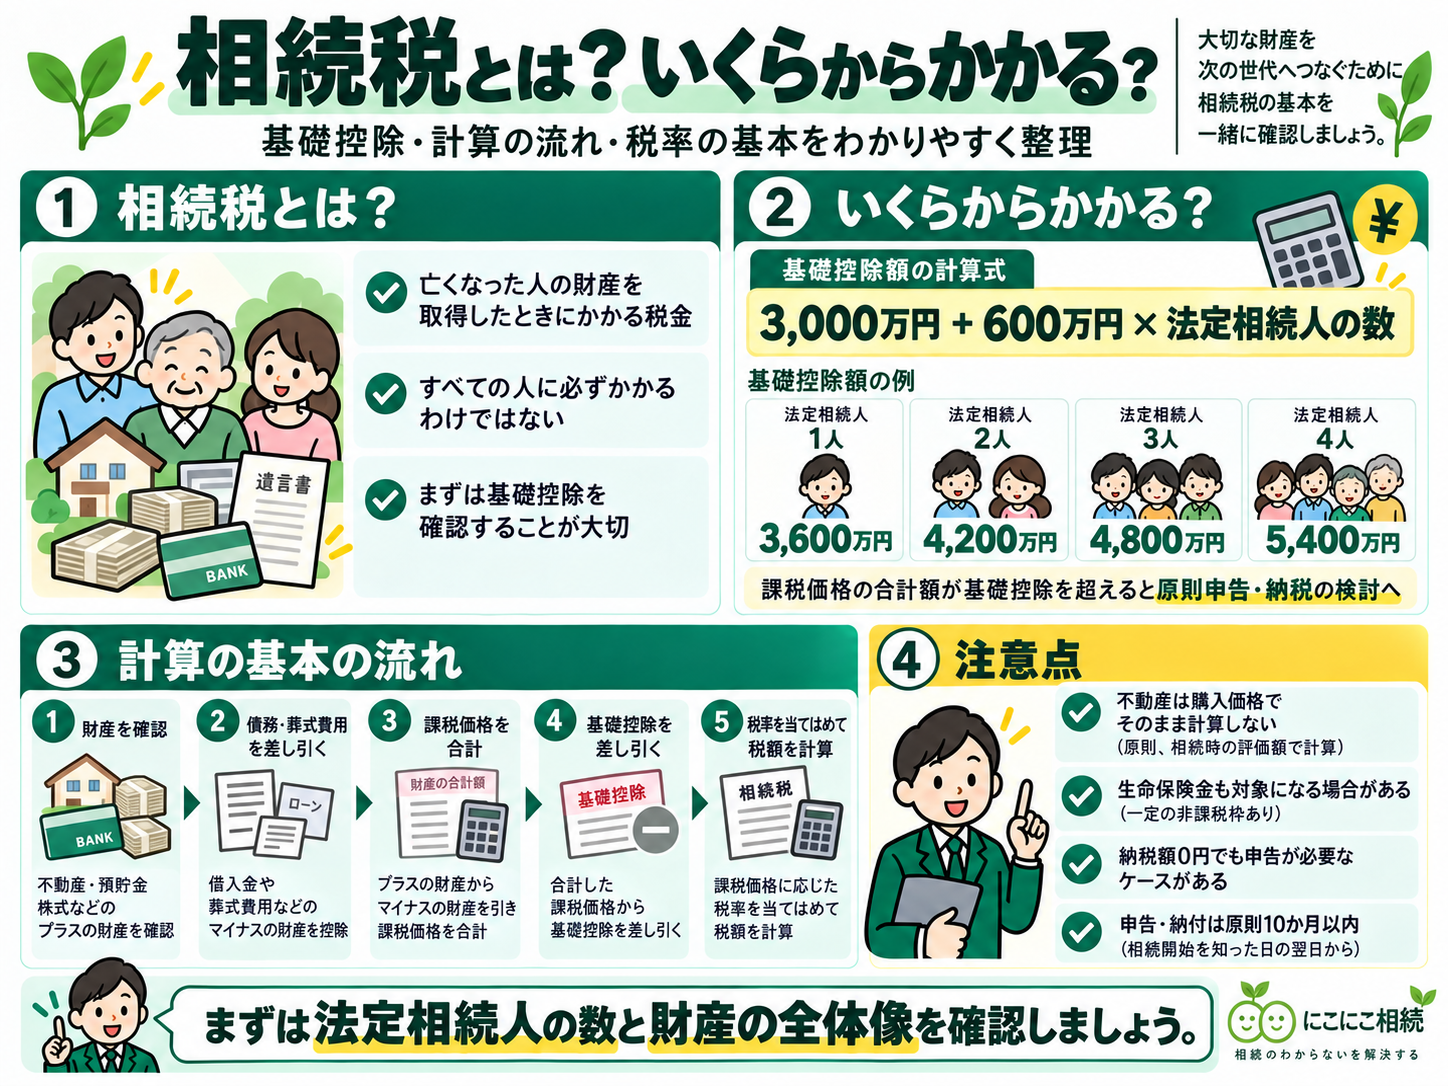
相続税には「3,000万円+600万円×法定相続人の数」という基礎控除があり、相続税の課税価格の合計額がこの範囲内であれば、原則として相続税はかかりません。
ただし、相続税を考えるときは預貯金だけではなく、次のような項目も確認する必要があります。
- 土地・建物などの不動産
- 株式・投資信託などの有価証券
- 一定の生命保険金・死亡退職金
- 相続時精算課税を利用した贈与財産
- 加算対象となる一定の生前贈与
- 債務や葬式費用
- 各種控除・特例
この記事では、相続税とはどのような税金なのか、対象財産、基礎控除、計算方法、税率、具体的な計算例、税負担を軽減する制度、申告期限まで、FPの視点からわかりやすく解説します。
相続税とは?
相続税とは、亡くなった方から相続・遺贈などによって財産を取得した場合に、その財産の価額などをもとに計算される税金です。
亡くなった方を被相続人、財産を引き継ぐ人を相続人といいます。
ただし、財産を相続したからといって必ず相続税がかかるわけではありません。
相続税には基礎控除があり、課税価格の合計額が基礎控除の範囲内であれば、原則として相続税はかかりません。
一方、基礎控除を超えた場合でも、各種控除や特例によって納付税額が少なくなったり、0円になったりする場合があります。
「相続税がかかるか」「申告が必要か」「実際にいくら納税するか」は、分けて考えることが重要です。
相続税がかかるかは基礎控除が最初の目安
相続税がかかるかどうかを確認するとき、最初の目安となるのが遺産に係る基礎控除です。
基礎控除は、次の計算式で求めます。
3,000万円+600万円×法定相続人の数
たとえば、法定相続人の人数によって基礎控除は次のように変わります。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
ただし、「預金が4,800万円以下だから相続税は関係ない」という単純な話ではありません。
相続税の計算では、不動産の評価、一定の生命保険金、生前贈与、相続時精算課税なども関係するためです。
また、相続放棄があった場合の人数の数え方や、養子がいる場合の算入人数にも注意が必要です。
「自分の場合はいくらから相続税がかかるのか」を詳しく知りたい方は、相続税はいくらからかかる?基礎控除と財産額別の目安を解説をご覧ください。
基礎控除や法定相続人の数え方については、相続税の基礎控除とは?計算方法と法定相続人の数え方をわかりやすく解説をご覧ください。
相続税の対象となる財産には何がある?
相続税を考えるときは、まず亡くなった方がどのような財産を持っていたのかを確認します。
代表的な財産には、次のようなものがあります。
- 現金・預貯金
- 土地・建物などの不動産
- 株式・投資信託などの有価証券
- 自動車
- 貴金属・美術品
- 貸付金などの権利
さらに、民法上の通常の遺産とは異なる扱いであっても、相続税の計算上は課税対象となる財産があります。
代表的なものが、一定の死亡保険金や死亡退職金などのみなし相続財産です。
また、相続時精算課税の適用を受けた贈与財産や、加算対象期間内に被相続人から暦年課税で贈与を受けた財産が相続税の計算に加算される場合もあります。
暦年課税による生前贈与の加算対象期間は、相続開始日などによって異なるため、贈与の時期や相続開始日を確認する必要があります。
相続財産について詳しくは、相続財産とは?相続の対象になる財産・ならない財産をわかりやすく解説をご覧ください。
借金や葬式費用は相続税から差し引ける?
相続税は、プラスの財産だけを単純に合計して計算するものではありません。
一定の債務や葬式費用については、相続税の課税価格を計算するときに差し引くことができます。
代表的なものとして、次のようなものがあります。
- 借入金
- 未払金など一定の債務
- 一定の葬式費用
ただし、すべての支出を自由に差し引けるわけではありません。
たとえば、香典返しの費用や墓地・墓石の購入費用などは、原則として葬式費用として控除できません。
また、債務控除や葬式費用の控除には、財産を取得した人の立場などによっても取扱いが異なる場合があります。
生命保険金にも相続税がかかる?
死亡保険金にどの税金がかかるかは、次の関係によって変わります。
- 誰が実際に保険料を負担していたか
- 誰が被保険者か
- 誰が死亡保険金を受け取るか
被相続人が保険料を負担し、相続人が死亡保険金を受け取るなど一定の場合には、死亡保険金は相続税の対象となります。
ただし、相続人が受け取る一定の死亡保険金には、
500万円×法定相続人の数
の非課税限度額があります。
例えば、法定相続人が3人の場合、相続人が受け取る死亡保険金には合計1,500万円の非課税枠が設けられます。
ただし、相続人以外の人が受け取る死亡保険金には、この非課税制度は適用されません。
生命保険の非課税枠については、生命保険の相続税非課税枠とは?500万円×法定相続人の計算方法を解説をご覧ください。
不動産は購入価格で相続税を計算する?
相続税を計算するとき、不動産を購入価格や現在の売却価格でそのまま評価するとは限りません。
土地や建物には、相続税を計算するための評価方法があります。
たとえば土地では、主に路線価方式や倍率方式を使います。
建物については、原則として固定資産税評価額を基礎に評価します。
そのため、
「5,000万円で購入した不動産だから、相続税でも5,000万円で計算する」
とは限りません。
また、一定の要件を満たす宅地については、小規模宅地等の特例によって相続税評価額を減額できる場合があります。
不動産の相続税評価については、相続した不動産の評価額はいくら?土地・建物の相続税評価方法をわかりやすく解説をご覧ください。
相続税はどうやって計算する?
相続税は、実際に各相続人が取得した財産へ単純に税率を掛けて計算するものではありません。
大きな流れは次のとおりです。
- 相続税の対象となる財産を確認する
- 非課税財産、債務、葬式費用などを反映する
- 相続時精算課税財産や一定の生前贈与などを確認する
- 各人の課税価格を計算する
- 課税価格の合計額を求める
- 基礎控除を差し引いて課税遺産総額を求める
- 課税遺産総額を法定相続分で取得したものと仮定する
- それぞれに相続税率を適用し、相続税の総額を計算する
- 実際に取得した財産の割合などに応じて各人へ税額を割り振る
- 税額の2割加算や利用できる税額控除などを反映する
相続税は「自分が相続した金額×税率」で単純に決まるわけではありません。
相続税の税率は10%から55%
相続税の税率は一律ではありません。
相続税の総額を計算するときに、法定相続分に応ずる取得金額に応じて10%から55%の税率を適用します。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超~3,000万円以下 | 15% | 50万円 |
| 3,000万円超~5,000万円以下 | 20% | 200万円 |
| 5,000万円超~1億円以下 | 30% | 700万円 |
| 1億円超~2億円以下 | 40% | 1,700万円 |
| 2億円超~3億円以下 | 45% | 2,700万円 |
| 3億円超~6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
たとえば「遺産総額が1億円だから、1億円に30%を掛ける」という計算ではありません。
基礎控除後の課税遺産総額を法定相続分で取得したものと仮定して税率を適用する点がポイントです。
具体例|遺産8,000万円の場合、相続税はいくら?
相続税の計算方法を、具体的な数字で確認してみましょう。
シミュレーションの前提条件
- 亡くなった方は夫
- 法定相続人は妻と子ども2人の合計3人
- 相続税の課税価格の合計額は8,000万円
- 各種控除などを反映した後の課税価格として計算する
- 相続時精算課税や生前贈与などの追加加算はない
- 実際の財産取得割合は法定相続分どおりとする
- 配偶者の税額軽減以外の税額控除や加算は考慮しない
STEP1|基礎控除を計算する
法定相続人は妻と子ども2人の合計3人です。
3,000万円+600万円×3人=4,800万円
基礎控除額は4,800万円となります。
STEP2|課税遺産総額を計算する
相続税の課税価格の合計額から基礎控除を差し引きます。
8,000万円-4,800万円=3,200万円
課税遺産総額は3,200万円です。
STEP3|法定相続分で分けたものとして計算する
法定相続分は、妻が2分の1、子ども2人がそれぞれ4分の1です。
| 相続人 | 法定相続分 | 計算上の取得金額 |
|---|---|---|
| 妻 | 1/2 | 1,600万円 |
| 子どもA | 1/4 | 800万円 |
| 子どもB | 1/4 | 800万円 |
STEP4|相続税の総額を計算する
妻の計算上の税額は、
1,600万円×15%-50万円=190万円
子どもは、それぞれ、
800万円×10%=80万円
となります。
したがって、相続税の総額は、
190万円+80万円+80万円=350万円
です。
STEP5|実際の取得割合と税額軽減を反映する
ここでは法定相続分どおりに財産を取得したと仮定しているため、350万円の相続税総額を取得割合に応じて配分します。
| 相続人 | 配偶者の税額軽減前 | 軽減後の税額 |
|---|---|---|
| 妻 | 175万円 | 0円 |
| 子どもA | 87.5万円 | 87.5万円 |
| 子どもB | 87.5万円 | 87.5万円 |
| 合計 | 350万円 | 175万円 |
この例では、妻が取得する財産について配偶者の税額軽減の要件を満たすため、妻の相続税は0円となります。
子ども2人の相続税額はそれぞれ87.5万円で、合計175万円です。
同じ8,000万円の財産でも、相続人の構成や実際の財産の分け方、適用できる特例によって納税額は異なります。
また、配偶者の税額軽減を適用する場合には、原則として相続税の申告が必要です。
※この例は計算方法を理解するための簡易シミュレーションです。実際の申告では、財産評価、端数処理、債務、生前贈与、特例、各種控除などを個別に確認します。
財産額別の相続税について詳しく知りたい方は、相続税はいくらからかかる?基礎控除と財産額別の目安を解説も参考にしてください。
法定相続分どおりに分けないと相続税は計算できない?
実際の遺産分割を法定相続分どおりにする必要はありません。
相続税の総額を計算するときに、いったん課税遺産総額を法定相続分で取得したものと仮定して計算する仕組みです。
実際の財産の分け方は、遺言や遺産分割協議などによって決まります。
ただし、実際の財産取得割合が変われば、各人が負担する相続税額も変わる場合があります。
法定相続分については、法定相続分とは?割合・計算方法を家族構成別にわかりやすく解説をご覧ください。
相続税の負担を軽減できる制度もある
相続税には、一定の要件を満たした場合に税負担を軽減できる制度があります。
代表的なものとして、次のような制度があります。
- 配偶者の税額軽減
- 小規模宅地等の特例
- 未成年者控除
- 障害者控除
- 相次相続控除
特に配偶者の税額軽減では、配偶者が実際に取得した正味の遺産額について、原則として1億6,000万円または配偶者の法定相続分相当額のいずれか多い金額まで相続税がかからない仕組みがあります。
ただし、配偶者の税額軽減や小規模宅地等の特例などは、適用するために相続税の申告が必要となる場合があります。
最終的な納付税額が0円だからといって、必ず申告不要とは限りません。
また、配偶者が財産を多く相続すると、その後に配偶者が亡くなる二次相続で相続税の負担が大きくなる場合もあります。
相続税申告の要否については、相続税の申告は必要?不要なケース・0円でも申告が必要な場合を解説をご覧ください。
相続税の申告期限は原則10か月
相続税の申告・納税が必要な場合、原則として、
被相続人が死亡したことを知った日の翌日から10か月以内
に申告と納税を行います。
その間に、次のような手続きを進める必要があります。
- 相続人の確認
- 相続財産の調査
- 不動産などの財産評価
- 遺産分割協議
- 相続税の計算
ただし、遺産分割協議が完了していない場合でも、原則として申告期限が延長されるわけではありません。
未分割の状態で申告する場合、特例の適用やその後の手続きに注意が必要です。
相続税の申告期限については、相続税の申告期限は10か月|いつからいつまで?間に合わない場合も解説をご覧ください。
相続手続き全体については、相続手続きの流れとは?死亡後にやることを期限順にわかりやすく解説も参考にしてください。
相続税がかかりそうな場合は早めに財産を確認する
相続税がかかるかどうかを判断するには、相続財産の全体像を把握することが重要です。
特に、次のような場合は早めに確認しましょう。
- 自宅以外にも土地や不動産を所有している
- 預貯金や有価証券が多い
- 生命保険に複数加入している
- 生前贈与を行っている
- 相続時精算課税を利用している
- 家族が把握していない財産がある可能性がある
「預金はそれほど多くないから相続税は関係ない」と思っていても、不動産、有価証券、一定の死亡保険金、贈与財産などまで含めると基礎控除を超える場合があります。
また、財産が基礎控除を超えそうな場合には、生前のうちから相続対策を検討することも一つの方法です。
ただし、税負担だけを考えるのではなく、老後の生活資金や家族への財産の分け方も含めて検討しましょう。
国税庁には、相続財産の金額などを入力して、相続税申告のおおよその要否を確認できる「相続税の申告要否判定コーナー」もあります。
「自分の場合、相続税がかかる?」と気になっている方へ
相続税がかかるかどうかは、預貯金だけでなく、不動産、生命保険、有価証券、贈与財産、ご家族の状況などによって異なります。
にこにこ相続では、まず現在の財産とご家族の状況を整理し、相続税について確認すべきポイントや、今後検討できる対策を一緒に整理します。
生命保険などの商品への加入を前提とする相談ではありません。
具体的な税務判断や相続税申告が必要な場合には、税理士などの専門家への相談をご案内します。
相続税について次に確認したい記事
- 相続税はいくらからかかる?基礎控除と財産額別の目安を解説
- 相続税の基礎控除とは?計算方法と法定相続人の数え方をわかりやすく解説
- 相続税の申告は必要?不要なケース・0円でも申告が必要な場合を解説
- 相続税の申告期限は10か月|いつからいつまで?間に合わない場合も解説
- 生命保険の相続税非課税枠とは?500万円×法定相続人の計算方法を解説
- 相続した不動産の評価額はいくら?土地・建物の相続税評価方法をわかりやすく解説
まとめ|相続税は財産・基礎控除・計算・特例を順番に確認する
相続税は、相続したすべての人に必ずかかる税金ではありません。
まず、
3,000万円+600万円×法定相続人の数
で計算する基礎控除を確認します。
そのうえで、次の項目を確認する必要があります。
- 相続税の対象となる財産
- 生命保険金や死亡退職金
- 不動産の相続税評価
- 一定の生前贈与
- 相続時精算課税財産
- 債務や葬式費用
- 配偶者の税額軽減や小規模宅地等の特例
相続税率は10%から55%ですが、実際に取得した財産へそのまま税率を掛ける仕組みではありません。
また、同じ財産額でも、相続人の人数、家族構成、財産の分け方、特例の適用によって税額が異なります。
相続税の基本を理解したら、次はご自身の財産額と家族構成を整理し、相続税がかかる可能性や必要な対策を確認することが大切です。
財産額ごとの目安を詳しく知りたい方は、相続税はいくらからかかる?基礎控除と財産額別の目安を確認するをご覧ください。
参考情報・出典
本記事は、主に以下の公的機関の情報を参考にしています。
※本記事は、相続税に関する一般的な情報提供を目的としています。相続税の計算や申告要否は、財産評価、債務・葬式費用、生前贈与、相続時精算課税、各種控除・特例の適用状況などによって異なります。具体的な税務判断については、税理士または税務署へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。


コメント