

「生命保険の死亡保険金は、相続財産に含まれるの?」
「死亡保険金も相続人全員で分けなければいけない?」
「相続財産ではないのに、なぜ相続税がかかるの?」
死亡保険金と相続では、このような疑問がよくあります。
結論からいうと、受取人が指定されている死亡保険金は、一般に受取人固有の財産とされ、原則として遺産分割の対象にはなりません。
一方で、被相続人が保険料を負担していた生命保険の死亡保険金などは、税務上「みなし相続財産」として相続税の対象になる場合があります。
つまり、
「遺産分割の対象になるか」と「相続税の対象になるか」は、別々に考える必要があります。
この記事では、死亡保険金と相続財産の関係について、遺産分割・相続税・相続放棄・遺留分などのポイントをわかりやすく解説します。
- 死亡保険金は相続財産になる?
- 死亡保険金は原則として遺産分割の対象にならない
- 「相続財産ではない」のに相続税がかかることがある
- みなし相続財産とは?
- 死亡保険金には相続税の非課税枠がある
- 死亡保険金の全額に相続税がかかるわけではない
- 誰が保険料を負担したかで税金が変わる
- 死亡保険金の受取人は誰にする?
- 相続放棄しても死亡保険金は受け取れる?
- 死亡保険金が多いと遺産分割で不公平にならない?
- 死亡保険金は遺留分の対象になる?
- 死亡保険金を受け取った後に家族へ分ける場合は注意
- 死亡保険金を相続対策に活用できるケース
- 死亡保険金を確認するときのチェックポイント
- 生命保険と相続について次に確認したい記事
- まとめ|死亡保険金は「遺産分割」と「相続税」を分けて考える
- 参考情報・出典
死亡保険金は相続財産になる?
まず押さえておきたいのは、生命保険の死亡保険金は、必ずしも亡くなった人の通常の相続財産として扱われるわけではないという点です。
生命保険契約で特定の死亡保険金受取人が指定されている場合、その死亡保険金は一般に、受取人が保険契約に基づいて取得する受取人固有の財産と考えられます。
たとえば、
- 被保険者:夫
- 死亡保険金受取人:妻
- 死亡保険金:2,000万円
という契約で夫が亡くなった場合、妻が受け取る2,000万円の死亡保険金は、原則として夫が残した通常の相続財産とは異なる扱いになります。
生命保険を相続対策として利用する場合の全体像については、生命保険は相続対策になる?メリット・活用方法・注意点をわかりやすく解説をご覧ください。
死亡保険金は原則として遺産分割の対象にならない
受取人が指定されている死亡保険金は、原則として遺産分割協議の対象になりません。
たとえば、夫が亡くなり、相続人が妻・長男・長女の3人だったとします。
夫の財産が、
- 預貯金:3,000万円
- 自宅:4,000万円
だった場合、これらの財産については遺産分割を検討します。
一方で、妻を受取人とする死亡保険金2,000万円があった場合、その死亡保険金は原則として妻が取得する固有の財産であり、通常の遺産分割の対象とはなりません。
したがって、単純に「死亡保険金2,000万円を妻・長男・長女の3人で分ける」ということにはなりません。
遺産分割協議については、遺産分割協議とは?進め方・必要書類・まとまらない場合をわかりやすく解説をご覧ください。
「相続財産ではない」のに相続税がかかることがある
ここが死亡保険金で最も混乱しやすいポイントです。
受取人が指定された死亡保険金は、民法上は原則として通常の相続財産ではありません。
しかし、税務上は別のルールがあります。
被相続人が負担していた保険料に対応する死亡保険金などは、相続税の計算上、相続や遺贈によって取得したものとみなされる場合があります。
これを一般に「みなし相続財産」といいます。
| 考え方 | 死亡保険金の扱い |
|---|---|
| 遺産分割 | 受取人指定がある場合、原則として受取人固有の財産 |
| 相続税 | 一定の場合、みなし相続財産として課税対象 |
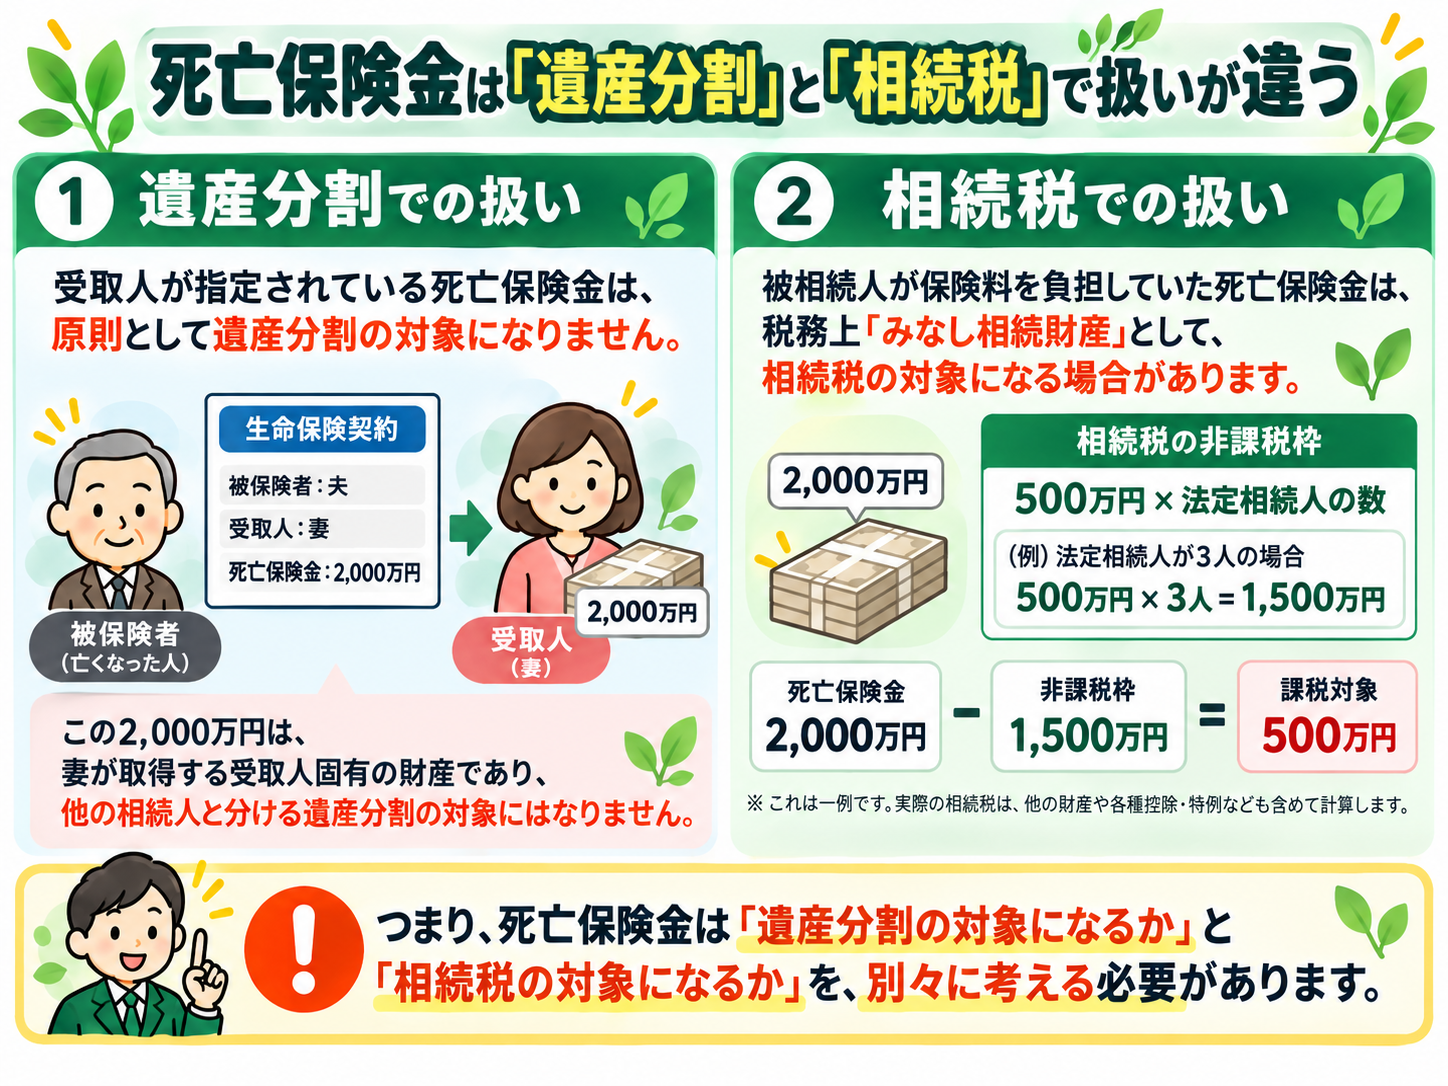
「相続財産ではない=相続税がかからない」ではありません。
遺産分割上の扱いと、相続税上の扱いを分けて理解することが重要です。
みなし相続財産とは?
みなし相続財産とは、亡くなった人が死亡時に所有していた通常の財産とは異なるものの、相続税法上、相続や遺贈によって取得したものとみなして相続税を計算する財産です。
代表的なものとして、一定の
- 死亡保険金
- 死亡退職金
などがあります。
生命保険については、死亡によって支払われる保険金のうち、被相続人が負担した保険料に対応する部分などが相続税の対象になります。
相続財産全体については、相続財産とは?相続の対象になる財産・ならない財産をわかりやすく解説もご覧ください。
死亡保険金には相続税の非課税枠がある
死亡保険金が相続税の対象になる場合でも、相続人が受け取った一定の死亡保険金には非課税制度があります。
非課税限度額は、
500万円 × 法定相続人の数
です。
たとえば、法定相続人が妻・長男・長女の3人であれば、
500万円 × 3人 = 1,500万円
が死亡保険金の非課税限度額です。
死亡保険金の相続税非課税枠については、生命保険の相続税非課税枠とは?500万円×法定相続人の計算方法を解説をご覧ください。
死亡保険金の全額に相続税がかかるわけではない
たとえば、法定相続人が妻と子2人の合計3人で、相続人が受け取る対象となる死亡保険金が2,000万円だったとします。
死亡保険金の非課税限度額は、
500万円 × 3人 = 1,500万円
です。
そのため、単純化すると、
2,000万円 − 1,500万円 = 500万円
が相続税の課税価格に算入される死亡保険金部分になります。
ただし、最終的な相続税は死亡保険金だけで決まるわけではありません。
預貯金、不動産、有価証券などの財産や債務、各種控除・特例なども含めて計算します。
誰が保険料を負担したかで税金が変わる
死亡保険金だからといって、必ず相続税になるわけではありません。
重要なのは、
- 誰が実際に保険料を負担したのか
- 誰が被保険者なのか
- 誰が死亡保険金を受け取るのか
という関係です。
| 保険料負担者 | 被保険者 | 受取人 | 主な税金 |
|---|---|---|---|
| 夫 | 夫 | 妻 | 相続税 |
| 妻 | 夫 | 妻 | 所得税 |
| 妻 | 夫 | 子 | 贈与税 |
生命保険を確認するときは、契約者名だけでなく、実際に誰が保険料を負担していたのかを確認することが重要です。
死亡保険金の受取人は誰にする?
死亡保険金は原則として受取人自身の財産になるため、相続対策では誰を受取人に指定するかが重要です。
受取人によって、家族に残る現金のバランス、相続税の納税資金、相続人間の公平性などに影響する場合があります。
また、指定した受取人がすでに亡くなっている場合には、誰が死亡保険金を受け取るのかが契約内容によって異なることがあります。
生命保険の受取人の考え方については、生命保険の受取人は誰にする?相続対策で失敗しない決め方を解説をご覧ください。
相続放棄しても死亡保険金は受け取れる?
受取人が指定されている死亡保険金は、一般に受取人固有の財産です。
そのため、相続放棄をした人でも、その人自身が死亡保険金受取人として指定されている場合には、原則として死亡保険金を受け取ることができます。
たとえば、父に多額の借金があり、子が相続放棄をしたとしても、その子が父の生命保険の死亡保険金受取人に指定されていれば、原則として死亡保険金を受け取ることができます。
ただし、税務上は別の注意点があります。
相続放棄をした人は、死亡保険金を受け取った場合でも、原則として死亡保険金の「500万円×法定相続人の数」の非課税制度を利用できません。
一方、非課税限度額そのものを計算するときの法定相続人の数については、相続放棄がなかったものとして数えます。
相続放棄については、相続放棄とは?3か月の期限・手続き・注意点をわかりやすく解説をご覧ください。
死亡保険金が多いと遺産分割で不公平にならない?
たとえば、相続人が長男と長女の2人で、長男だけが5,000万円の死亡保険金を受け取った場合を考えてみましょう。
死亡保険金は原則として受取人固有の財産であり、通常はそのまま特別受益として遺産分割に持ち戻すものではありません。
ただし、死亡保険金の額、遺産総額との比較、被相続人と受取人との関係、各相続人の生活実態などを総合的に考慮した結果、共同相続人間に著しい不公平が生じる特段の事情がある場合には、特別受益に準じて考慮される余地があります。
つまり、死亡保険金が高額だからといって直ちに遺産分割へ加算されるわけではありませんが、遺産全体とのバランスによっては法的な検討が必要になる場合があります。
特定の相続人だけに大きな死亡保険金を残す場合には、税金だけではなく、相続人間の公平性や将来のトラブルにも注意しましょう。
死亡保険金は遺留分の対象になる?
受取人が指定された死亡保険金は、原則として受取人固有の財産であるため、死亡保険金そのものが当然に遺留分算定の基礎となる遺産に含まれるわけではありません。
ただし、死亡保険金が遺産総額と比較して非常に大きい場合など、共同相続人間に著しい不公平が生じるような事情があるケースでは、個別の事情に応じた法的な検討が必要になることがあります。
特定の相続人へ多額の死亡保険金を集中させる場合には、税務上のメリットだけでなく、遺産全体とのバランスも確認しておくことが大切です。
遺留分については、遺留分とは?誰が請求できる?割合・計算方法をわかりやすく解説をご覧ください。
生命保険と遺産分割の扱いが分からない方へ
「死亡保険金を遺産に含めて分けるのか分からない」「相続放棄しても受け取れるのか確認したい」「特定の相続人だけが高額な保険金を受け取る予定」といった場合には、保険契約と相続財産全体を一緒に整理することが重要です。
にこにこ相続では、ご家族や生命保険の状況を整理し、必要に応じて税理士・弁護士などの専門家と連携しながら確認を進めます。
死亡保険金を受け取った後に家族へ分ける場合は注意
死亡保険金が受取人固有の財産であることは、受取後の資金移動を考えるうえでも重要です。
たとえば、死亡保険金受取人として指定されている子が保険金を受け取り、その後「家族で公平に分けよう」と妻などへ一部を渡した場合、遺産分割ではなく、受取人から他の家族への贈与として扱われる場合があります。
そのため、死亡保険金を受け取った後に別の家族へ資金を移す場合には、贈与税の課税関係にも注意が必要です。
死亡保険金を相続対策に活用できるケース
死亡保険金には、受取人を指定できることや、相続発生後の現金を準備しやすいという特徴があります。
そのため、
- 特定の家族に現金を残したい
- 相続税の納税資金を準備したい
- 相続財産の多くが不動産で現金が少ない
- 死亡保険金の非課税枠を活用したい
といった場合に、相続対策の選択肢となることがあります。
ただし、生命保険だけで相続対策を完結させるのではなく、預貯金・不動産・有価証券・遺言なども含めて考えることが重要です。
生命保険による相続対策全体については、生命保険は相続対策になる?メリット・活用方法・注意点をわかりやすく解説をご覧ください。
死亡保険金を確認するときのチェックポイント
家族が亡くなったときや、生前に相続対策を検討するときには、生命保険について次の項目を確認しましょう。
- 生命保険契約があるか
- 被保険者は誰か
- 死亡保険金受取人は誰か
- 実際に保険料を負担していた人は誰か
- 死亡保険金はいくらか
- 法定相続人は何人か
- 相続放棄する人がいるか
- 死亡保険金以外の相続財産はいくらあるか
特に、「契約者」「被保険者」「死亡保険金受取人」「実際の保険料負担者」を混同しないことが重要です。
生命保険と相続について次に確認したい記事
- 生命保険は相続対策になる?メリット・活用方法・注意点をわかりやすく解説
- 生命保険の相続税非課税枠とは?500万円×法定相続人の計算方法を解説
- 生命保険の受取人は誰にする?相続対策で失敗しない決め方を解説
- 相続財産とは?相続の対象になる財産・ならない財産をわかりやすく解説
- 遺留分とは?誰が請求できる?割合・計算方法をわかりやすく解説
まとめ|死亡保険金は「遺産分割」と「相続税」を分けて考える
死亡保険金と相続について最も重要なのは、
「遺産分割上の扱い」と「税務上の扱い」は同じではない
ということです。
受取人が指定された死亡保険金は、一般に受取人固有の財産となり、原則として遺産分割の対象にはなりません。
一方、被相続人が負担していた保険料に対応する死亡保険金などは、相続税上「みなし相続財産」として課税対象になる場合があります。
さらに、相続人が取得する一定の死亡保険金には、
500万円 × 法定相続人の数
という非課税制度があります。
死亡保険金を確認するときは、
- 遺産分割の対象になるのか
- 誰が死亡保険金受取人なのか
- 誰が実際に保険料を負担していたのか
- どの税金が対象になるのか
- 死亡保険金の非課税制度を利用できるのか
という順番で整理すると分かりやすいでしょう。
生命保険は相続対策に活用できる一方で、契約内容によって法的・税務的な扱いが変わるため、相続財産全体と合わせて確認することが大切です。
参考情報・出典
本記事は、主に以下の公的機関の情報を参考にしています。
※本記事は、生命保険と相続に関する一般的な情報提供を目的としています。死亡保険金の法的な取扱いは、保険契約の内容、受取人指定、相続人との関係、死亡保険金額と遺産総額とのバランスなどによって異なる場合があります。また、課税関係は実際の保険料負担者・被保険者・死亡保険金受取人などによって異なります。具体的な税務判断については税理士または税務署、法律上の判断については弁護士等の専門家へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。


コメント