
「親が元気なうちに、相続について何か準備しておいた方がいいのだろうか」
「実家や預貯金はあるけれど、相続税がかかるのか分からない」
「兄弟で揉めないようにしておきたいけれど、親には相続の話を切り出しにくい」
このように感じている方は少なくありません。
相続対策というと、生前贈与や生命保険などの「方法」から考えてしまいがちです。しかし、最初にやるべきことは、いきなり財産を動かすことではありません。
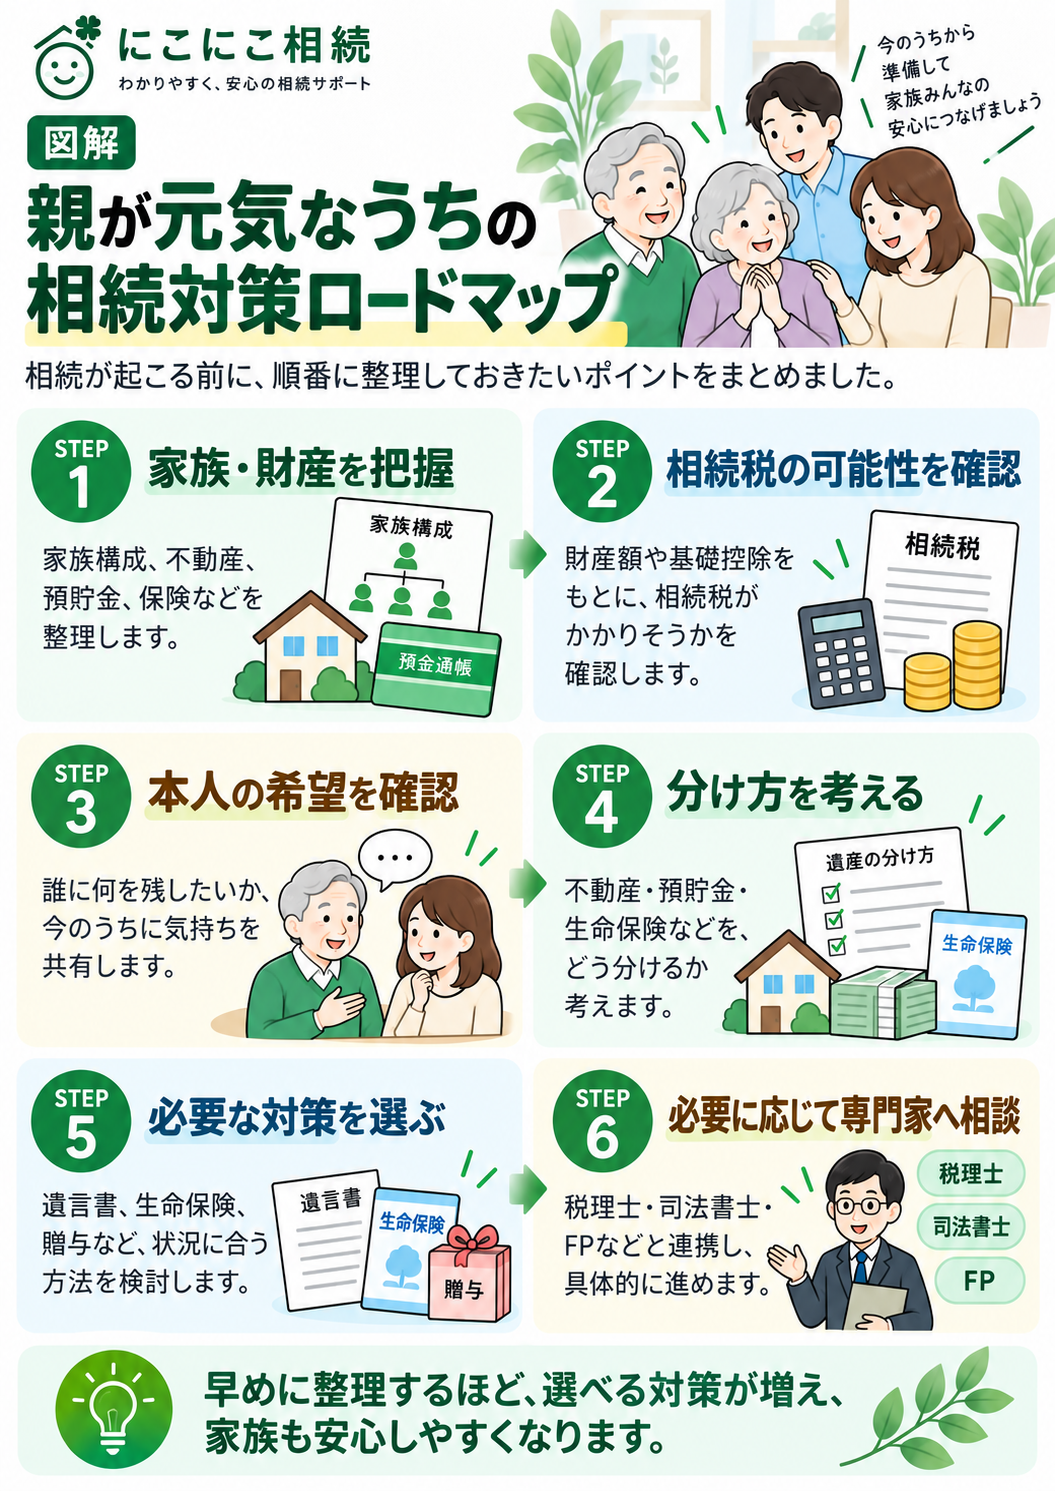
家族関係・財産・親本人の希望を整理し、その家庭で何が問題になりそうなのかを確認することが相続対策の出発点です。
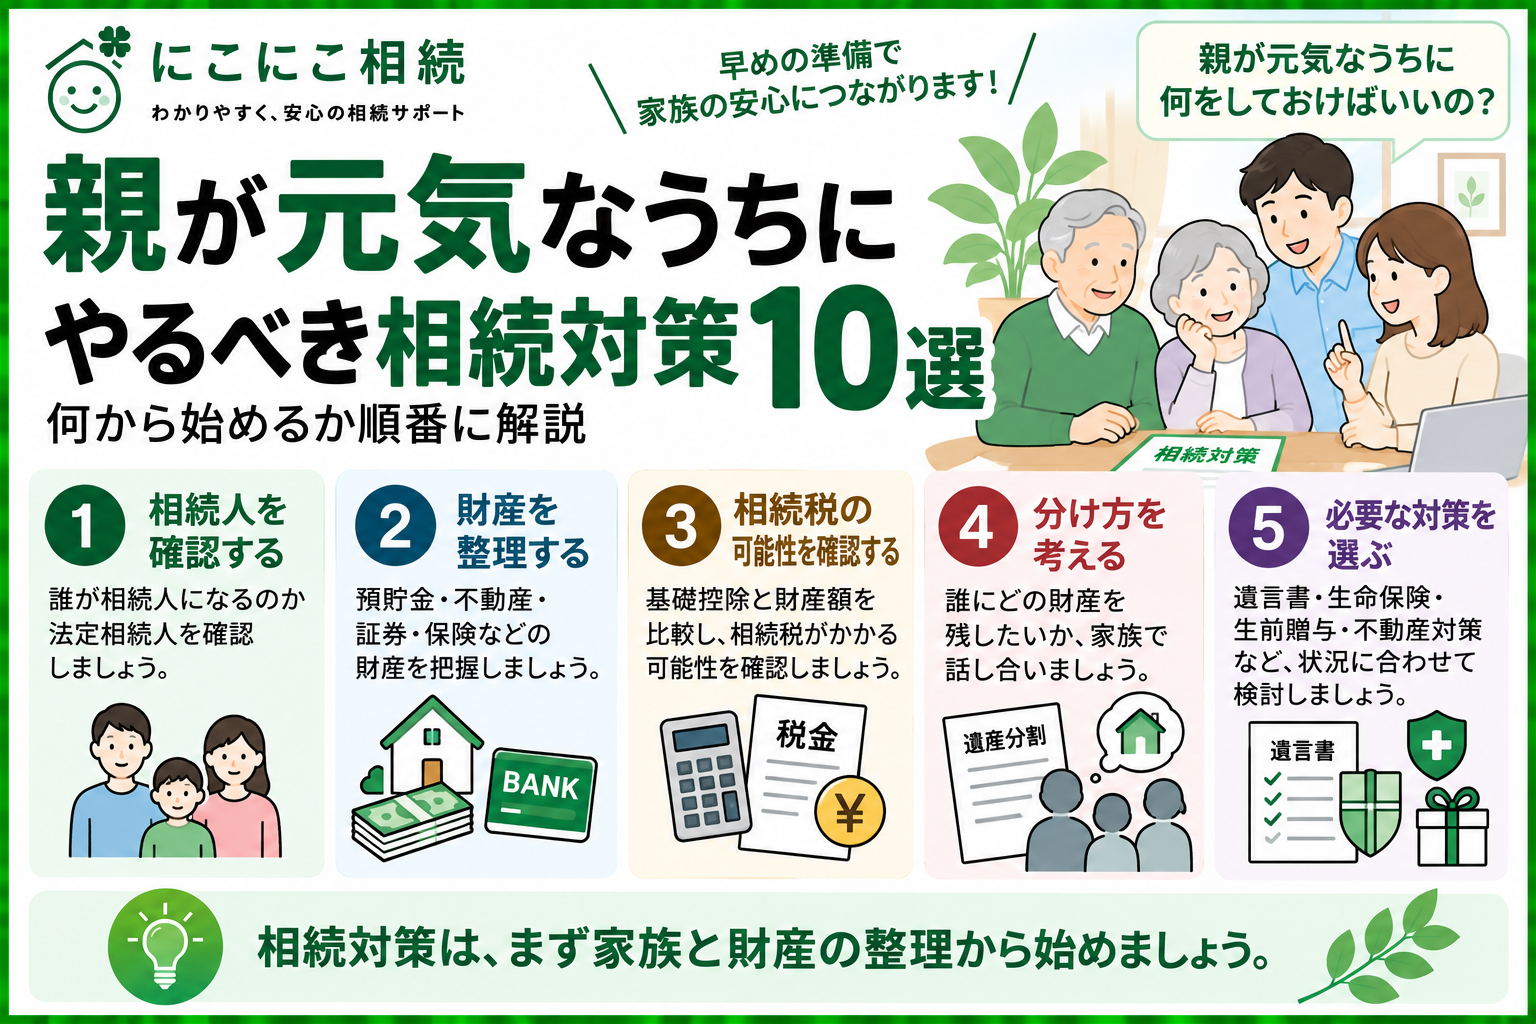
この記事では、親が元気なうちに考えておきたい相続対策を10項目に分け、「何から始めればよいのか」という順番も含めて分かりやすく解説します。
親が元気なうちに相続対策を始めるべき理由
相続対策は、相続が発生してからではできないことがあります。
親が元気で、自分の意思を伝えられるうちであれば、
- どのような財産を持っているのか確認する
- 自宅を誰に引き継いでほしいのか話し合う
- 遺言書を作成する
- 生命保険の受取人や契約内容を確認する
- 生前贈与を検討する
- 将来の財産管理について考える
といった準備ができます。
一方で、認知症などによって本人の判断能力が低下すると、本人による契約や財産処分などが難しくなる場合があります。
だからこそ、「亡くなった後にどうするか」だけではなく、親が元気な今のうちに、本人の希望も含めて整理しておくことが重要です。
なお、親の財産はあくまで親本人の財産です。子どもだけで相続対策を決めるのではなく、本人の意思を尊重しながら進めることが基本になります。
まず知っておきたい|相続対策には3つの目的がある
相続対策は「相続税を安くすること」だけではありません。
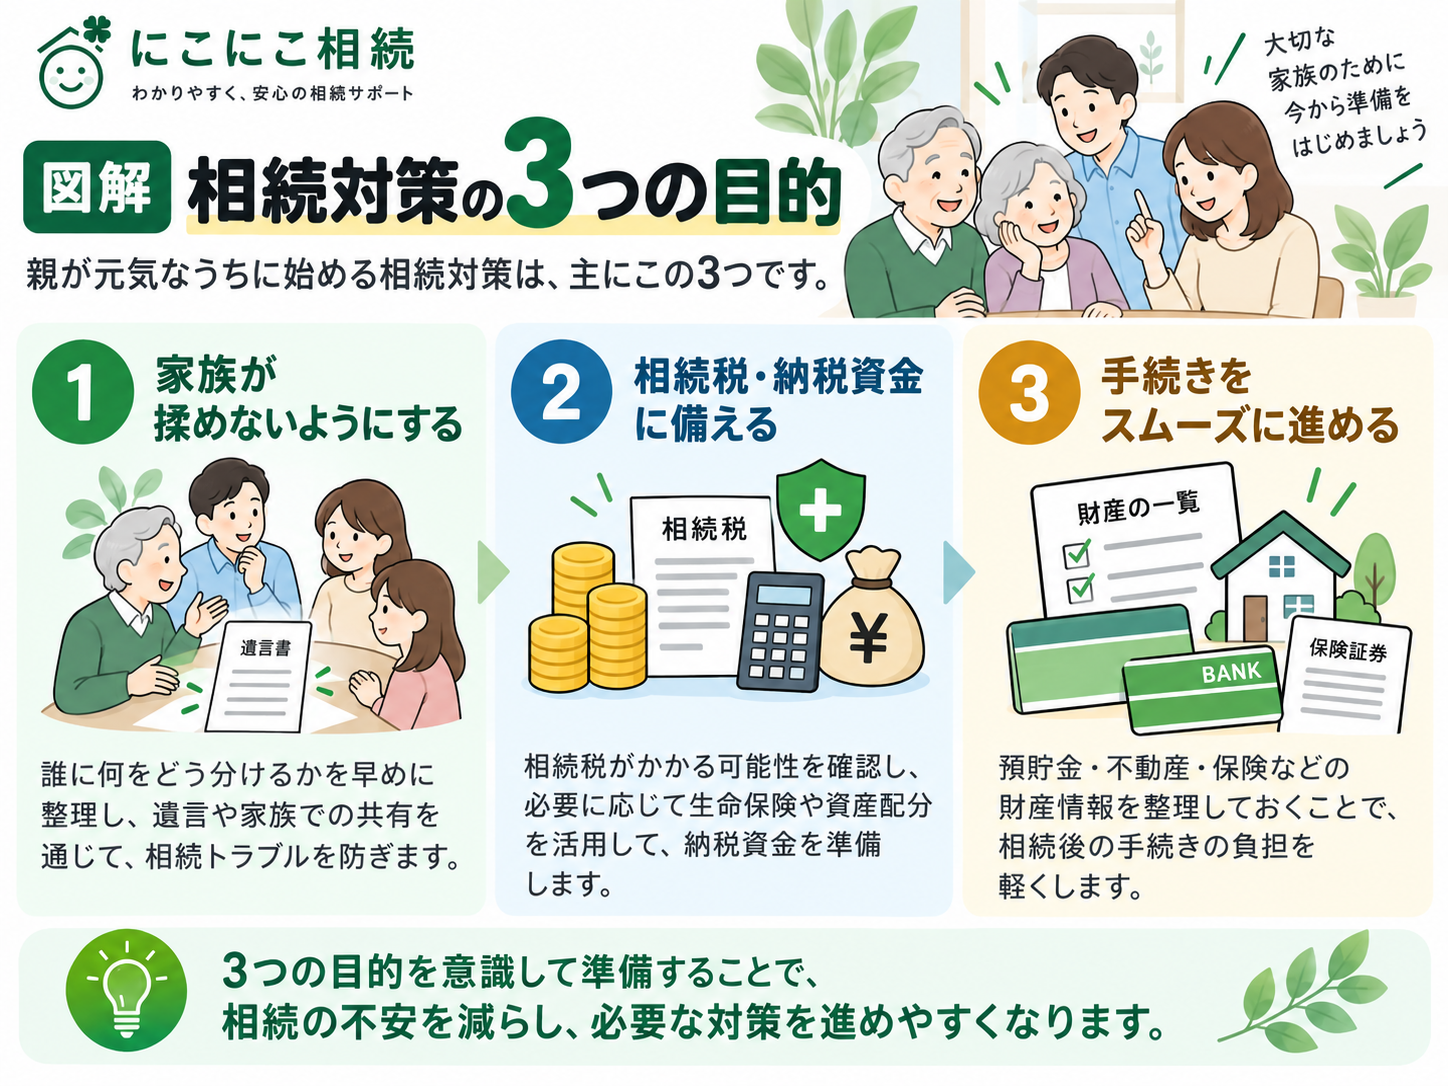
大きく分けると、次の3つの目的があります。
- 家族が揉めないための対策
- 相続税や納税資金に備える対策
- 相続後の手続きを円滑にするための対策
たとえば、相続税がかからない家庭であっても、自宅しか大きな財産がなく、子どもが複数いる場合には「誰が自宅を相続するのか」が問題になることがあります。
反対に、家族関係が良好でも、財産の大部分が不動産であれば、相続税を支払うための現金が不足する可能性があります。
そのため、節税だけに目を向けず、「分け方」「税金」「手続き」の3方向から考えることが大切です。
親が元気なうちにやるべき相続対策10選
1.家族関係と法定相続人を確認する
まず確認したいのが、「もし今相続が発生したら、誰が相続人になるのか」です。
法定相続人は家族で自由に決めるものではなく、民法で範囲や順位が定められています。
配偶者は常に相続人となり、子ども、直系尊属、兄弟姉妹などが一定の順位に従って相続人になります。
特に、
- 子どもがいない夫婦
- 再婚している
- 前の配偶者との間に子どもがいる
- 養子がいる
- 兄弟姉妹が関係する可能性がある
といった場合には、想定していた人と実際の法定相続人が異なることがあります。
まず家族関係を整理して、誰が相続人になる可能性があるのか確認しましょう。
詳しくは、法定相続人とは?誰が相続人になるのか順位と範囲をわかりやすく解説で説明しています。
2.預貯金・不動産・証券・生命保険などの財産を整理する
次に、親がどのような財産を持っているのか整理します。
主な確認項目は次のとおりです。
- 銀行・信用金庫などの預貯金
- 自宅・土地・賃貸不動産
- 株式・投資信託・債券などの金融商品
- 生命保険
- 自動車
- 貴金属や価値のある動産
- その他の財産や権利
この段階で、すべての財産を正確に評価する必要はありません。
まずは「どこに、どのような財産があるのか」を一覧にすることから始めましょう。
特に預貯金や証券口座については、本人しか口座の存在を把握していないケースもあります。
相続発生後に家族が財産を探し回ることにならないよう、金融機関名や証券会社名などを整理しておくと安心です。
相続財産の範囲については、相続財産とは?相続の対象になる財産・ならない財産をわかりやすく解説も参考にしてください。
3.借入金など「マイナスの財産」も確認する
財産というと預貯金や不動産などを思い浮かべますが、相続では借金などの債務も重要です。
たとえば、
- 住宅ローン
- 事業上の借入金
- カードローン
- 未払金
- 連帯保証など
がないか確認します。
相続では、原則としてプラスの財産だけを選んで引き継ぐことはできません。
相続開始後に多額の債務が判明した場合には、相続放棄などを検討するケースもあります。
相続放棄には期限があるため、親が元気なうちから借入状況を把握しておくことも重要です。
詳しくは、相続放棄とは?3か月の期限・手続き・注意点をご覧ください。
4.相続税がかかる可能性を確認する
財産の全体像が分かったら、相続税がかかる可能性を確認します。
相続税には基礎控除があり、現在の計算式は次のとおりです。
3,000万円 + 600万円 × 法定相続人の数
たとえば、法定相続人が配偶者と子ども2人の合計3人であれば、基礎控除は4,800万円です。
ただし、「財産総額が4,800万円を超えたら、その超過額にそのまま相続税がかかる」という単純なものではありません。
債務や葬式費用、一定の非課税財産、生前贈与の加算、不動産評価、各種特例なども関係します。
この段階では、まず相続税を詳しく検討する必要がある家庭なのかどうかを把握することが目的です。
詳しくは、相続税とは?いくらからかかる?基礎控除と計算方法をご覧ください。
5.誰にどの財産を残したいか考える
財産額を確認したら、次に考えたいのが「誰に何を残したいのか」です。
特に注意したいのが、不動産などの分けにくい財産です。
たとえば、
- 自宅3,000万円
- 預貯金1,000万円
- 子ども2人
という家庭で、長男が自宅を相続すると、次男へ渡せる財産との間に大きな差が生じる可能性があります。
このような場合には、現金や生命保険などを含めて、財産全体のバランスを考える必要があります。
「法定相続分どおりなら公平」とは限りません。
親本人がどのように財産を残したいのか、相続人それぞれの事情も踏まえながら考えていきます。
6.遺言書が必要か検討する
財産の残し方について具体的な希望がある場合には、遺言書を検討します。
代表的なものに、
- 自筆証書遺言
- 公正証書遺言
があります。
また、自筆証書遺言については、法務局の「自筆証書遺言書保管制度」を利用する方法があります。
法務局で保管された自筆証書遺言書は、相続開始後に家庭裁判所で行う検認が不要になります。
ただし、遺言を作ればどのような内容でも自由に実現できるわけではありません。
遺留分など、ほかの相続人の権利について考慮が必要になることもあります。
遺言について詳しくは、遺言書とは?種類・効力・書き方をわかりやすく解説をご覧ください。
7.実家や土地を誰が引き継ぐか考える
相続財産に不動産がある場合は、親が元気なうちから将来の方向性について話し合っておくことをおすすめします。
特に実家については、
- 親が亡くなった後も誰かが住むのか
- 子どもの誰かが取得するのか
- 売却するのか
- 賃貸するのか
- 空き家になる可能性があるのか
を確認します。
「とりあえず兄弟で共有名義にする」という方法もありますが、将来の売却や管理、次の相続まで考えると慎重な判断が必要です。
不動産は現金のように簡単に分割できないため、相続対策の中でも早めに方向性を考えたい財産です。
不動産相続の基本については、不動産を相続したら何をする?手続きの流れと相続登記で解説しています。
8.生命保険を相続対策に活用できるか確認する
生命保険は、相続対策に活用できる場合があります。
たとえば、被相続人が保険料を負担していた死亡保険金を相続人が受け取る場合、一定の要件を満たす死亡保険金には、
500万円 × 法定相続人の数
という相続税の非課税限度額があります。
また、死亡保険金は受取人が現金で受け取れるため、
- 相続税の納税資金を準備する
- 不動産を取得しない相続人へ現金を残す
- 相続後の当面の生活資金を確保する
といった目的で検討できる場合があります。
ただし、生命保険であれば何でも相続税対策になるわけではありません。
誰が保険料を負担し、誰が被保険者で、誰が保険金を受け取るのかによって税務上の取り扱いが変わります。
また、相続税の非課税枠が使える死亡保険金についても、受取人などの要件があります。
詳しくは、生命保険は相続対策になる?メリット・活用方法・注意点をご覧ください。
「自分の家庭では何から確認すればよいのか分からない」という段階でも大丈夫です。
相続税だけ、不動産だけ、生命保険だけを見るのではなく、ご家族と財産の状況を整理したうえで、今後検討すべきことを確認していくことが大切です。
9.生前贈与が本当に有効か検討する
親が元気なうちの相続対策として、生前贈与を思い浮かべる方も多いでしょう。
生前贈与は有効な選択肢になる場合がありますが、単純に「年間110万円まで贈与すればよい」と考えるのはおすすめできません。
贈与税には主に「暦年課税」と「相続時精算課税」があり、それぞれ仕組みが異なります。
2024年1月1日以後の相続時精算課税には、年間110万円の基礎控除が設けられています。
一方、暦年課税については、相続や遺贈などによって財産を取得した人が被相続人から一定期間内に贈与を受けていた場合、その贈与財産が相続税の課税価格に加算されることがあります。
2024年1月1日以後の贈与については、この加算対象期間が従来の3年から段階的に延長され、最終的には相続開始前7年以内となる制度です。
なお、2026年中に相続が開始した場合に、直ちに過去7年分すべてが加算対象となるわけではありません。相続開始時期によって対象期間が異なります。
生前贈与は、相続税だけでなく贈与税、本人の老後資金、家族間の公平性なども考えて判断する必要があります。
まとまった財産の贈与を検討する場合は、税理士などの専門家に確認しましょう。
10.認知症などに備えて将来の財産管理を考える
最後に考えておきたいのが、親が亡くなるまでの財産管理です。
相続対策は、死亡後の財産分けだけを考えればよいものではありません。
親が高齢になり認知症などで判断能力が低下すると、自分で契約や財産管理を行うことが難しくなる場合があります。
そのため元気なうちに、
- 預貯金を今後どのように管理するのか
- 自宅や不動産を将来どうしたいのか
- 介護費用や生活費をどこから支払うのか
- 本人が誰に財産管理を任せたいのか
について話し合っておくことも重要です。
状況によっては、任意後見などの制度を検討する場合もあります。
制度の選択や契約については、司法書士・弁護士など適切な専門家に相談しましょう。
親の相続対策でやってはいけない3つのこと
1.節税だけを目的に財産を動かす
相続税を減らすことだけを考えて、生前贈与や保険、不動産などに資金を移すのは注意が必要です。
親自身の生活費や介護費用が不足してしまっては本末転倒です。
まず親本人の老後資金を確保し、そのうえで余裕資金について相続対策を検討しましょう。
2.親の意思を確認せず、子どもだけで話を進める
相続について考えるのは大切ですが、親の財産は親本人のものです。
子どもが「この家は自分がもらう」「この預金は兄弟で分ける」などと先に決めるのではなく、まず本人がどう考えているのかを確認する必要があります。
相続対策は、家族のためであると同時に、親本人の意思を実現するための準備でもあります。
3.制度を十分理解せずに生前贈与や名義変更をする
「相続税が心配だから、とりあえず子どもの名義にしておこう」と考えるのは危険です。
財産の移転は、贈与税や不動産取得に伴う税金、将来の相続税などに影響する可能性があります。
また、名義だけを変更すればよいというものでもありません。
金額の大きな財産を動かす場合には、実行する前に税理士や司法書士などへ確認することが重要です。
専門家へ相談した方がよいケース
すべての家庭が最初から専門家へ依頼しなければならないわけではありません。
ただし、次のような場合は、早めに相談することで選択肢を整理しやすくなります。
- 相続税がかかる可能性がある
- 不動産が複数ある
- 財産の大半が不動産である
- 相続人が複数いて財産を均等に分けにくい
- 家族関係が複雑である
- 特定の人に特定の財産を残したい
- 遺言書を作りたい
- まとまった生前贈与を検討している
- 生命保険を相続対策に活用したい
- 何から始めればよいか分からない
相続では、一つの家庭の中に税金・不動産・生命保険・登記・遺産分割など複数の問題が重なることがあります。
まず全体像を整理し、そのうえで必要に応じて税理士・司法書士・弁護士など、それぞれの専門家へつなげていく考え方が大切です。
まとめ|最初の一歩は「財産と家族の整理」から
親が元気なうちに行う相続対策で、最初から生命保険や生前贈与などの方法を決める必要はありません。
まずは、
- 誰が相続人になるのか
- どのような財産・債務があるのか
- 相続税がかかる可能性があるのか
- 親本人は誰に何を残したいのか
- 不動産を将来どうしたいのか
を整理するところから始めましょう。
その結果として必要であれば、遺言書、生命保険、生前贈与、不動産対策、将来の財産管理などを検討します。
「何をするか」を先に決めるのではなく、「何が問題になりそうなのか」を把握してから対策を選ぶ。
これが、親が元気なうちに行う相続対策の基本です。
参考情報・出典
本記事は、主に以下の公的機関の情報をもとに作成しています。
※本記事は、相続に関する一般的な情報提供を目的としています。税務、登記、遺言、法律問題等の取り扱いは、ご家族や財産の状況によって異なります。個別具体的な税務判断は税理士、登記は司法書士、法律上の判断・紛争については弁護士など、適切な専門家へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。

コメント