

相続した不動産は、相続税の計算で「いくらの財産として評価するのか」を確認する必要があります。
ここで大切なのは、不動産の売却価格と相続税評価額は同じではないという点です。
たとえば、不動産会社の査定では5,000万円でも、相続税では別の評価方法によって3,000万円台になることがあります。
相続税では、原則として、
- 土地:路線価方式または倍率方式
- 建物:固定資産税評価額
- 一定の分譲マンション:区分所有補正率を反映
- 賃貸不動産:借地権・借家権・賃貸割合などを反映
して評価します。
さらに、一定の宅地については小規模宅地等の特例によって、相続税の課税価格を大きく減額できる場合があります。
この記事では、土地・建物・マンション・賃貸不動産の相続税評価方法を、初めての方にもわかりやすく解説します。
不動産相続全体の手続きから確認したい方は、不動産を相続したら何をする?手続きの流れと相続登記をわかりやすく解説をご覧ください。
- 不動産の売却価格と相続税評価額は違う
- 相続税では土地と建物を分けて評価する
- 土地の評価方法は「路線価方式」と「倍率方式」
- 路線価方式とは?
- 路線価方式の簡単な計算例
- 土地の形や道路との関係で評価額は変わる
- 倍率方式とは?
- 建物は原則として固定資産税評価額で評価する
- 固定資産税評価額はどこで確認できる?
- 分譲マンションの相続税評価はどうする?
- 区分所有補正率とは?
- すべてのマンションに補正がかかるわけではない
- 賃貸アパート・貸家の建物はどう評価する?
- 賃貸アパートの土地は貸家建付地になることがある
- 空室がある賃貸物件は注意
- 土地そのものを他人に貸している場合
- 不動産評価後に小規模宅地等の特例で減額できる場合がある
- 相続税評価額と遺産分割で使う価格は同じとは限らない
- 不動産評価で準備したい資料
- 自分で概算しやすいケースと専門家に確認したいケース
- 不動産を相続した後の手続きも確認する
- 不動産相続について次に確認したい記事
- まとめ|不動産の相続税評価額と売却価格は別物
- 参考情報・出典
不動産の売却価格と相続税評価額は違う
不動産には、目的によってさまざまな価格があります。
代表的なものは次のとおりです。
| 価格 | 主な意味・用途 |
|---|---|
| 実勢価格 | 実際の不動産市場で売買される価格 |
| 公示価格 | 国が公表する標準地の価格 |
| 路線価 | 主に相続税・贈与税の土地評価に使われる道路ごとの価額 |
| 固定資産税評価額 | 固定資産税などの計算の基礎となる価額 |
| 相続税評価額 | 相続税・贈与税を計算するときに使う財産の評価額 |
そのため、不動産会社から「5,000万円で売れそう」と査定された不動産でも、相続税の計算で必ず5,000万円として評価するわけではありません。
「何のための価格なのか」を分けて考えることが重要です。
相続税では土地と建物を分けて評価する
一戸建てを相続した場合でも、相続税では基本的に土地と建物を分けて評価します。
| 不動産 | 主な相続税評価方法 |
|---|---|
| 土地 | 路線価方式または倍率方式 |
| 通常の家屋 | 原則として固定資産税評価額 |
| 一定の居住用分譲マンション | 土地・建物それぞれに区分所有補正率を反映する場合あり |
| 賃貸不動産 | 借地権・借家権・賃貸割合などを反映 |
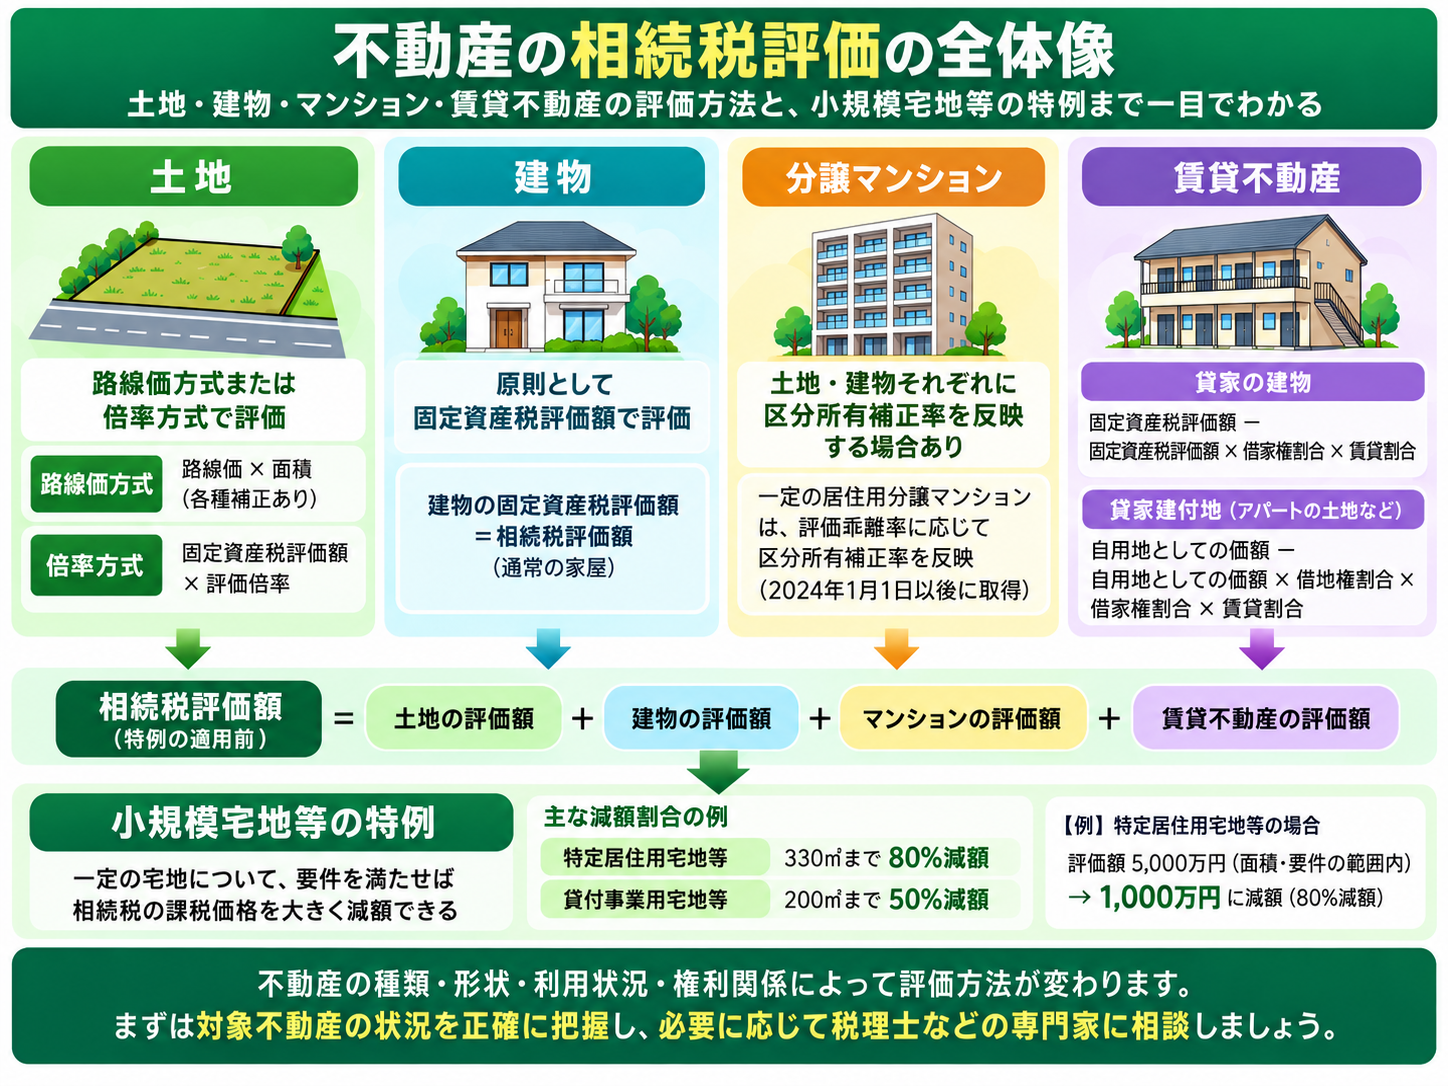
それぞれの評価方法を順番に見ていきましょう。
土地の評価方法は「路線価方式」と「倍率方式」
宅地の相続税評価では、主に次の2つの方法が使われます。
- 路線価方式
- 倍率方式
どちらを使うかは、その土地が所在する地域によって異なります。
路線価方式とは?
路線価方式とは、道路ごとに設定された路線価を基準に土地を評価する方法です。
路線価は、道路に面する標準的な宅地の1㎡当たりの価額を千円単位で示したもので、国税庁の「財産評価基準書 路線価図・評価倍率表」で確認できます。
たとえば路線価図に、
300
と表示されていれば、1㎡当たりの路線価は、
30万円
です。
実際の評価では、土地の奥行きや形状、道路との関係などに応じて補正を行うことがあります。
路線価方式の簡単な計算例
次のような土地を例にします。
- 路線価:30万円/㎡
- 土地面積:180㎡
- 土地の形状:標準的
単純化すると、
30万円 × 180㎡ = 5,400万円
です。
ただし、実際には土地の形状や接道状況によって各種補正を行うことがあります。
土地の形や道路との関係で評価額は変わる
同じ面積の土地でも、利用しやすさによって評価額が変わることがあります。
たとえば、
- 奥行きが長い土地
- 間口が狭い土地
- 不整形な土地
- 複数の道路に面する土地
- がけ地を含む土地
などです。
そのため、「路線価×面積」だけで正確な評価額が出るとは限りません。
倍率方式とは?
路線価が設定されていない地域では、倍率方式によって評価することがあります。
原則として、
固定資産税評価額 × 評価倍率
で計算します。
たとえば、
- 固定資産税評価額:1,000万円
- 評価倍率:1.1倍
であれば、
1,000万円 × 1.1 = 1,100万円
です。
評価倍率も国税庁の「財産評価基準書 路線価図・評価倍率表」で確認できます。
建物は原則として固定資産税評価額で評価する
戸建てなど通常の家屋は、原則として固定資産税評価額によって評価します。
たとえば、
- 土地の相続税評価額:3,500万円
- 建物の固定資産税評価額:1,000万円
なら、単純化すると土地・建物の評価額は合計4,500万円です。
建物を3,000万円で建築したからといって、相続税でも3,000万円として評価するわけではありません。
固定資産税評価額はどこで確認できる?
固定資産税評価額は、
- 固定資産税の課税明細書
- 固定資産評価証明書
などで確認できます。
被相続人宛ての固定資産税納税通知書や課税明細書が残っていないか確認してみましょう。
なお、書類には複数の金額が記載されている場合があるため、「価格・評価額」と「課税標準額」を混同しないことが重要です。
分譲マンションの相続税評価はどうする?
マンションは基本的に、
- 区分所有権である建物部分
- 敷地利用権である土地部分
を分けて評価します。
ただし、2024年1月1日以後に相続・遺贈・贈与によって取得した一定の居住用区分所有財産については、新しい評価方法が適用されます。
従来の評価方法では、特に高層マンションなどで市場価格と相続税評価額との差が大きくなる場合がありました。
現在は一定の場合、土地部分と建物部分それぞれに区分所有補正率を反映して評価します。
区分所有補正率とは?
一定の居住用分譲マンションでは、
- 築年数
- 建物の総階数
- 部屋の所在階
- 敷地利用権の面積と専有面積の関係
などを基に評価乖離率を計算し、その結果から区分所有補正率を求めます。
そのため、現在のマンション評価では、
「建物の固定資産税評価額+土地持分の通常評価額」だけで終わらない場合があります。
すべてのマンションに補正がかかるわけではない
マンションであれば必ず区分所有補正率によって評価額が増えるというわけではありません。
対象となる財産かどうかや評価水準によっては、補正を行わず従来の方法で評価する場合もあります。
そのため、分譲マンションを相続した場合には、その物件が現行のマンション評価ルールの対象になるかを確認する必要があります。
賃貸アパート・貸家の建物はどう評価する?
被相続人が所有する建物を第三者へ貸している場合、自宅とは異なる評価になることがあります。
貸家の基本的な評価式は、
固定資産税評価額 − 固定資産税評価額 × 借家権割合 × 賃貸割合
です。
たとえば、
- 固定資産税評価額:1,000万円
- 借家権割合:30%
- 賃貸割合:100%
なら、
1,000万円 − 1,000万円 × 30% × 100% = 700万円
となります。
賃貸アパートの土地は貸家建付地になることがある
自分の土地にアパートなどを建てて第三者へ貸している場合、その敷地は貸家建付地として評価することがあります。
基本的な計算式は、
自用地としての価額 − 自用地としての価額 × 借地権割合 × 借家権割合 × 賃貸割合
です。
借家人がいることで土地利用に一定の制約が生じるため、その影響を評価へ反映します。
空室がある賃貸物件は注意
アパートだから必ず全体を貸家・貸家建付地として評価できるわけではありません。
原則として課税時期の賃貸状況をもとに賃貸割合を計算します。
ただし、継続的に賃貸されており、課税時期に一時的に空室となっているなど一定の条件を満たす場合には、その空室部分を賃貸中として扱えることがあります。
空室の期間や募集状況など、実際の状況を確認して判断する必要があります。
土地そのものを他人に貸している場合
土地自体を他人へ貸し、借地権が設定されている場合には、貸宅地として評価することがあります。
一般的な借地権の目的となっている土地では、
自用地としての価額 − 自用地としての価額 × 借地権割合
を基本として評価します。
賃貸不動産では、土地・建物を誰が所有し、誰が利用しているのかという権利関係を確認することが非常に重要です。
不動産評価後に小規模宅地等の特例で減額できる場合がある
相続税評価額を計算した後、一定の宅地については小規模宅地等の特例によって課税価格を減額できる場合があります。
代表的な特定居住用宅地等では、一定の要件を満たせば、
330㎡まで80%減額
できます。
たとえば、特例の対象となる土地の評価額が5,000万円で、そのすべてが面積・要件の範囲内なら、単純化すると、
5,000万円 → 1,000万円
まで相続税の課税価格を減額できます。
また、貸付事業用宅地等では、一定の要件のもとで200㎡まで50%減額できる場合があります。
ただし、小規模宅地等の特例には、被相続人の利用状況、取得者、相続後の保有・居住状況など細かな要件があります。
また、この特例を利用するためには原則として相続税の申告が必要です。
不動産の相続税評価額が分からない方へ
「路線価を見ても計算方法が分からない」「マンションの補正対象か判断できない」「賃貸物件や小規模宅地等の特例が関係しそう」という場合は、不動産の評価方法によって相続税額が大きく変わることがあります。
にこにこ相続では、ご家族や財産の状況を整理し、必要に応じて税理士などの専門家と連携しながら確認を進めます。
相続税評価額と遺産分割で使う価格は同じとは限らない
不動産の相続税評価額は、相続税を計算するための価格です。
一方で、遺産分割では不動産の市場価値が重要になる場合があります。
たとえば、
- 相続税評価額:3,000万円
- 実際の市場価格:5,000万円
という不動産もあり得ます。
そのため、相続税評価額だけを見て相続人間の公平性を判断するのではなく、必要に応じて実勢価格や査定価格も確認しましょう。
遺産分割協議については、遺産分割協議とは?進め方・必要書類・まとまらない場合をわかりやすく解説をご覧ください。
不動産評価で準備したい資料
相続した不動産を評価するときは、次の資料を集めておくと確認しやすくなります。
- 固定資産税納税通知書・課税明細書
- 固定資産評価証明書
- 登記事項証明書
- 公図
- 地積測量図
- 建物図面
- 賃貸借契約書
- 不動産購入時の売買契約書
土地については、相続開始年の国税庁「財産評価基準書 路線価図・評価倍率表」も確認します。
自分で概算しやすいケースと専門家に確認したいケース
標準的な形状の自宅土地などであれば、路線価と土地面積から大まかな金額を確認できる場合があります。
一方、次のような不動産は評価が複雑になりやすいため注意が必要です。
- 不整形地
- 間口が狭い土地
- 奥行きが特殊な土地
- 複数の道路に面する土地
- 私道を含む土地
- 賃貸アパート
- 貸宅地
- 一定の分譲マンション
- 利用状況や権利関係が複雑な土地
- 小規模宅地等の特例を検討する土地
土地の評価額が変われば相続税額も変わるため、評価が複雑な場合には相続税に詳しい税理士などへ確認することをおすすめします。
不動産を相続した後の手続きも確認する
相続税評価額を確認した後は、不動産を誰が取得し、その後どうするのかも考える必要があります。
売却を検討している方は、相続した不動産を売却するには?流れ・税金・注意点をわかりやすく解説をご覧ください。
共有名義については、相続した不動産を共有名義にするとどうなる?メリット・デメリットと注意点を解説をご覧ください。
また、不動産を相続した場合には相続登記も必要です。詳しくは、相続した不動産の名義変更とは?相続登記の期限・必要書類・費用をわかりやすく解説をご覧ください。
不動産相続について次に確認したい記事
- 不動産を相続したら何をする?手続きの流れと相続登記をわかりやすく解説
- 相続した不動産を売却するには?流れ・税金・注意点をわかりやすく解説
- 相続した不動産を共有名義にするとどうなる?メリット・デメリットと注意点を解説
- 実家を相続したらどうする?住む・売る・貸す・空き家にする場合の選択肢を解説
- 相続した不動産の名義変更とは?相続登記の期限・必要書類・費用をわかりやすく解説
まとめ|不動産の相続税評価額と売却価格は別物
相続した不動産を評価するときに最も重要なのは、相続税評価額と市場価格を混同しないことです。
相続税では、主に、
- 土地:路線価方式または倍率方式
- 通常の建物:固定資産税評価額
- 一定の居住用分譲マンション:区分所有補正率を反映
- 賃貸不動産:借地権・借家権・賃貸割合などを反映
して評価します。
さらに、一定の宅地では小規模宅地等の特例によって課税価格を大きく減額できる場合があります。
不動産の種類・形状・利用状況・権利関係によって評価方法が変わるため、まずは対象不動産の状況を正確に把握することが大切です。
参考情報・出典
本記事は、主に以下の公的機関の情報を参考にしています。
※本記事は、不動産の相続税評価に関する一般的な情報提供を目的としています。不動産の評価額は、土地の形状、接道状況、利用状況、権利関係、賃貸状況、マンションの条件、小規模宅地等の特例の適用可否などによって異なります。具体的な相続税評価や申告については、税理士または税務署へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。


コメント