

「生命保険の死亡保険金は、妻と子のどちらを受取人にすればいい?」
「相続税まで考えるなら、誰を受取人にするのがよい?」
「昔契約した生命保険の受取人がそのままだけれど、大丈夫?」
生命保険を相続対策として活用するとき、非常に重要なのが死亡保険金の受取人です。
結論からいうと、「配偶者を受取人にすれば正解」「子を受取人にすれば正解」という絶対的な答えはありません。
受取人は、主に次の5つを確認して決めることが大切です。
- 誰に現金を残したいか
- 誰が相続税を負担する可能性が高いか
- 誰が不動産を相続する予定か
- 相続人間の財産バランスはどうなるか
- 二次相続まで考える必要があるか
受取人が指定されている死亡保険金は、一般にその受取人固有の財産となり、原則として遺産分割の対象にはなりません。
そのため、誰を受取人にするかによって、相続発生後に誰が現金を受け取れるのかが大きく変わります。
この記事では、生命保険の受取人を誰にすればよいのか、妻と子の違い、相続税・不動産・二次相続まで含めてわかりやすく解説します。
生命保険を使った相続対策の全体像については、生命保険は相続対策になる?メリット・活用方法・注意点をわかりやすく解説をご覧ください。
- 生命保険の受取人はなぜ重要?
- 死亡保険金は原則として受取人固有の財産
- 受取人を決める5つのポイント
- ポイント1|誰に現金を残したいか
- ポイント2|相続税を誰が支払うのか
- ポイント3|不動産を誰が相続するのか
- ポイント4|相続人間の財産バランスを考える
- ポイント5|二次相続まで考える
- 妻と子、どちらを死亡保険金受取人にする?
- 死亡保険金の受取人は複数人にできる?
- 死亡保険金の非課税枠も確認する
- 相続放棄する可能性がある人を受取人にするときの注意点
- 受取人が先に亡くなった場合はどうなる?
- 離婚・再婚したら生命保険の受取人を確認する
- 「受取人=法定相続人」としておけば安心とは限らない
- 受取人だけでなく保険料負担者も重要
- 生命保険の受取人を見直すタイミング
- 相続対策で受取人を決める手順
- 生命保険と相続について次に確認したい記事
- まとめ|生命保険の受取人は相続全体を見て決める
- 参考情報・出典
生命保険の受取人はなぜ重要?
生命保険では、被保険者が亡くなったときに死亡保険金を受け取る人をあらかじめ指定します。
たとえば、
- 被保険者:夫
- 死亡保険金受取人:妻
- 死亡保険金:2,000万円
という契約で夫が亡くなった場合、原則として妻が保険会社へ請求して死亡保険金を受け取ります。
相続人が妻・長男・長女の3人だったとしても、死亡保険金2,000万円を自動的に3人で分けるわけではありません。
そのため、死亡保険金の受取人設定は、
「誰に現金を残すのか」
を決める重要な相続対策の一つです。
死亡保険金は原則として受取人固有の財産
受取人が指定されている死亡保険金は、一般に受取人固有の財産とされ、原則として通常の遺産分割の対象にはなりません。
たとえば、夫の相続財産が、
- 自宅:4,000万円
- 預貯金:2,000万円
だったとします。
これとは別に妻を受取人とする死亡保険金2,000万円があった場合、その死亡保険金は原則として妻固有の財産として扱われます。
そのため、受取人を決めるときは生命保険だけを見るのではなく、相続財産全体と合わせて考えることが重要です。
死亡保険金と相続財産の違いについては、死亡保険金は相続財産になる?遺産分割・相続税・相続放棄との関係を解説をご覧ください。
受取人を決める5つのポイント
相続対策として死亡保険金の受取人を考える場合には、主に次の5つを確認しましょう。
- 誰に現金を残したいか
- 誰が相続税を支払う可能性が高いか
- 誰が不動産を相続する予定か
- 相続人間の財産バランスはどうなるか
- 二次相続まで考える必要があるか
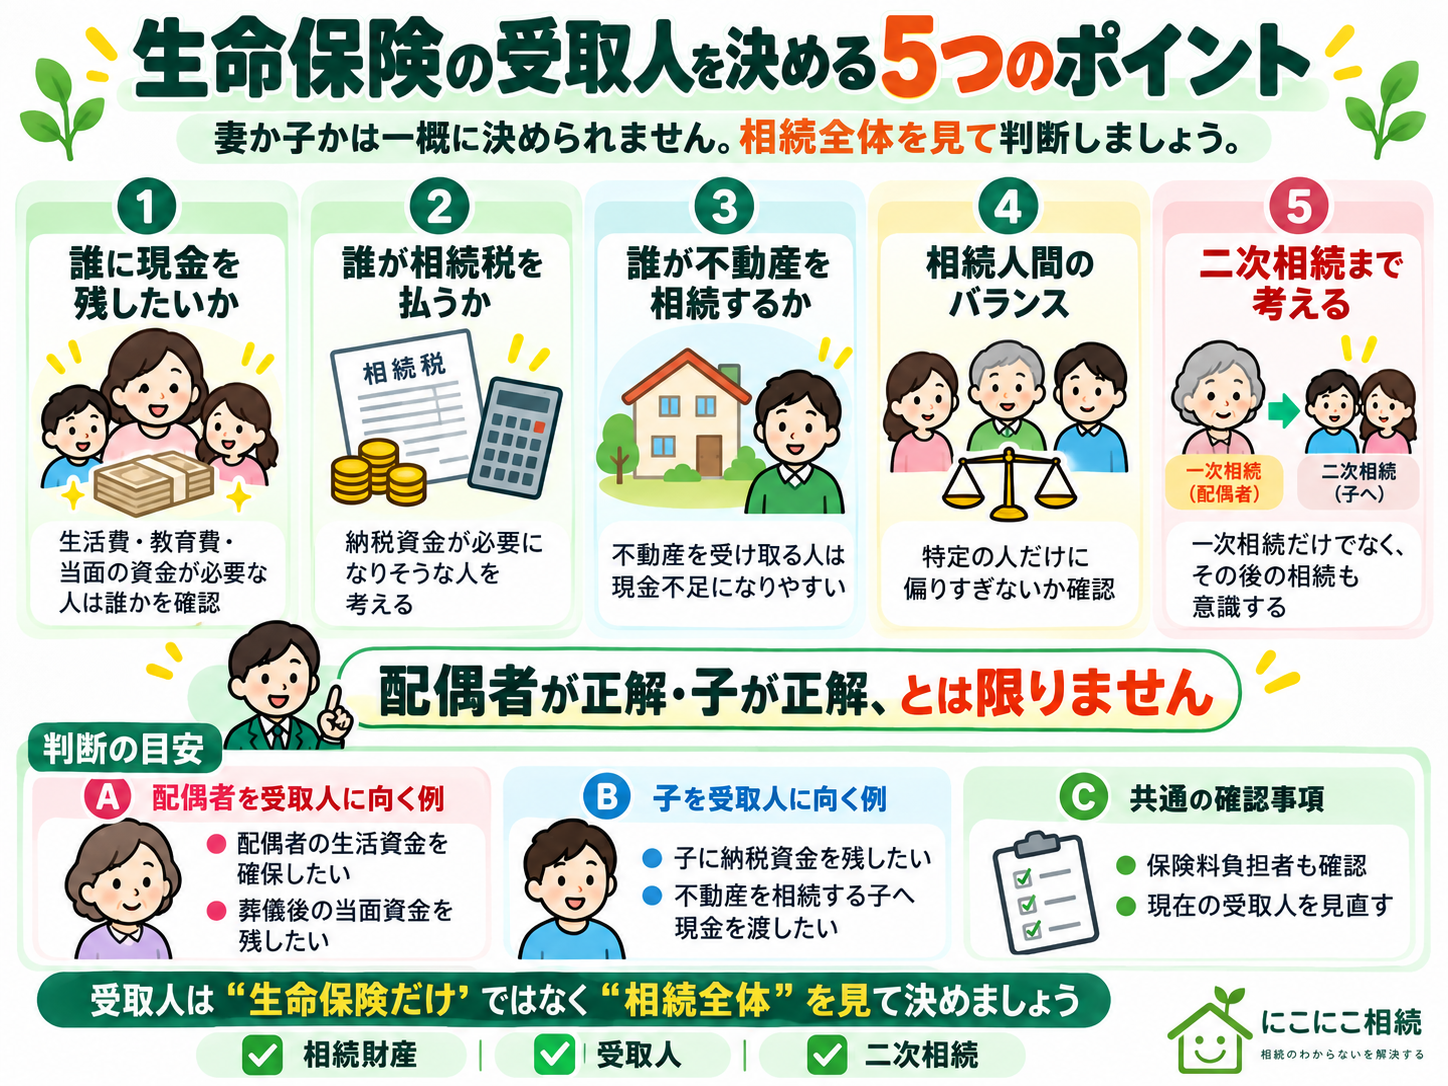
この5つを順番に確認すると、「妻か子か」という単純な二択ではなく、家族に合った受取人を考えやすくなります。
ポイント1|誰に現金を残したいか
まず考えたいのは、相続発生後に誰が現金を必要とするのかです。
たとえば、夫が家計の中心を担っていて、妻の収入や預貯金が少ない場合には、妻の生活資金を確保する必要があるかもしれません。
この場合、妻を死亡保険金受取人にすることには合理性があります。
一方、配偶者には十分な金融資産があり、子が住宅取得・教育費・相続税の納税などで資金を必要としている場合には、子を受取人とする選択肢もあります。
「一般的には誰が受取人なのか」ではなく、「自分の家族では誰に現金を残す必要があるのか」を考えましょう。
ポイント2|相続税を誰が支払うのか
相続税が発生する家庭では、納税資金も重要です。
相続財産の多くが不動産の場合、財産を相続しても手元に十分な現金が残らないことがあります。
たとえば、長男が5,000万円の賃貸不動産を相続する一方で、現預金が少ないケースです。
長男に相続税の負担が発生しても、納税に必要な現金が不足する可能性があります。
こうした場合には、死亡保険金を納税資金として準備する方法を検討することがあります。
つまり、受取人を考える際には、
「財産を多く取得する人」と「納税資金を必要とする人」
の関係を確認することが重要です。
ポイント3|不動産を誰が相続するのか
相続財産に不動産が多い場合、生命保険の受取人設定は特に重要です。
たとえば、父の財産が、
- 自宅:5,000万円
- 預貯金:500万円
で、相続人が長男と長女の2人だったとします。
長男が自宅を相続すると、長女に渡せる金融資産が少なくなる可能性があります。
こうした財産構成では、生命保険などによって現金を準備し、相続人間の取得額を調整する方法が検討されることがあります。
ただし、代償分割などと生命保険を組み合わせる場合には、保険金受取人と代償金を支払う人の関係によって税務上の扱いが変わる可能性があります。
具体的な設計は、相続財産全体を確認したうえで検討しましょう。
ポイント4|相続人間の財産バランスを考える
死亡保険金は原則として受取人固有の財産です。
そのため、特定の相続人だけに多額の死亡保険金を残すと、結果として家族間の取得額に大きな差が生じることがあります。
たとえば、相続人が長男と長女の2人で、
- 通常の相続財産:4,000万円
- 長男が受け取る死亡保険金:5,000万円
- 長女が受け取る死亡保険金:0円
というケースです。
死亡保険金が受取人固有の財産だからといって、家族間の感情や相続トラブルまでなくなるわけではありません。
また、死亡保険金額が遺産総額などと比べて著しく大きく、共同相続人間に著しい不公平が生じる特段の事情がある場合には、個別に法的な検討が必要になることもあります。
税金だけでなく、家族全体として納得できる財産配分になっているかも確認しましょう。
ポイント5|二次相続まで考える
配偶者を死亡保険金受取人にすると、配偶者の生活資金を確保しやすくなります。
一方、相続税が発生する可能性のある家庭では、二次相続まで考えることが重要です。
たとえば夫が先に亡くなり、その後妻が亡くなる場合、
- 夫から妻・子への相続:一次相続
- 妻から子への相続:二次相続
となります。
一次相続で妻へ財産を集中させると、その後の二次相続で妻の相続財産が大きくなる場合があります。
そのため、「一次相続の税額だけを少なくする」という視点だけでなく、一次相続と二次相続を合わせて考えることが大切です。
妻と子、どちらを死亡保険金受取人にする?
配偶者と子には、それぞれ受取人にする意味があります。
| 比較するポイント | 配偶者を受取人にする場合 | 子を受取人にする場合 |
|---|---|---|
| 生活資金 | 配偶者の生活費を確保しやすい | 子へ直接現金を残せる |
| 納税資金 | 配偶者に納税資金が必要なら有効 | 子が不動産などを相続する場合に有効なことがある |
| 不動産とのバランス | 配偶者が不動産を取得する場合などに検討 | 子が不動産を取得する場合などに検討 |
| 二次相続 | 配偶者へ財産が集中しすぎないか注意 | 二次相続を見据えた資産移転になる場合がある |
| 判断のポイント | 相続財産・家族構成・税額・生活資金を総合的に確認する | |
「妻だから」「長男だから」という理由だけで受取人を決めるのではなく、相続後のお金の流れから判断することが重要です。
死亡保険金の受取人は複数人にできる?
生命保険では、商品や保険会社の取扱いによって、死亡保険金受取人を複数人指定できる場合があります。
たとえば、
- 妻:50%
- 長男:25%
- 長女:25%
といった形です。
複数人を受取人にすることで、特定の人だけに死亡保険金が集中することを避けられる場合があります。
ただし、受取人として指定できる人や受取割合の指定方法は、保険会社・商品・契約内容によって異なります。
実際に変更するときは、加入している保険会社へ確認しましょう。
死亡保険金の非課税枠も確認する
被相続人が保険料を負担していた一定の死亡保険金を相続人が受け取った場合には、相続税の非課税制度があります。
非課税限度額は、
500万円 × 法定相続人の数
です。
たとえば、法定相続人が妻・長男・長女の3人なら、
500万円 × 3人 = 1,500万円
が非課税限度額となります。
ただし、「各相続人に500万円ずつ非課税枠が与えられる」という意味ではありません。
複数の相続人が死亡保険金を受け取る場合には、相続人全員が受け取った保険金の総額と、それぞれの受取額に応じて非課税額を計算します。
死亡保険金の非課税枠については、生命保険の相続税非課税枠とは?500万円×法定相続人の計算方法を解説をご覧ください。
相続放棄する可能性がある人を受取人にするときの注意点
死亡保険金は一般に受取人固有の財産であるため、相続放棄をした人でも、その人自身が受取人として指定されていれば死亡保険金を受け取れる場合があります。
ただし、相続放棄をした人自身は、原則として死亡保険金の「500万円×法定相続人の数」の非課税制度を利用できません。
一方で、非課税限度額を計算するときの法定相続人の数は、相続放棄がなかったものとして数えます。
借金などがあり、相続放棄の可能性がある家庭では、この点も含めて受取人を検討しましょう。
相続放棄については、相続放棄とは?3か月の期限・手続き・注意点をわかりやすく解説をご覧ください。
受取人が先に亡くなった場合はどうなる?
生命保険に長期間加入していると、死亡保険金受取人として指定していた人が、被保険者より先に亡くなることがあります。
この場合に誰が死亡保険金を受け取るのかは、契約内容・約款・法律上のルールなどによって判断されます。
「受取人が亡くなれば自動的に配偶者や特定の子へ変更される」と思い込まないことが重要です。
指定している受取人が亡くなった場合には、できるだけ早く保険会社へ連絡し、現在の家族構成に合った受取人へ変更できるか確認しましょう。
受取人が先に亡くなっていた場合については、生命保険の受取人が死亡していたらどうなる?変更していない場合の扱いをわかりやすく解説をご覧ください。
離婚・再婚したら生命保険の受取人を確認する
離婚したからといって、生命保険の死亡保険金受取人が自動的に変更されるとは限りません。
昔契約した生命保険で、元配偶者が死亡保険金受取人として指定されたままになっているケースもあります。
離婚・再婚など家族関係が変わった場合には、
- 死亡保険金受取人
- 指定代理請求人などの指定状況
- 契約者情報
- 住所・連絡先
などを確認しましょう。
「受取人=法定相続人」としておけば安心とは限らない
生命保険契約によっては、死亡保険金受取人が「法定相続人」などの形で指定されている場合があります。
しかし、相続対策として重要なのは、誰にいくらの死亡保険金を残したいのかを明確にすることです。
家族構成や保険会社の取扱いによっても異なるため、現在の死亡保険金受取人がどのように指定されているのかを、保険証券や契約内容で確認しておきましょう。
受取人だけでなく保険料負担者も重要
相続対策では、死亡保険金受取人だけを確認すればよいわけではありません。
死亡保険金にかかる税金は、被保険者・実際の保険料負担者・死亡保険金受取人の関係によって変わります。
| 保険料負担者 | 被保険者 | 死亡保険金受取人 | 主な税金 |
|---|---|---|---|
| 夫 | 夫 | 妻 | 相続税 |
| 妻 | 夫 | 妻 | 所得税 |
| 妻 | 夫 | 子 | 贈与税 |
そのため、受取人を変更するときには、現在の契約について誰が実際に保険料を負担しているのかも確認しておきましょう。
生命保険の受取人を誰にすればよいか迷っている方へ
「妻と子のどちらにするべきか分からない」「不動産を相続する子へ保険金を残した方がよいか知りたい」「二次相続まで考えて見直したい」といった場合には、生命保険だけでなく相続財産全体を整理することが重要です。
にこにこ相続では、現在の生命保険、ご家族、預貯金、不動産などを整理し、必要に応じて税理士などの専門家と連携しながら相続対策を検討します。
生命保険の受取人を見直すタイミング
生命保険は一度加入したら終わりではありません。
特に次のようなタイミングでは、死亡保険金受取人を確認しましょう。
- 結婚したとき
- 子どもが生まれたとき
- 離婚・再婚したとき
- 受取人が亡くなったとき
- 住宅や収益不動産を購入したとき
- 相続財産が大きく変わったとき
- 相続税が発生する可能性が出てきたとき
- 遺言書を作成・変更したとき
特に何十年も前に加入した生命保険は、現在の家族構成や相続方針と受取人設定が合っていない可能性があります。
相続対策で受取人を決める手順
死亡保険金受取人を検討するときは、次の順番で整理すると分かりやすいです。
- 現在の生命保険契約を一覧にする
- 被保険者・保険料負担者・死亡保険金受取人を確認する
- 死亡保険金額を確認する
- 預貯金・不動産・有価証券などの相続財産を確認する
- 法定相続人を確認する
- 誰にどの財産を残したいか考える
- 相続税と納税資金を確認する
- 相続人間の財産バランスを確認する
- 二次相続まで考える
- 必要に応じて死亡保険金受取人を見直す
重要なのは、生命保険だけを切り離して考えないことです。
「生命保険+預貯金+不動産+有価証券+遺言」
という相続全体から死亡保険金受取人を決めることが、失敗を防ぐポイントです。
生命保険と相続について次に確認したい記事
- 生命保険は相続対策になる?メリット・活用方法・注意点をわかりやすく解説
- 死亡保険金は相続財産になる?遺産分割・相続税・相続放棄との関係を解説
- 生命保険の相続税非課税枠とは?500万円×法定相続人の計算方法を解説
- 生命保険の受取人が死亡していたらどうなる?変更していない場合の扱いをわかりやすく解説
- 相続放棄とは?3か月の期限・手続き・注意点をわかりやすく解説
まとめ|生命保険の受取人は相続全体を見て決める
生命保険の死亡保険金受取人は、単に「一番身近な家族」を指定すればよいとは限りません。
相続対策として考えるのであれば、
- 誰に現金を残したいのか
- 誰が不動産を相続するのか
- 誰が相続税を負担するのか
- 相続人間の財産バランスはどうなるのか
- 二次相続でどうなるのか
まで考えることが重要です。
また、死亡保険金の税金は受取人だけではなく、実際の保険料負担者や被保険者との関係によっても変わります。
まずは現在加入している生命保険について、「被保険者・死亡保険金受取人・実際の保険料負担者・死亡保険金額」を一覧にしましょう。
そのうえで相続財産全体と照らし合わせると、現在の受取人設定が家族に合っているか判断しやすくなります。
参考情報・出典
本記事は、主に以下の公的機関の情報を参考にしています。
※本記事は、生命保険と相続に関する一般的な情報提供を目的としています。死亡保険金受取人として指定できる範囲、変更手続き、複数受取人の指定方法などは保険会社・商品・契約内容によって異なります。また、死亡保険金の課税関係は、被保険者、実際の保険料負担者、死亡保険金受取人などによって異なります。具体的な契約内容については加入している保険会社、税務判断については税理士または税務署、法律上の判断については弁護士等の専門家へご確認ください。
相続について、何から始めればよいか分からない方へ
相続は、ご家族の状況や財産内容によって必要な対応が異なります。
「自分の場合は何を確認すればいい?」「相続税がかかる可能性はある?」「不動産や生命保険をどう考えればいい?」という段階でも大丈夫です。
まずは現在の状況を整理し、必要に応じて税理士・司法書士・弁護士などの専門家への相談も含めて、今後の選択肢を一緒に確認します。


コメント